


2026年9月,全球集装箱班轮准班率降至27%,连续第四个月下滑。其中,远东至欧洲航线准班率仅为4%,逼近疫情时期最差水平。本文基于Xeneta与Kuehne+Nagel最新数据,深入剖析船期延误成因、苏伊士运河复航带来的新挑战,并为货主企业提供应对建议。
2026年下半年,海运市场的不确定性显著增加。当前的核心痛点已非缺舱或缺船,而是货物到港时间的不可控。
Xeneta 10月12日发布的数据显示,9月全球班轮准班率跌至27%,即逾七成船舶出现不同程度延误,平均延误时间达6天,较二季度初增加2.4天。这一趋势直接冲击外贸企业的生产排期、库存管理及订单交付。


2026年9月,全球仅27%的集装箱船按原计划抵达,超七成船舶延误
欧线准班率触底,美线延误加剧
亚洲出口航线受创严重,尤以远东至欧洲航线为甚。9月该航线准班率仅4%,平均延误9.9天,创下自2021年9月以来的最差纪录,接近疫情高峰期水平。
对于欧洲进口商而言,这不仅意味着到货延迟,更导致供应链各环节成本激增。美线方面同样恶化,远东至北美航线9月准班率为20%,平均延误6.9天,环比增加0.8天。中国港口拥堵效应正逐步向欧美目的港传导。
运价随之攀升。10月初,中国至美西现货平均运价达7717美元/FEU,较去年同期涨超4倍;长期合同价升至3649美元/FEU,环比上涨26%。货主面临“高运价”与“低准班率”的双重挤压。
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
表1 · 2026年9月主要航线准班率与延误对比
多重因素叠加,航运网络韧性不足
Xeneta指出,本轮延误是多重因素叠加的结果。7月至9月初的强台风导致船舶排队、跳港及挂靠调整,叠加燃油成本高企及旺季需求爆发,加剧了网络负荷。
然而,根本原因在于全球班轮网络长期高负荷运转,缺乏缓冲空间。任何环节的微小波动都会引发连锁反应,导致延误在整条航线上传导。
延误传导链条
↓
↓
↓
台风仅是诱因,系统性韧性不足才是症结。一旦延误链条启动,短期内难以自行修复。
Gemini合作网络准班率大幅下滑
马士基与赫伯罗特联合打造的Gemini合作网络,曾以“提升准班率”为核心卖点。然而数据显示,其准班率从6月的70%骤降至9月的40%。周度数据更为严峻:9月底降至34%,10月初部分数据低至28%。
高风险 · Gemini网络准班率持续恶化
从6月的70%降至10月初的28%,表明在极端天气与港口拥堵叠加下,单一联盟的网络优化难以隔离系统性风险。
这证实了在行业高压状态下,没有任何联盟能独善其身。中转枢纽压力同步上升,9月新加坡港日均待泊船舶从12艘增至22艘,平均等待时间从1.9天延至3.1天,反映出拥堵正向区域转运节点扩散。
苏伊士复航引发欧洲港口集中到港压力
随着全球班轮加速恢复苏伊士航线,绕行好望角的船舶数量降至180艘(2024年1月以来最低)。Linerlytica数据显示,过半数跟踪航线已恢复苏伊士通行。

超半数航线恢复苏伊士通行,但到港节奏差异带来新的调度挑战
航线恢复虽缩短航程,但也带来了新的隐患:不同航程的船舶可能在相近时间段集中抵达欧洲港口。鹿特丹港和安特卫普-布鲁日港已面临巨大的接卸及内陆运输压力。
关注 · 欧洲港口面临集中到港压力
鹿特丹港和安特卫普-布鲁日港均面临船舶集中到港带来的调度挑战。目前苏伊士运河集装箱运力通行量约75.3万TEU,仅为2023年同期140万TEU的一半左右。
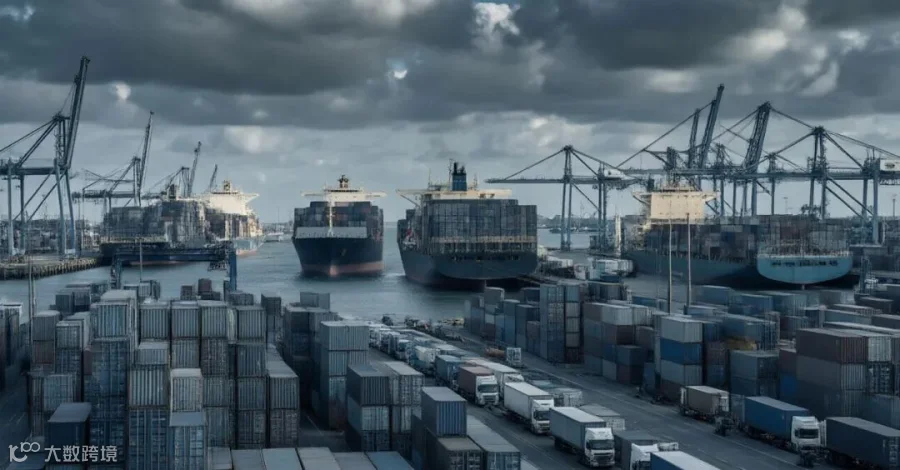
鹿特丹港和安特卫普-布鲁日港均面临船舶集中到港带来的调度压力
安特卫普-布鲁日港发言人指出,大型船舶集中靠泊对码头及内陆网络构成巨大压力。数据显示,亚洲至北欧航线准班率从5月的58.7%一路下滑至9月的35.4%,延误未见明显缓解。
10月停航比例或大幅上升
9月船公司为保收入,取消航次较少(欧线6%,美线8%)。但进入10月,为消化累积延误及运力错配,停航计划显著增加。
预计10月远东至欧洲停航比例将升至17%,至北美升至13%。运力供给的收缩意味着货主的出货窗口期正在收窄,需提前规划。
货主应对策略建议
鉴于台风后遗症、旺季需求及苏伊士复航节奏交织,短期内船期可靠性难有实质改善。不确定性已成为新常态,建议货主采取以下措施:
行动建议
一、密切关注船公司10-11月停航及船期调整计划,提前制定备选物流方案。
二、针对苏伊士航线货物,务必核实目的港提柜及陆运安排,防范因到港节奏变化导致的衔接脱节。
三、在预算及合同条款中预留合理的安全边际,将延误常态化因素纳入交付承诺考量。
#全球海运准班率 #集装箱船期延误 #苏伊士航线恢复 #国际运价上涨 #供应链不确定性