周群飞已洞察王来春反超的核心逻辑,但蓝思科技目前尚未达到通过整机规模效应摊薄费用的阶段。
作者/李从嘉
编辑/赵寒
10月15日,蓝思科技(300433.SZ/ 06613.HK)签署股份购买协议,拟以2500万美元(约合人民币1.72亿元)收购PMG International Co.,LTD.(以下简称“裴美高”)59.78%股权,并将其纳入合并报表。
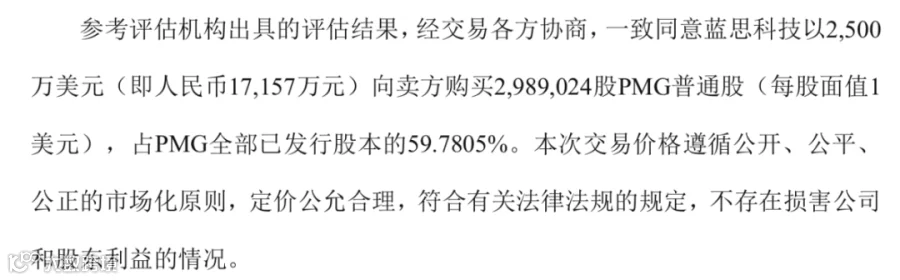
数据来源:蓝思科技公告
裴美高作为持股平台,其核心价值在于持有元拾科技95.12%的股权。元拾科技拥有英伟达(NVDA.O)RVL认证,这是进入英伟达AI服务器机柜与液冷系统供应链的关键资质。结合蓝思科技此前通过增资获得的14.28%直接股权,交易完成后,蓝思科技对元拾科技的直接与间接合计权益约为71.14%。
此次收购的核心命题在于:蓝思科技能否将购入的准入资格转化为可持续的利润与客户关系。这也揭示了蓝思科技与立讯精密(002475.SZ)在发展路径上的本质差异。
24倍溢价背后的战略考量
本次收购估值并不低廉。以合并口径计算,裴美高截至2026年4月30日的股东全部权益账面价值为1145万元,收益法评估值为2.87亿元,增值率高达2405.84%。
公告显示,裴美高2025年净利润为1950万元,对应静态市盈率约14.72倍。然而,2026年1-4月其净利润仅为70.45万元,净利率5.89%。若将此期间净利润年化,全年盈利约211万元,对应的市盈率将超过135倍。
元拾科技凭借英伟达RVL认证,为GB200/GB300系列供应MGX Rack机架和滑轨系统,并参与下一代Vera Rubin核心硬件研发。鉴于RVL认证获取周期长且对交付连续性要求严苛,蓝思科技若自行积累,时间成本远超当前24倍的溢价。
收购协议设定了16项先决条件,包括元拾科技需直接从特定客户获得业务订单及供应商代码,并完成至少一笔订单的全部交货及收款义务。目前,蓝思科技在东莞松山湖的“机柜及液冷板制造改扩建项目”已备案,总投资约1.01亿元,预计年产值20亿元。元拾科技也在该园区完成扩产,通过头部客户验厂并进入量产爬坡阶段。
蓝思科技将AI服务器业务确立为核心战略,此次高溢价收购旨在快速获取成熟的服务器机柜技术与客户认证,与自身“材料-模组-整机”垂直整合能力协同,加速切入AI算力硬件供应链。
从交易结构看,24倍溢价仅是“首付”。剩余40.2195%股权的对价将根据后续经营业绩协商确定,这意味着若业绩不及预期,已支付的溢价将面临减值压力。
并购逻辑:部件延伸 vs 整机集成
近年来,蓝思科技并购动作频繁。2026年5月,公司拟以7.34亿港元控股巨腾国际。结合元拾科技,蓝思初步形成了从消费电子结构件向PC整机和AI服务器基础设施延伸的能力,但在服务器端仍止步于机柜总成,未触及价值量更高的服务器整机。
相比之下,立讯精密的并购逻辑更倾向于整机业务整合。立讯从连接器、模组起步,逐步切入AirPods组装及iPhone整机代工,营收规模由此反超并大幅领先蓝思科技。
回顾2017年,蓝思科技营收237.03亿元,略高于立讯精密的228.26亿元。但立讯通过收购苏州美特切入声学模组,迅速提升良率并拿到AirPods代工资格,实现了从部件到整机的跨越。立讯的每一笔收购均旨在补齐下一层级能力,而非单纯扩大产能。
蓝思科技则长期聚焦玻璃盖板极致化,2017年的高增长主要得益于苹果双面玻璃方案。尽管良率提升显著,但其能力始终锁定在单一部件环节,与立讯精密在整机组装线上的能力构建存在本质区别。
利润玄机:规模效应下的差距
虽然整机毛利率较低,但凭借巨大的营收规模,净利润优势明显。2019年,立讯精密因AirPods业务占比提升,综合毛利率降至19.91%,低于蓝思科技的25.21%,但两者净利率几乎持平(立讯7.88%,蓝思8.03%)。
至2025年,立讯精密毛利率11.91%,蓝思科技15.99%,差距扩大至4个百分点以上,但净利率再次趋同(立讯5.47%,蓝思5.43%)。而在利润规模上,立讯归母净利润达166亿元,是蓝思科技40.18亿元的四倍以上。
2026年上半年,这一格局进一步固化。立讯精密净利率4.89%,蓝思科技仅2.0%;立讯归母净利润78.43亿元,蓝思科技5.77亿元,绝对额相差超13倍。立讯通过规模摊薄成本,确立了利润领先地位。
立讯通过收购纬创昆山工厂进入iPhone整机组装,并逐步参与到新品NPI阶段,完成了从组装商到工艺方案供应商的转变。其在汽车电子领域的并购同样遵循此逻辑,通过收购德国莱尼等公司,获取全球车企准入及系统级技术,并植入自身的管理体系实现盈利。
立讯的模式可概括为:以部件业务进入客户体系,通过并购补齐能力或换取更高层级准入,最终将资质转化为利润。
蓝思的整机延伸困境
蓝思科技董事长周群飞已意识到从“卖部件”向“供整机”转型的价值。2025年11月,她在演讲中提及AI端侧硬件革命带来的价值链重构。
然而,蓝思的整机业务更多是通过投资绑定客户、收购补齐产能的方式延伸。例如,投资Rokid成为其AI眼镜独家整机制造商,承接Snap Specs AR眼镜代工,以及控股巨腾国际构建垂直一体化能力。
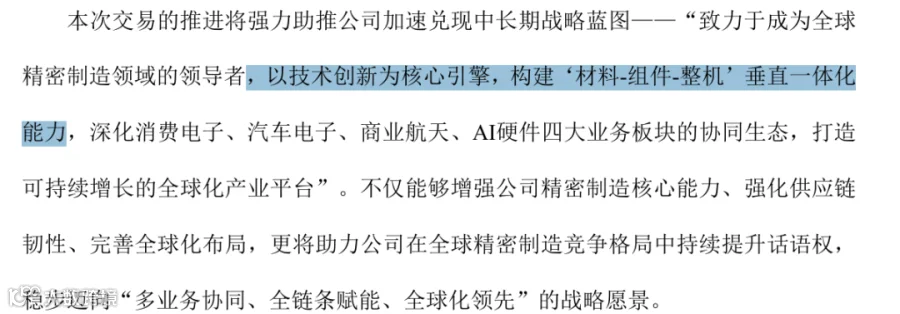
图片来源:蓝思科技公告,下同
蓝思旗下全资子公司湘潭蓝思虽已实现整机组装全产业链布局,2024年营收同比增长97.42%至250.60亿元,但净利率仅为1.61%。2025年上半年,尽管营收增长30%,利润却因BS结算方式占比提升及研发费用增加而下降。
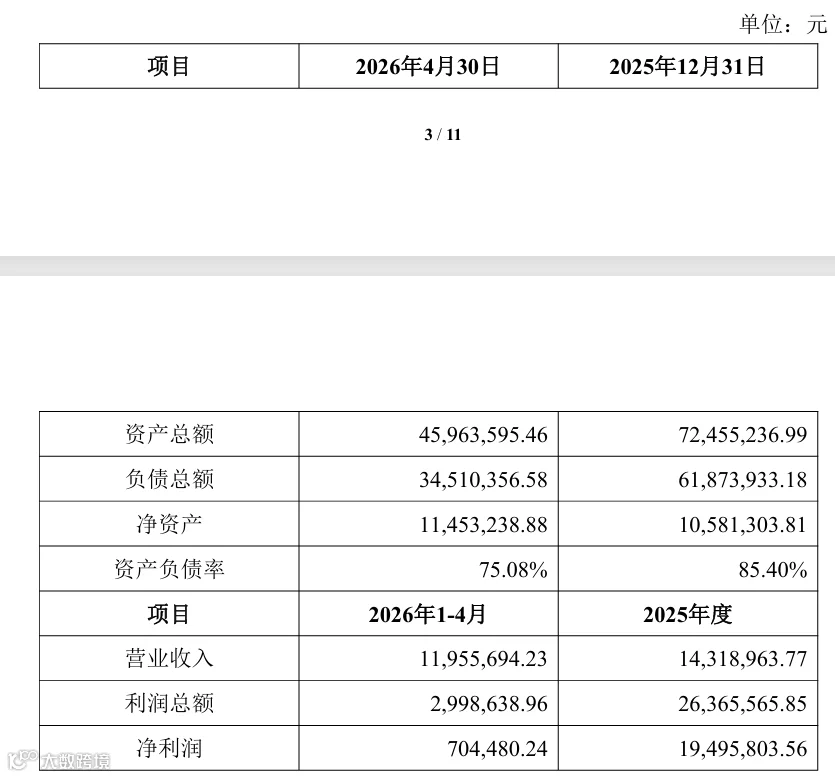
低净利率表明,蓝思科技的利润核心仍不在组装业务。公司对组装业务的定位明确:以组装为抓手,带动玻璃、金属等结构件与模组业务增长。
鉴于苹果等大客户占比极高,蓝思的品类延伸必须跟随大客户路线图。整机组装在此逻辑下,主要是锁定客户、带动部件出货的入口,而非独立的利润中心。这与立讯精密通过垂直整合形成系统集成能力的路径截然不同。
财务数据显示,2026年上半年,蓝思科技销售、管理、研发三项费用率为11.05%,比立讯精密高出约3.6个百分点,恰好抵消了其毛利率优势。这说明蓝思科技尚未达到用整机规模摊薄费用的临界点。
此次收购裴美高带来的规模增量,短期内难以推动蓝思跨越这一临界点。此外,交易仅涉及AI服务器机柜总成,未覆盖服务器整机。未来无论是继续收购还是自行向上延伸,均面临巨大挑战。
重要提示: 本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。