


2025年至2026年上半年,中国供应链物流行业迎来深度变革,竞争逻辑从“规模扩张”加速转向“价值创造”与“专业深耕”。在“反内卷”政策推动下,快递与即时配送行业由价格竞争转向价值竞争,全年快递业务量逼近2000亿件大关。
本文基于罗戈研究《2025—2026中国物流行业年报》,从市场规模、监管政策及竞争格局三个维度,深度解读快递行业的核心运营态势。
市场规模:增速换挡,结构优化

业务量与收入呈现“增量不增利”特征
2025年,全国快递业务量完成1989.5亿件,同比增长13.6%,日均近5.5亿件;行业业务收入完成1.8万亿元,其中快递业务收入1.49万亿元,同比增长6.5%。尽管业务量高速增长,但收入增速低于业务量增速约7个百分点,主要受电商小件化及单件收入下降影响。
月度走势呈现“前高后低”:上半年受促销拉动增速超15%,下半年受政策调控及基数影响增速放缓,12月同比仅增2.3%。
区域与结构分布更趋均衡
- 业务结构:异地快递占比90.0%,同比增长15.0%,反映跨区域流通深化;同城快递受即时配送分流,增速仅1.0%;国际/港澳台快递增长8.8%。
- 区域分布:中西部潜力释放,中部增长20.9%,西部增长23.0%,均显著高于东部(10.6%),中西部合计占比提升1.9个百分点。
2026年上半年进入个位数增长时代
2026年上半年,快递业务量累计1003.8亿件(+5.0%),收入7714.1亿元(+7.3%),量收增速双双跌至个位数,标志着行业正式进入存量竞争阶段。
快递“反内卷”:从行政干预到法治规范
价格战终结与政策成效
快递票均收入从2020年的10.55元降至2025年的7.51元。2025年7月,国家邮政局部署治理“内卷式”竞争,义乌、广州等地率先设定价格下限。截至2025年底,全国80%以上业务量区域跟进。
政策效果显著:2025年四季度起,主要快递企业单票收入回升;2026年一季度,行业收入增速(6.8%)近两年首次超过业务量增速(5.8%);上半年票均收入同比增长2.3%,标志着极端价格战基本结束。

执行机制与服务改善
监管形成“国家—省—地市”三级执行体系,采取“柔性约谈+刚性处罚”策略。2026年7月施行的《广东省快递条例》以立法形式禁止低价恶性竞争,推动监管法治化。
虽然短期导致部分低价轻小件需求收缩,但长期看,价格合理回归改善了末端生态。2025年快递服务公众满意度提升至85.0分,全程平均时限缩短2.66小时,72小时妥投率提升至87.04%,实现“以质取胜”的正向循环。
深层挑战
业内呼吁建立与CPI挂钩的“梯度式”最低派费标准,并关注涨价收益向末端快递员的有效传导,以根本扭转网点生存困境。
市场竞争格局:头部分化,价值驱动
2025年行业CR8达95.9%,收入CR8为86.8%,头部效应稳固。各大企业加速构筑差异化壁垒:
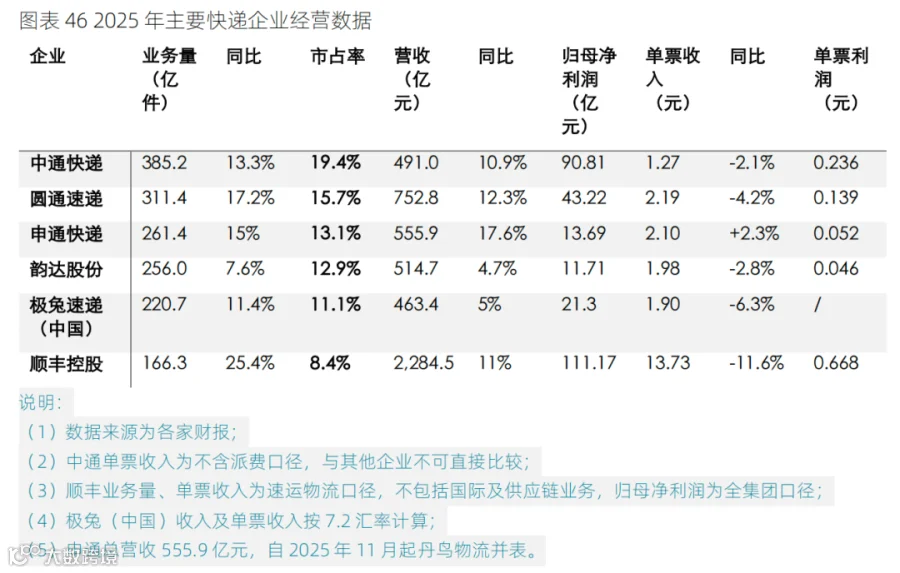
2025年主要企业表现回顾
- 中通:连续10年市占率第一,通过极致成本管控实现全行业最低单票分拣+运输成本(0.62元),直客业务量暴涨111.8%。
- 圆通:数智化与航空双轮驱动,业务量增速位居通达系第一,AI客服人效提升25%。
- 申通:收购丹鸟物流后触底反弹,时效快递收入暴增151.9%,成为唯一单票收入正增长的头部企业。
- 韵达:处于调整阵痛期,利润大幅下滑,但四季度有所修复。
- 极兔:全球化黑马,海外营收贡献近四成,中国区首次实现年度稳定盈利。
- 顺丰:营收突破3000亿,重夺“盈利王”。主动收缩低价值业务,从“规模驱动”转向“价值驱动”。
2026年上半年最新战报
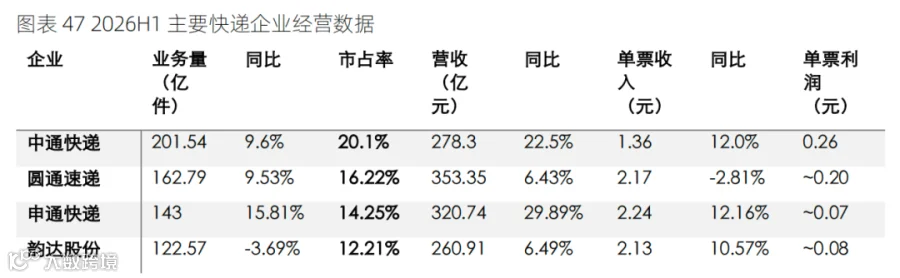
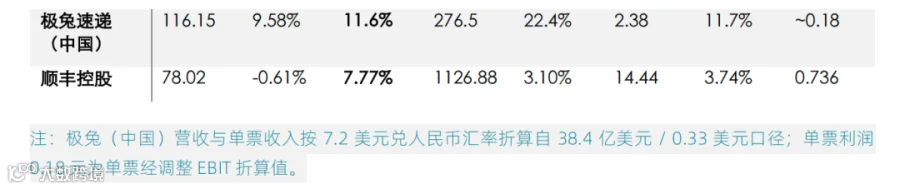
- 中通:规模与盈利双领跑。包裹量201.5亿件(+9.6%),归母净利润51.7亿元(+31.5%)。依托直客与逆向物流,单票收入提升12.0%。
- 圆通:降本提效释放弹性。归母净利润大增73.4%至31.8亿元。虽单票收入微降,但通过数字化压降成本,单票净利显著提升。
- 申通:并购红利兑现。业务量增速15.8%居前列,归母净利润翻倍增长128.3%。丹鸟并表带动时效快递收入占比跃升至18.6%。
- 韵达:主动调结构,以价补量。业务量虽下滑3.7%,但单票收入提升10.9%,归母净利润同比增长88.8%,盈利质量显著改善。
- 极兔:海外高增,中国提质。全球净利润同比增长124.3%。东南亚市占率升至38.1%,中国区经营策略转向效率与利润并重。
- 顺丰:第二曲线提速。速运主业票均收入提升3.3%,供应链及国际业务收入增长15.5%。剔除一次性收益影响,扣非净利润同比增长9.3%。

