

近两年,跨境电商涉税案件频发,核心教训明确:私户收款面临的罚款成本远高于正常合规报税成本。
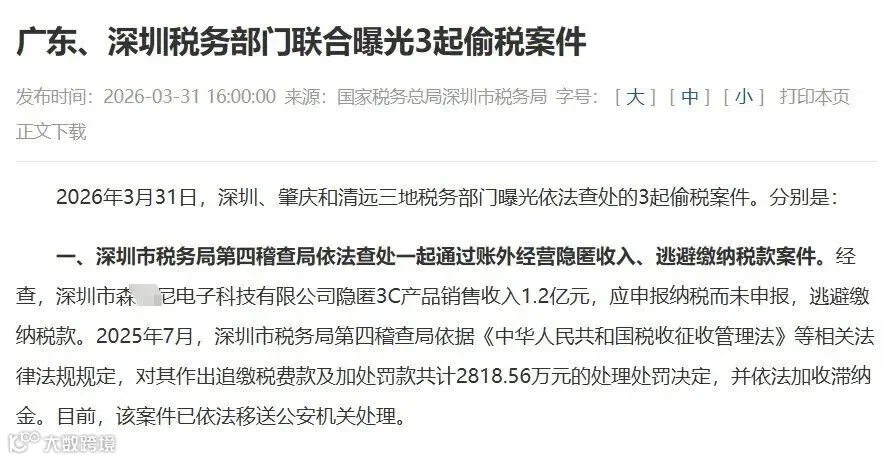
2026年3月底,深圳某老牌3C跨境企业涉税案成为行业标志性案例。该企业在2020至2022年间,利用法人、亲属及财务私人账户搭建体外资金池,隐匿销售收入超1.2亿元。最终,企业被追缴税费及罚款合计2818.56万元,案件移送公安机关,责任人面临刑事追责。
一、税务风险系统筛查,监管持续收紧
近期,山东、广东等地多名卖家收到税务风险提醒,标志着跨境税务监管进入关键收紧期。
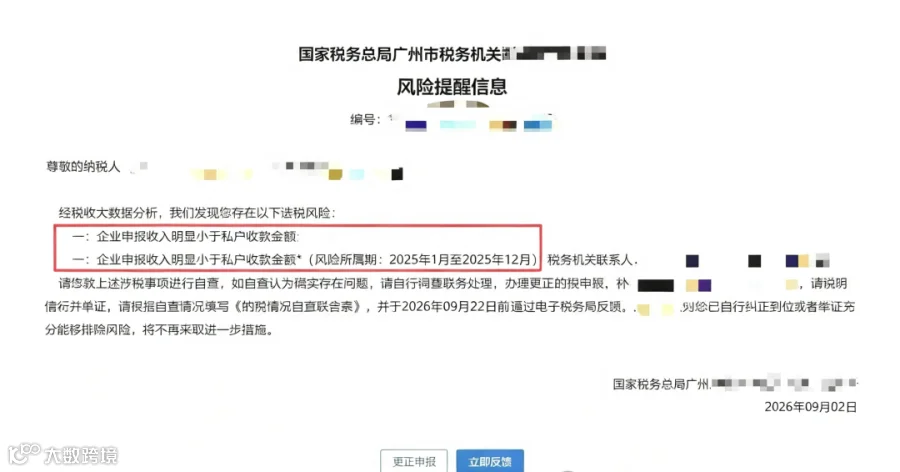
根据2026年9月初的多份风险提示,税务机关通过大数据分析发现,部分企业申报收入与第三方支付机构流入私人账户的金额存在显著差异。其中一起案例涉及交易3094人次,波及多家关联企业。税务部门要求企业进行自查:若确认存在问题,需调整账务、更正申报并补缴税款;若无异议,则需提供充分证据说明情况。
随着《互联网平台企业涉税信息报送规定》的全面落地,跨境电商平台、第三方支付机构、商业银行及外汇管理局的数据已实现全面互通。本次风险筛查由税务大数据系统自动批量触发,实施全方位、穿透式监管。当前正是跨境卖家主动整改、化解合规风险的黄金窗口期。
二、跨境卖家高频涉税风险,多数企业踩坑
尽管监管趋严,仍有大量卖家沿用粗放运营模式,通过个人微信、支付宝或私人银行卡承接境外回款,长期对未开票出口收入不申报、不入账。在多部门数据联动的大数据监管下,这已成为税务稽查的重点打击对象。
1. 收入核算逻辑错误
部分卖家直接以平台扣除佣金、广告费后的“净回款”作为销售收入申报,而将成本费用单独入账抵扣。这种差额申报属于明确的涉税违规行为。
2. 隐匿未开票出口收入
这是本轮集中触发税务预警的核心原因。许多企业仅申报国内开票收入,将海量跨境未开票回款转入私人账户,长期形成大额账外收入,导致申报数据与实际资金流严重不符。
3. 虚开发票虚构业务
为降低税负,部分卖家外购发票或虚构业务。一旦面临稽查,不仅需补税罚款,情节严重者还将承担刑事责任。
4. 长期零申报空壳店铺
店铺后台持续出单且有稳定回款,但公司主体长期进行零申报。此类行为会被直接列入税务风险名录,面临强制核查、补税及经营异常记录。
三、行业合规大势已定,共享合规更适合中小卖家
目前,头部卖家已通过搭建标准化跨境资金架构、规范资金回流路径及完善账务体系,从根源上规避了私户收款风险,实现了长期合规经营。
然而,对于中小卖家而言,独立自建全套合规架构面临资金、人力及维护成本的高压。在此背景下,“外采外销+共享合规架构”成为众多卖家验证可行的解决方案。
跨境舱共享合规架构优势
- 重构业务模式:通过自有香港公司,实现采购与销售均在境外完成,由成熟出口主体按0110一般贸易方式完成退税。
- 灵活匹配方案:无论有票无票,结合9810、0110、1039等监管模式,提供低成本合规路径。
- 单证齐全备案:集中处理报关单证与台账,确保每笔收汇对应相应的报关单、合同及发票,实现资金流与贸易背景逻辑自洽。
- 数据清晰独立:搭建合规对公资金链路,确保平台数据与税务数据一一对应,经得起查验。
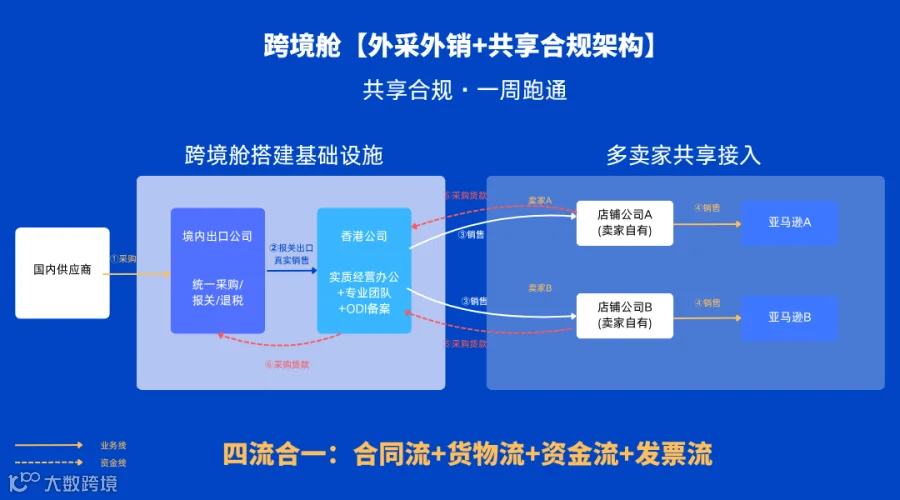
当前税务监管严格回归业务本质,坚守“经营主体、出口主体、收款主体、申报主体”四统一原则。所有经营性收入必须做到账务清晰、申报如实、流程合规。税务与资金合规,是卖家的生命线。
跨境舱合规共享架构的本质,是在确保合规经营的前提下,帮助卖家将店铺利润安全落袋。
