


宁德时代A+H股重挫:市值蒸发万亿,基本面逻辑生变
长期受宁德时代强势地位挤压的车企阵营,其反制效应终于在资本市场得到验证。今日,宁德时代A股与H股同步大幅下挫,盘中跌幅均一度达到12%。至此,公司A+H总市值回落至约1.5万亿元,较年内高点几近“腰斩”,累计市值蒸发约1万亿元。
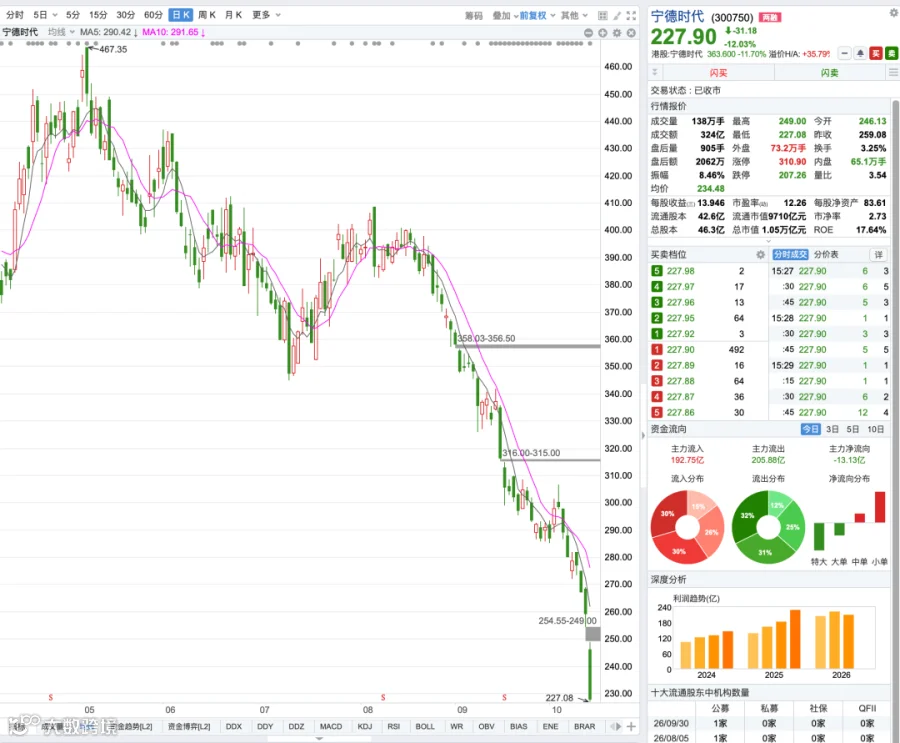
三季报“增收不增利”触发估值压缩
此次股价剧烈调整的直接导火索,在于三季度财报中利润端表现显著低于市场预期。尽管公司营收依然保持强劲增长,但利润并未同步释放。对于享有高溢价的行业龙头而言,“增收不增利”对投资者信心的打击尤为沉重。
市场此前给予宁德时代高估值,并非仅因其电池销量领先,更在于其被认为兼具规模、技术、市场份额、现金流及议价能力五大核心优势。然而,三季报数据显示,在收入高增的同时,毛利率、净利率、单瓦时盈利及现金流等关键指标均呈现走弱态势。这意味着投资逻辑已从“龙头穿越周期”转变为“龙头利润率失守”,进而迅速引发估值体系的压缩。
投行下调评级:行业盈利恶化快于预期
与此同时,摩根大通、花旗等多家主流投行集中下调宁德时代评级。机构观点指出,问题的核心不在于个股本身,而在于整个行业层面的担忧已从需求端转向盈利端。当前市场共识认为,行业盈利能力的恶化速度超出了预期,中国电动车产业链正面临利润重新分配的格局。
这一趋势的直观体现是,小米、理想等车企纷纷减少或停止采用宁德时代电池,转而寻求与二线厂商合作研发。这种供应链策略的转变冲击了原有的投资逻辑:过去认为只要全球电动车和储能需求增长,龙头即可凭借份额和技术抵御周期;如今现实表明,即便需求持续增长,利润也未必能留在电池制造环节。
若叠加税负调整、退税政策变化、贸易摩擦以及整车厂盈利承压等多重因素,电池厂商可能面临更严峻的利润挤压。随着三季报验证了这一逻辑,市场对宁德时代未来的业绩预期与估值模型双双下修,在“戴维斯双杀”效应下,股价即使处于相对低位仍出现大幅崩跌。