



|
01 |
【准入更新】暂停巴西14家禽肉工厂输华 |
|
02 |
海关通报|9月284票进口肉/水产未准入境,品类风险解析 |
|
03 |
市场观察:白条猪肉前三季度弱势磨底,四季度展望 |
|
04 |
数据发布:今日全国外三元生猪价格指数 |
|
05 |
数据发布:今日全国白条猪肉价格指数 |
|
06 |
周度行情:10月第2周屠宰企业收购及出厂价格 |
|
07 |
集贸市场:10月第2周畜产品及饲料价格走势 |
|
08 |
贸易统计:1-8月肉类及制品进出口国别市场分析 |
暂停巴西14家禽肉工厂输华
海关发布准入更新:
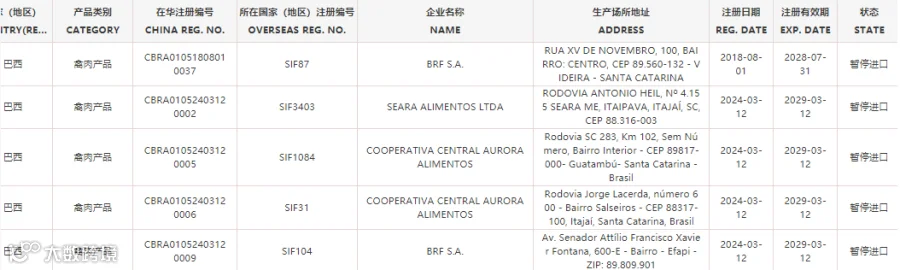
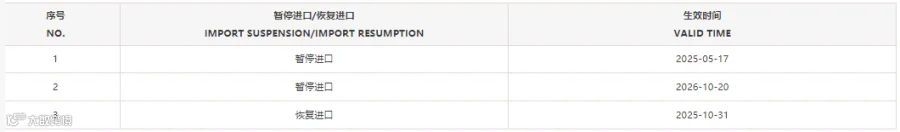
近日,海关总署更新《符合评估审查要求的国家或地区输华肉类产品名单》,决定暂停受理巴西14家禽肉产品企业自2026年10月20日(含)起启运的输华产品进口申报。
涉及企业注册编码:SIF1、SIF31、SIF87、SIF104、SIF490、SIF576、SIF601、SIF1084、SIF1155、SIF1798、SIF2172、SIF3125、SIF3403、SIF3742

9月284票进口肉/水产未准入境分析
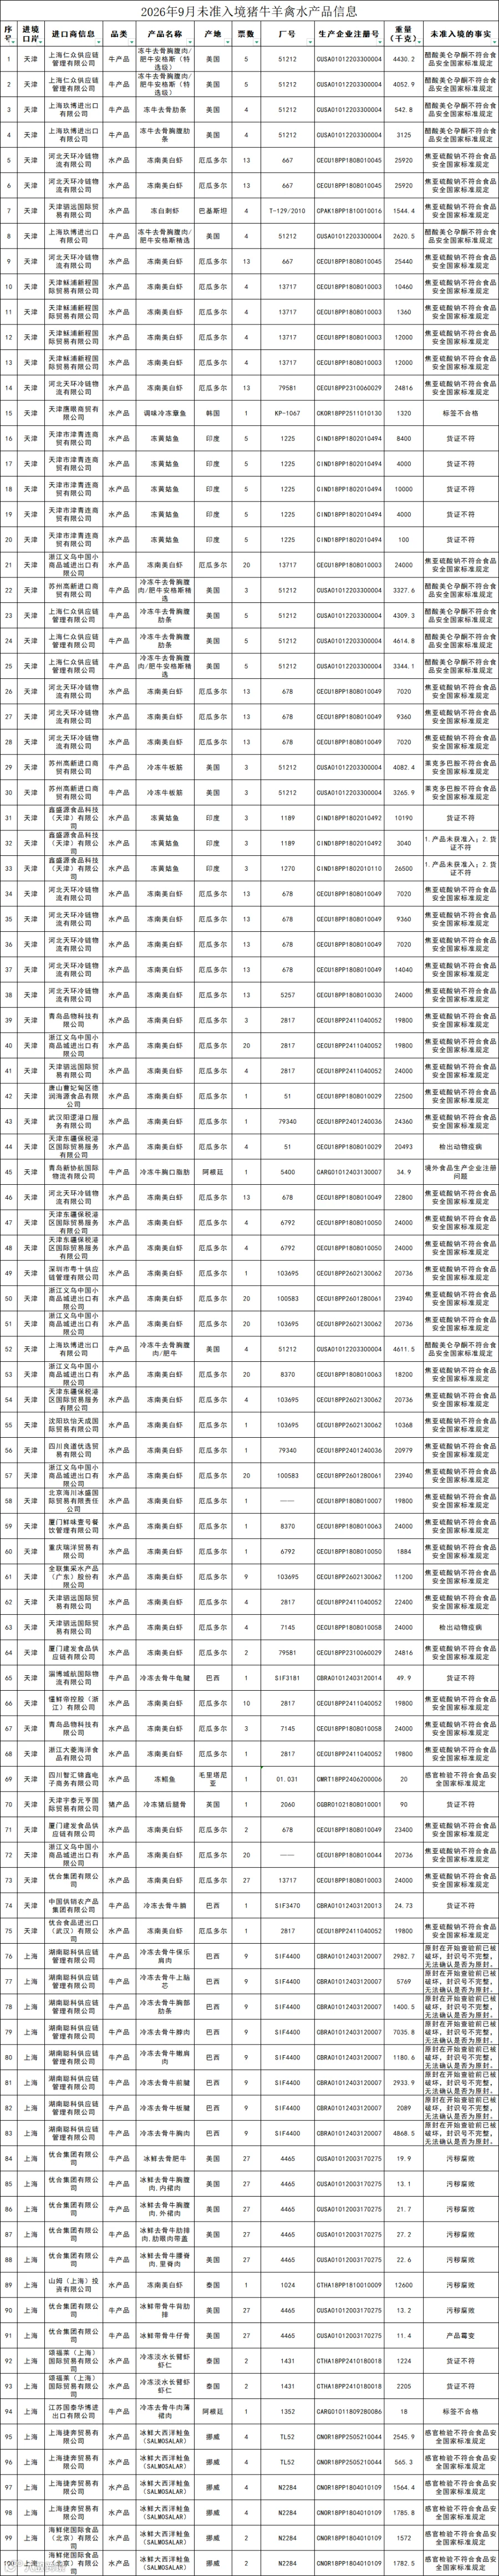
2026年9月,全国海关检出安全卫生等项目不合格并未准入境食品共计284票(猪、牛、禽、水产品),均已依法作退运或销毁处理。主要违规特点如下:
建议:兽药残留及食品添加剂超标是拦截核心。企业应提前核实海外工厂准入状态,加强装运前单证审核与标签合规检查,特别是针对厄瓜多尔白虾、美国肉类等高风险品类,需严把源头检测关。
附:9月未准入境猪牛羊禽水产品详细表格:


白条猪肉市场回顾与四季度展望
核心观点:2026年前三季度国内白条猪肉价格弱势磨底,重心显著低于往年同期。预计四季度受供应宽松制约,均价或将环比下降,仅存低位反弹可能。
前三季度价格持续磨底,年内价差收窄
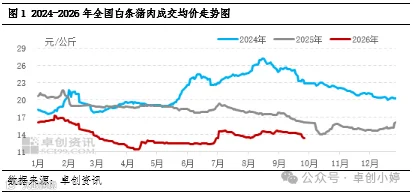
2026年前三季度,国内白条猪肉整体处于历史低点。据卓创资讯统计,膘厚2.5-3.5CM的白条猪肉成交均价为13.82元/公斤,同比2025年下跌25.62%,较2024年下跌36.25%。年内最大价差为5.86元/公斤,较近两年大幅缩减。
供应过剩与需求不及预期致行情弱势
供应端:上游能繁母猪存栏虽在2025年下半年略有下降,但整体仍处高位,导致2026年适重猪源集中释放,屠宰企业收购顺畅,冻品占比不足10%,鲜品供应明显增量。
需求端:居民饮食结构调整、替代品低价冲击及旺季效应减弱,导致猪肉实际需求不及预期,走货速度减慢。
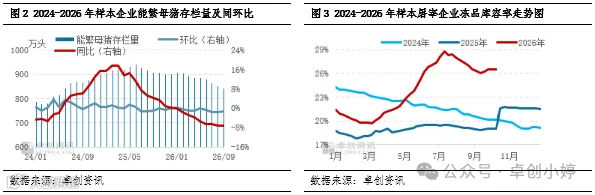
四季度预测:供应增幅大于需求,均价或降
供需分析:四季度适重猪源环比降幅有限(约1.4%),但压栏增重意向增加宰后均重,且冻品库存高企可能集中投放,冲击鲜品市场。虽然气温下降带动腌腊需求,但好转程度或不及预期。
价格走势:预计10月缓慢小降(环比降7%-9%);11月在需求提振下低位反弹(涨幅5%-8%),难破15元大关;12月因猪源集中投放再度小降(环比降幅3%以内)。总体季度均价环比下降。
消息来源:卓创资讯 | 发布时间:2026年10月21日
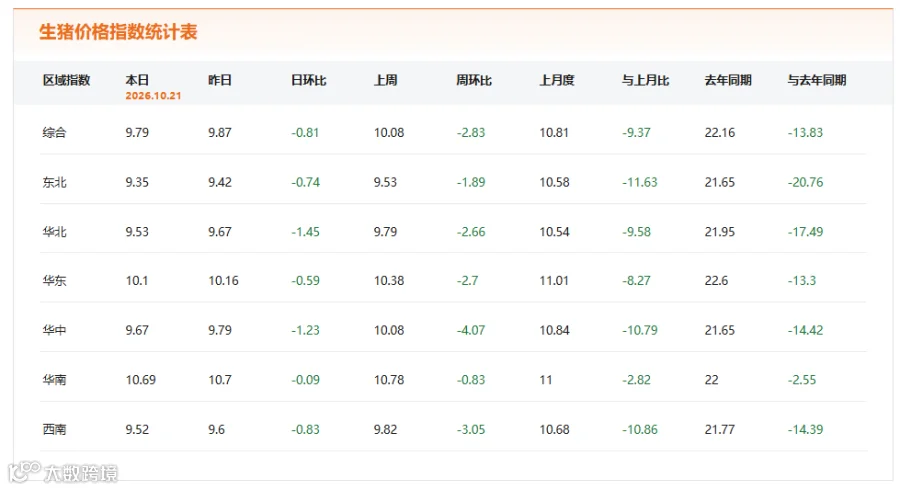
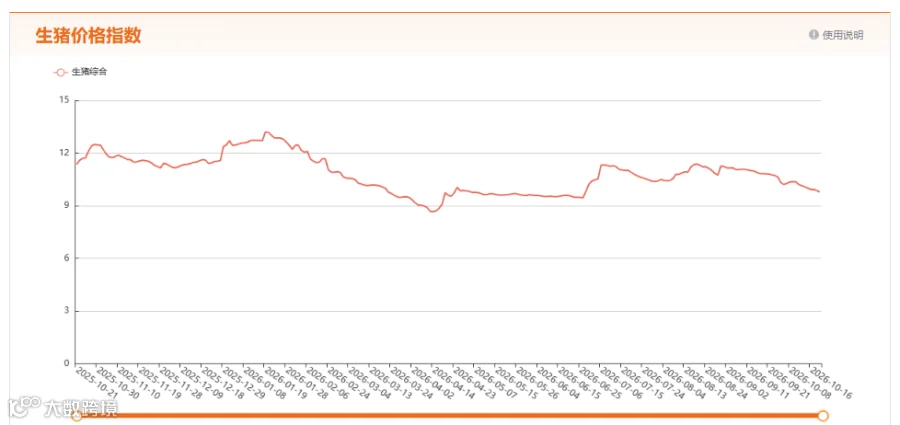
今日全国外三元生猪价格指数
2026.10.21 综合指数值
9.79
消息来源:中国农业农村信息网 | 发布时间:2026年10月21日
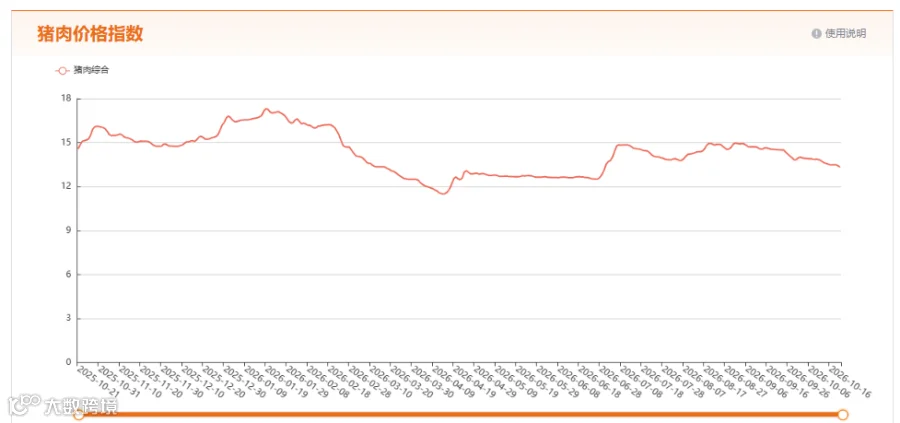
今日全国白条猪肉价格指数
2026.10.21 综合指数值
13.33

消息来源:中国农业农村信息网 | 发布时间:2026年10月21日
10月第2周屠宰企业收购及出厂价格
据农业农村部监测,10月5—11日:
- 生猪平均收购价:11.75元/公斤,环比下降0.6%,同比下降12.6%。
- 白条肉平均出厂价:15.44元/公斤,环比下降0.7%,同比下降12.2%。
市场简评:节后消费回落,屠宰企业顺势压价。当前收购价意味着养殖端仍在成本线下承压。10月中下旬处于消费“空窗期”,缺乏节假日拉动,猪价大概率维持震荡偏弱格局。建议养殖户保持理性,顺时顺势出栏,避免恐慌性抛售。
消息来源:农业农村部畜牧兽医局 | 发布时间:2026年10月20日
10月第2周畜产品及饲料集贸市场价格
据对全国500个县集贸市场监测(采集日10月15日):
- 生猪产品:仔猪19.05元/公斤(环比跌2.4%);生猪10.89元/公斤(环比跌1.6%);猪肉20.81元/公斤(环比跌0.8%)。全国29省仔猪价格全部下跌,补栏信心不足。
- 家禽产品:鸡蛋10.75元/公斤(环比跌3.2%);鸡肉22.39元/公斤(环比跌0.1%);商品代蛋雏鸡3.86元/只(环比跌0.8%)。
- 牛羊产品:牛肉77.58元/公斤(环比涨0.2%);羊肉74.90元/公斤(环比涨0.3%)。供给偏紧支撑价格坚挺。
- 饲料原料:玉米2.42元/公斤(环比跌0.4%);豆粕3.44元/公斤(环比涨0.3%)。饲料成本仍挤压养殖利润。
市场简评:节后需求退潮直接导致生猪和鸡蛋价格下跌,尤其是仔猪价格全线走低反映补栏意愿低迷。相比之下,牛羊肉凭借供给偏紧逆势上涨。养殖端应做好现金流管理,顺势出栏。
消息来源:农业农村部畜牧兽医局 | 发布时间:2026年10月20日
1-8月肉类及制品进出口市场分析
出口情况
8月出口额4.5亿美元,同比增长38.9%;前8个月累计出口31.7亿美元,同比增长33.7%。
主要市场:日本、中国香港、英国、俄罗斯、柬埔寨、荷兰、马来西亚、朝鲜、韩国、吉尔吉斯斯坦(合计占71.1%)。其中日本为最大出口市场,前8个月出口额7.4亿美元,同比增长17.8%。

进口情况
8月进口额19.8亿美元,同比下降2.2%;前8个月累计进口172.4亿美元,同比增长9.8%。
主要来源国:巴西、澳大利亚、阿根廷、新西兰、美国、乌拉圭、西班牙、俄罗斯、加拿大、丹麦(合计占92.7%)。巴西为最大进口来源国,前8个月进口额81.6亿美元,同比增长43.9%。
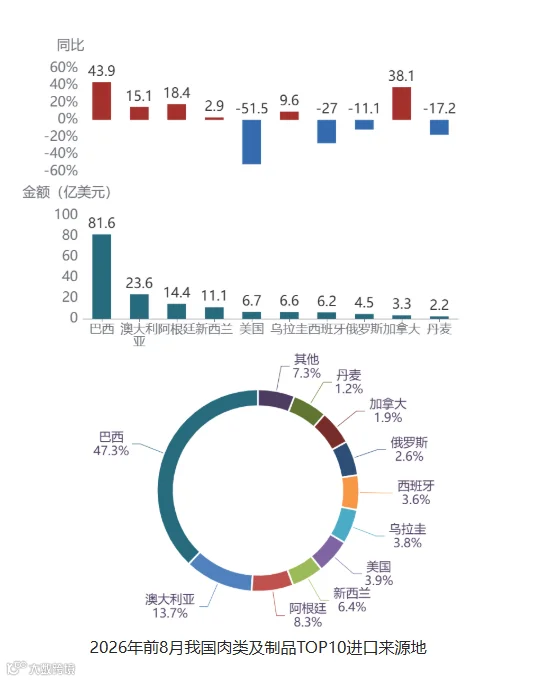
消息来源:中国食品土畜进出口商会 | 发布时间:2026年10月20日
本文内容来源于已标注的公开渠道,仅作信息分享不构成任何投资建议,用户应自行判断并承担风险,若涉及版权问题请及时联系我司处理。