

AEO认证新规实施半年,企业自查这12项关键指标
客户临时修改数量导致发票与装箱单不符,申报前无人复核,此类疏漏在AEO认证标准中对应“申报前单证复核”要求。自2026年4月1日起,海关依据《海关总署令第282号》及《海关总署公告2026年第34号》,将企业信用管理调整为五级:高级认证企业、认证企业、常规企业、失信企业及严重失信企业。其中,高级认证企业和认证企业统称为中国“经认证的经营者”(AEO)。
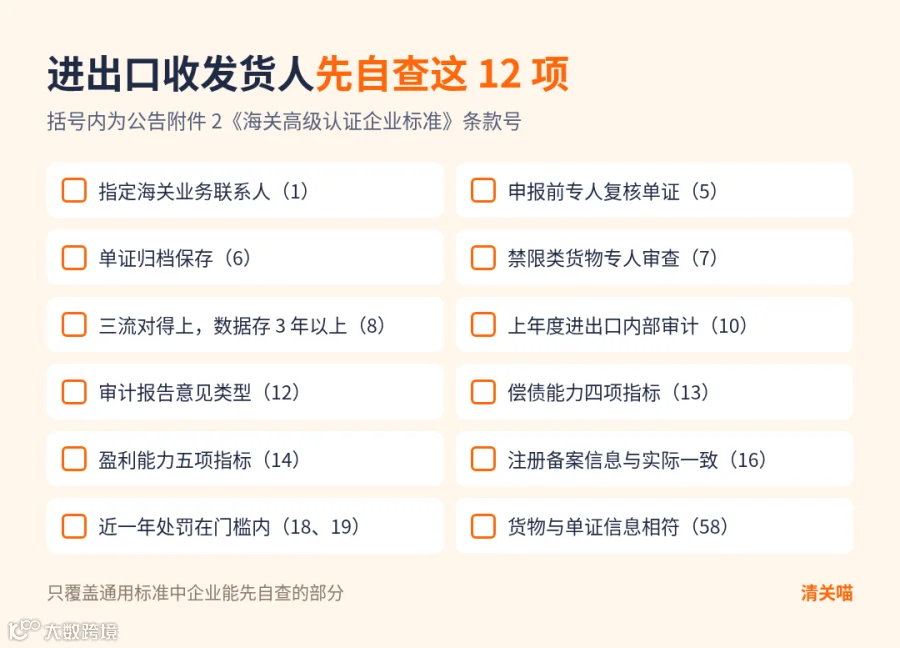
以下为进出口货物收发货人通用认证标准中,企业可自行对照自查的12个核心维度。
一、 AEO认证判定标准

根据公告附件1,认证结果分为达标、基本达标、不达标和不适用四种。通过认证需同时满足以下三个条件:
- 所有赋分标准项无“不达标”;
- 内部控制和贸易安全两类中,“基本达标”项分别不超过3项;
- 总分达到95分以上(基于100分制及各标准项得分计算)。
二、 企业自查12项关键指标
1. 海关业务联系人指定
企业需指定海关业务联系人,并通过“中国海关信用管理服务平台”等渠道保持沟通。若相关人员在他企担任法定代表人或财务负责人,须及时向海关报备。(第1项)
2. 申报前单证复核机制
建立明确的制单与复核工作流程。在申报或委托申报前,须由专门部门或岗位对申报内容及进出口单证的真实性、完整性、准确性和规范性进行复核。(第5项)
3. 单证归档与保存
制定进出口单证及相关记录的归档流程和保管制度。妥善保存海关要求保管的账簿、单证、记录,以及海关核发的证书和法律文书。(第6项)
4. 禁限类货物审查
设立专门部门或岗位,依据国家禁止性和限制性管理规定审查进出境货物及物品,并明确审查流程与处置要求。(第7项)
5. 信息系统数据一致性
拥有真实、准确、完整的信息系统,覆盖生产、采购、销售、物流、出入库、报关、缴税及收付汇等环节,实现流程检索跟踪,确保货物流、单证流、信息流相互印证。数据需自办结海关手续之日起保存3年以上。(第8项)
6. 内部审计执行情况
申请高级认证的企业,需对上一审计年度的进出口守法及规范情况进行内部审计并提交报告。已获高级认证的企业需每年开展审计并建立专门档案。(第10项)
7. 审计报告意见类型
以会计师事务所出具的审计报告为准:无保留意见为达标,保留意见为基本达标,否定意见或无法表示意见为不达标。申请时提交上年度审计报告;获证后每年6月30日前按海关要求报送相关事项。(第12项)
8. 偿债能力指标
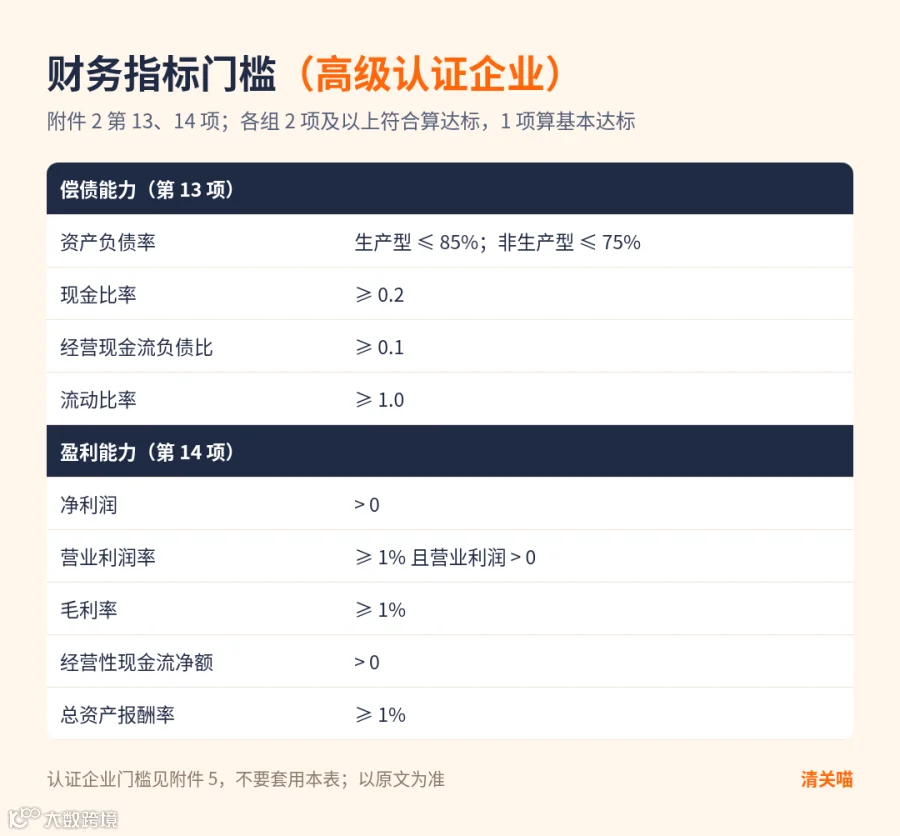
基于审计报告财务报表数据计算,四项指标中2项及以上符合为达标,1项符合为基本达标,均不符合为不达标:
- 资产负债率:生产型≤85%,非生产型≤75%;
- 现金比率≥0.2;
- 经营现金流负债比≥0.1;
- 流动比率≥1.0。(第13项)
9. 盈利能力指标
同样基于审计报告数据,判定逻辑同偿债能力(2项及以上符合为达标):
- 净利润>0;
- 营业利润率≥1%且营业利润>0;
- 毛利率≥1%;
- 经营性现金流净额>0;
- 总资产报酬率≥1%。(第14项)
10. 注册备案信息一致性
企业在海关的注册登记或备案信息须与实际一致,且近2年内无未按规定办理海关变更手续的情形。(第16项)
11. 海关处罚记录门槛
申请高级认证需满足:
- 1年内无单次行政处罚金额超过5万元的行为(除非未超过上年度进出口总值万分之一);
- 1年内被海关行政处罚不超过3次,或违法次数不超过上年度报关单证总票数的千分之一,且累计处罚金额不超过10万元。(第18、19项)
12. 货物与单证相符性
装运和接收环节需有明确流程,确保货物、物品与进出口单证信息一致。运抵货物需核实标签、数量和重量;离岸货物需核实购货或装运订单内容;关键交接环节须有签名、盖章或其他确认措施。(第58项)
三、 注意事项与其他要求
上述12项仅为通用标准中企业可初步自查的部分。人员安全、经营场所监控、集装箱检查、封条管理等贸易安全要求,以及涉及关联企业和出资人信用的守法规范条款,均需参照标准原文进行全面自查。
对于“认证企业”(AEO另一档次),适用公告附件5标准,门槛相对较低。例如偿债能力方面,生产型资产负债率放宽至≤95%,非生产型≤85%,现金比率≥0.1,流动比率≥0.8。具体指标请以附件5原文为准。
标准全文可查阅海关总署网站发布的《海关总署令第282号》及《海关总署公告2026年第34号》。
针对第5项(单证复核)和第58项(货单相符),核心在于确保单证与货物的一致性。数字化工具可辅助完成商业发票和装箱单的字段校验、金额核对、重量体积验证及HS编码建议,但最终复核责任仍由企业承担。此类工具不能替代官方申报系统或完整的AEO认证合规体系。
