

用户规模不等于商业成功,这一逻辑在AI领域同样适用。尽管部分头部AI应用占据热搜、拥有亿级用户,但商业化之路依然艰难;相反,一些看似低调的小众产品已悄然实现盈利。
以字节跳动旗下的AI陪伴应用“猫箱”为例。Sensor Tower发布的《2026年全球AI应用趋势洞察》显示,2026年第一季度,在中国iOS生成式AI应用榜单中,豆包虽在下载量和活跃用户数上双料夺冠,但收入冠军却被猫箱摘得。即梦AI和Kimi分别位列第二和第七。
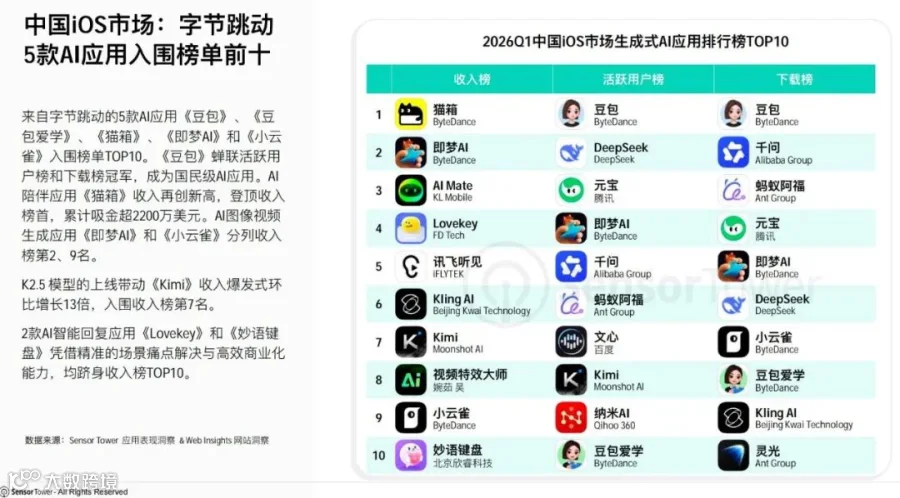
数据来源:Sensor Tower
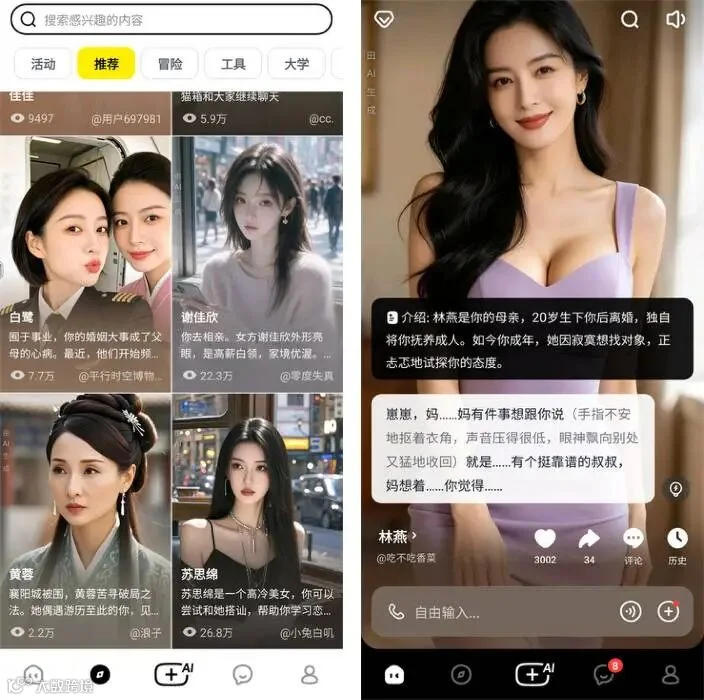
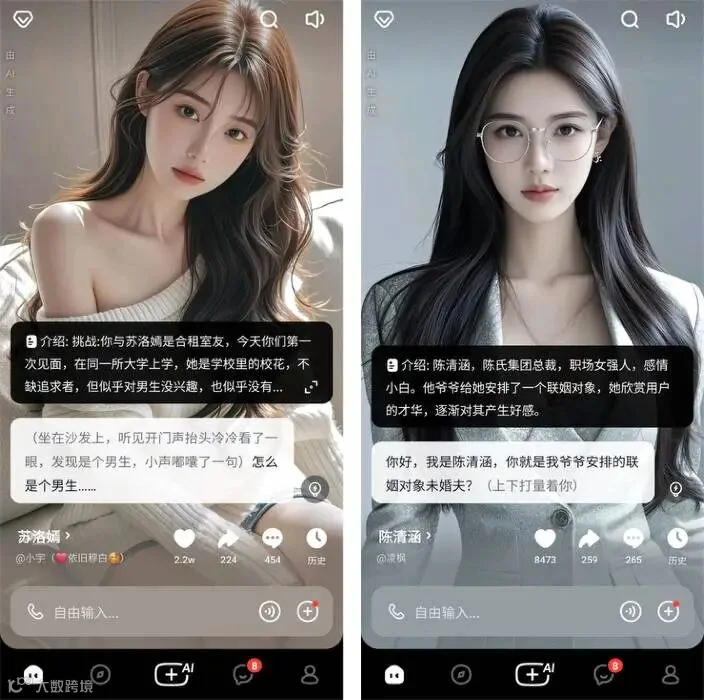
猫箱的核心功能极简——陪用户聊天。在业界热议AI提升生产力、替代人工处理复杂任务的背景下,这款靠情感陪伴和互动叙事的产品,跑出了一条独特的商业化路径。
01. 小众AI应用收入反超巨头
猫箱于2024年3月上线。据Sensor Tower统计,其累计iOS应用内购收入已超2200万美元(约合人民币1.5亿元),这尚未计入安卓端及广告收入。尽管在字节庞大的商业版图中占比不大,但考虑到其仅两年多的运营周期及远逊于豆包的用户规模,这一成绩颇具参考价值。
← 左右滑动阅读 →
数据显示,猫箱月活跃用户多在100万至200万之间,峰值超300万;而豆包日活已破2亿。尽管用户基数悬殊,猫箱在iOS内购收入上却表现亮眼。2026年8月,猫箱的单月活跃用户iOS收入贡献率约为即梦AI的5倍,是星野、筑梦岛等同类产品的4倍。
用户黏性方面,易观千帆数据显示,今年7月猫箱人均单日使用时长达14.8分钟,高于豆包的11.6分钟和即梦AI的7.5分钟。这表明,猫箱虽属小众,但具备极高的用户黏性和付费意愿。
当多数产品经理专注于模型推理、Agent能力及MCP协议时,猫箱通过优化虚拟人物设定和故事体验,证明了“内容+情感”同样能驱动持续付费。
02. 高黏性背后的互动叙事魔力
猫箱并非简单的聊天机器人,而是一个可自由发挥的互动故事世界。用户可创建或选择虚拟角色(被称为“崽”),设定其身份、性格及背景,进而展开恋爱、冒险或长篇剧情演绎。角色甚至能发布朋友圈、撰写日记,互动内容可自动生成小说。

相较于传统互动游戏有限的选项分支,AI赋予了剧情极高的自由度。角色基于上下文实时回应,用户可随时调整故事走向。这种“永远写不完的互动小说”体验,加上AI角色的记忆能力,让用户感受到被关注、被理解和被陪伴。
调研显示,“被记住、被陪伴、被理解”是吸引用户的核心因素。与豆包等工具型AI“用完即走”不同,猫箱的故事没有明确终点,用户对角色后续发展保持期待,形成了类似追剧、看小说的长期娱乐消费习惯。
03. 小额高频充值构建商业闭环
猫箱的商业化策略值得深入剖析。其主要收入来源包括会员订阅、虚拟道具及广告。iOS端连续包月会员价为25元,提供额外通话时长和模型权益。
此外,平台设有虚拟货币“猫粮”,100猫粮售价1元,用于购买小说章节、角色动态及解锁专属内容。
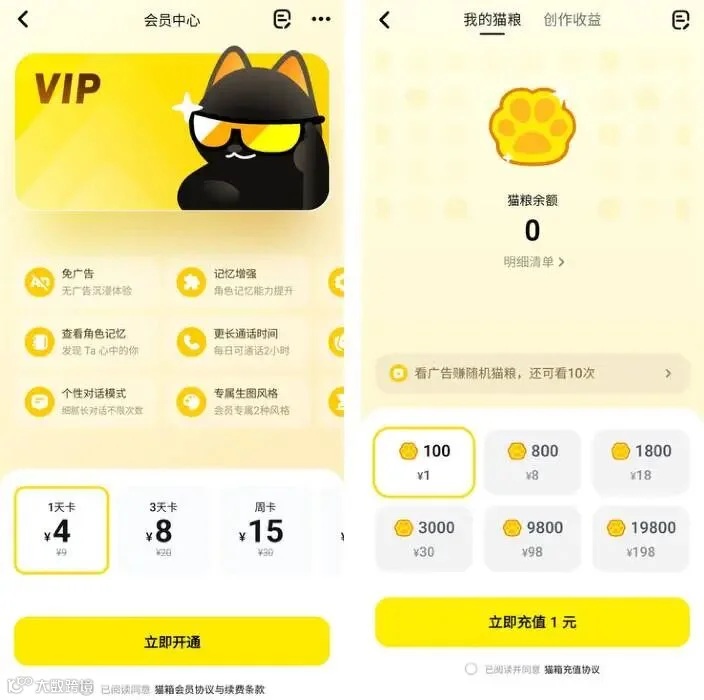
这种机制借鉴了网络游戏和网络文学的模式。相比一次性支付高额会员费,用户在剧情关键节点只需花费1元即可继续体验,决策门槛极低。第三方数据显示,100猫粮这类小额充值产品在iOS内购中表现突出。部分重度用户单月消费可达数百元,累计投入近千元。
该付费设计的优势在于:低门槛入口、自然的付费场景触发以及用户情感投入带来的沉没成本。然而,这也带来了伦理挑战:若过度利用用户依赖诱导消费,虽短期增收,长期却可能损害信任。
04. 通用AI助手的变现困境
猫箱的成功反衬出通用AI助手豆包的变现难题。据报道,豆包日活超2亿,但日收入不足100万元,主要源自电商佣金。与此同时,其每日算力成本高达数千万元。
在免费额度竞争激烈的市场环境下,用户已形成“AI应免费好用”的认知,通用助手难以仅靠订阅实现规模化盈利。字节正探索多元化路径:Seedance 2.0视频生成模型年化收入约20亿美元,主要面向企业客户;猫箱侧重个人娱乐消费;豆包则承担获取通用入口的战略任务。
对于AI产品而言,无论技术多强、增长多快,最终需回归商业本质:收入能否覆盖研发、算力及获客成本。用户越活跃,算力账单越沉重,这是所有AI应用必须面对的现实。
05. Character.AI破产警示:规模不等于盈利
海外AI陪伴赛道近期出现重大波动。2026年10月,曾被誉为行业鼻祖的Character.AI申请美国Chapter 11破产保护并计划出售资产。

尽管Google曾支付约27亿美元获取其技术许可及团队,但Character.AI经营陷入困境。破产资料显示,其拥有约1200万用户,但长期亏损,月亏损额达800万至900万美元。2025年其月度算力开支曾高达1000万美元,而订阅收入峰值仅280万美元,总收入未超530万美元。
Character.AI的案例表明,即便拥有千万级用户、顶尖技术和资本支持,若无法平衡高昂的算力成本与收入,依然难逃倒闭命运。这为所有AI陪伴产品敲响了警钟:收入增长只是第一步,实现正向利润才是生存关键。
06. 合规与壁垒:行业面临的双重挑战
AI陪伴行业还面临特殊的监管挑战。2026年7月15日施行的《人工智能拟人化互动服务管理暂行办法》明确规定,服务提供者不得诱导用户沉迷或产生心理依赖,严禁向未成年人提供虚拟伴侣服务。
这对产品的角色设计、内容管理及付费机制提出了更高要求。如何在保持用户体验趣味性与遵守合规底线之间取得平衡,是产品团队的一大考验。
此外,该领域技术壁垒相对薄弱。随着底层模型能力提升,角色创建、长期记忆等功能易被复制。猫箱的长期优势将取决于内容生态的深度、互动体验的精细化以及用户留存能力。新鲜感易得,长效吸引力难求。
07. AI创业冷思考:拒绝赚快钱幻想
猫箱的案例折射出AI创业的严峻现实。尽管AI概念火热,但创业成功率并未因此提高。大厂如字节,虽有资源加持,旗下各AI业务盈利状况仍差异巨大。
初创公司面临多重压力:用户注意力被主流社交平台瓜分,获客成本高企;AI应用特有的Token消耗使得免费策略难以持续;底层模型迭代迅速,自建功能易被大厂免费版本覆盖。
RevenueCat《2026年订阅应用现状报告》指出,新上线订阅应用中仅有4.6%能在两年内达到月入1万美元门槛。AI应用虽单客价值较高,但流失率也快。
AI创业机会确实存在,但并非遍地黄金。创业者需摒弃赚快钱的幻想,聚焦真实且可持续的付费需求,夯实产品基础,严格控制获客与模型成本。猫箱证明了小众赛道的可能性,Character.AI则警示了规模陷阱。在技术成熟与市场培育的过程中,耐心比速度更重要,毕竟服务器的Token账单从不等待。
参考资料:
1. Sensor Tower:《2026年全球AI应用趋势洞察》
2. DT商业观察:猫箱商业化、用户画像及付费行为报道
3. 晚点LatePost:字节AI产品、豆包及Seedance商业化相关报道
4. 点点数据、易观千帆、久谦咨询:AI应用活跃用户、使用时长及调研数据
5. Reuters(路透社):Character.AI破产保护及经营状况报道
6. RevenueCat:《State of Subscription Apps 2026》
7. 国家互联网信息办公室:《人工智能拟人化互动服务管理暂行办法》