


近日,传音控股以35.2港元/股的开盘价在港交所挂牌上市。扣除发行开支后,募资净额约29.68亿港元,资金将主要用于AI与终端技术研发。
当前,小米、华为、OPPO、vivo等国产手机厂商已将AI确立为核心战略。然而,传音此次赴港融资却遭遇市场冷遇:IPO发行价定于招股区间下限35.30港元,且首日开盘即破发。这一现象折射出资本市场对传音AI转型前景的信心不足。当行业普遍将AI视为增长引擎时,为何资本不愿为传音的“AI梦”买单?
传音AI意识觉醒:从被动到主动的战略转向
提及传音,大众印象多停留在“非洲手机之王”。在避开国内及东南亚红海竞争后,传音深耕非洲市场,占据了当地半数以上的市场份额,成为唯一能在该区域与苹果、三星抗衡的国产厂商。
此前,传音是国产手机中对AI压力感知最弱的企业。华为、小米早在2018年布局AI,OPPO、vivo于2024年全面转向,荣耀则在2025年初升级为AI终端生态公司。相比之下,传音直到2026年年报中才首次明确:将战略重心从市场拓展转向AI驱动的高质量发展。
传音的“迟到的觉醒”主要源于内外双重压力:
一是业绩下滑。2025年,传音营收655.91亿元,同比下降4.55%;归母净利润25.81亿元,同比暴跌53.49%。资本市场对增长停滞缺乏耐心。
二是竞品围攻。随着全球布局完成,小米设立专门团队进入非洲16国,荣耀携手MTN和Vodacom等主流运营商,OPPO和vivo在埃及等地建厂。传音在非洲的销量从2023年的1.05亿部降至2025年的9112万部,市场壁垒正在被侵蚀。

面对股东压力与市场失守风险,传音不得不将AI作为核心战略,试图通过技术升级重塑竞争力。
构建AI生态壁垒:理想丰满,现实骨感
传音的AI转型路径清晰:对AI赛道压强资源投入,将技术融入研发、服务及生态全链条,旨在通过AI串联旗下硬件,构建智能生态体。
这与小米、荣耀等厂商的思路一致。目前,传音已形成多元产品矩阵:消费电子品牌oraimo涵盖TWS耳机、智能手表等;家电品牌Syinix拥有电视、空调、冰箱等;此外还有笔记本、两轮电动车等品类。传音希望借助AI打通这些设备,在非洲家庭场景中建立排他性生态壁垒,实现从“手机之王”到“智能硬件之王”的跨越。
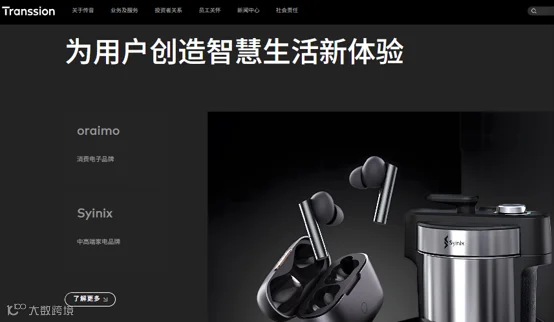
然而,资本市场对此持谨慎态度。传音港股发行价触及下限,国际配售认购倍数仅2.55倍,远低于今年前8个月近半数新股超10倍的认购热度。这种冷淡反映出投资者对传音AI故事可行性的质疑。
资金与时机劣势:百亿级竞赛中的追赶者
赴港上市旨在拓宽资本通道,为AI转型输血。但相比友商,传音在资金投入与时间窗口上均处于劣势。
友商重金押注,门槛高企
国内头部厂商在AI领域投入巨大:
- 小米:2026年AI投入至少160亿元,未来三年计划总投入600亿元。
- vivo:截至2024年10月,累计AI研发投入超230亿元。
- 荣耀:实施“阿尔法战略”,五年内投入超100亿美元布局AI生态。
由此可见,实现全链路AI转型的资金门槛至少在百亿元级别。
传音家底有限,胜算存疑
传音可用于AI转型的资金主要包括两部分:
- 本次募资:净额约29.68亿港元(约25.3亿元人民币)。
- 现金存量:截至2026年上半年末,现金及等价物余额为116.41亿元。
合计可用资金约142亿元,且需兼顾供应链备货及股东分红。相较友商每年百亿级的持续投入,传音的资源显得捉襟见肘。
综上,传音在AI战略上起步晚于同行1至7年,资金储备亦不占优。资本市场的不看好,并非否定AI本身,而是质疑传音以有限资源在百亿级竞赛中突围的概率。当拥有成熟生态与雄厚资金的友商大举进入非洲市场时,传音赖以生存的护城河正面临严峻考验。