为什么古茗是例外?
 伯虎财经
新茶饮上市潮:除了古茗,皆成“难兄难弟”
香港证监会的一则通告将茶百道推上热搜,也揭开了整个新茶饮行业在资本市场的尴尬处境。相比蜜雪冰城、沪上阿姨等品牌获得数百上千倍的超额认购,茶百道面向散户的公开发售仅获约0.5倍认购,遇冷明显。
纵观近期赴港上市的新茶饮品牌,二级市场的表现普遍低迷。对比发行价,奈雪的茶跌幅高达96.6%,沦为仙股;沪上阿姨下跌约五成;茶百道下跌76.9%;即便是拥有强大供应链优势的蜜雪集团,股价也回调了16.7%。
在这一片黯淡中,古茗成为唯一的例外。尽管其股价较历史高点回落三成,但对比发行价仍实现翻倍增长。从中报数据看,在其他玩家面临收入微增、净利下滑或单纯依赖开店维持增长的困境时,古茗保持了相对稳健的基本面。
古茗做对了什么?核心在于其克制的扩张策略与高效的业务转型。
克制是美德:从规模竞赛转向质量深耕
高盛在10月15日的报告中指出,古茗将2026年净开店目标大幅下调至1,100—1,200家,远低于年初3,600家的指引。这一调整引发市场担忧,主要基于两点逻辑:一是新茶饮传统估值锚定门店数量增长,放缓开店意味着增长预期松动;二是单店模型遭遇瓶颈,上半年古茗标准化单店GMV同比增长仅3.4%,日均出杯量几乎持平。
然而,在行业进入存量竞争阶段,放缓开店实则是理智且负责任的选择。过去几年,新茶饮行业盲目追求“万店规模”,导致边际效应递减。以蜜雪冰城为例,上半年门店增加近万家,但营收仅微增2.3%,净利反而下降14.7%。无序扩张不仅稀释存量加盟商利益,更可能损害品牌根基。
古茗创始人王云安曾明确表示,过快扩张容易出事,中国三四线城市平均2-3万人口支撑一家店,未来达到3-4万家门店即可,无需急于一时。数据显示,古茗与蜜雪冰城的闭店率均控制在5%左右(分别为4.81%和4.23%),显著低于茶百道(10.84%)和沪上阿姨(12.11%)。这表明古茗通过维护健康的加盟模型,实现了品牌与加盟商的“同舟共济”。
效率转身:咖啡业务构建第二增长曲线
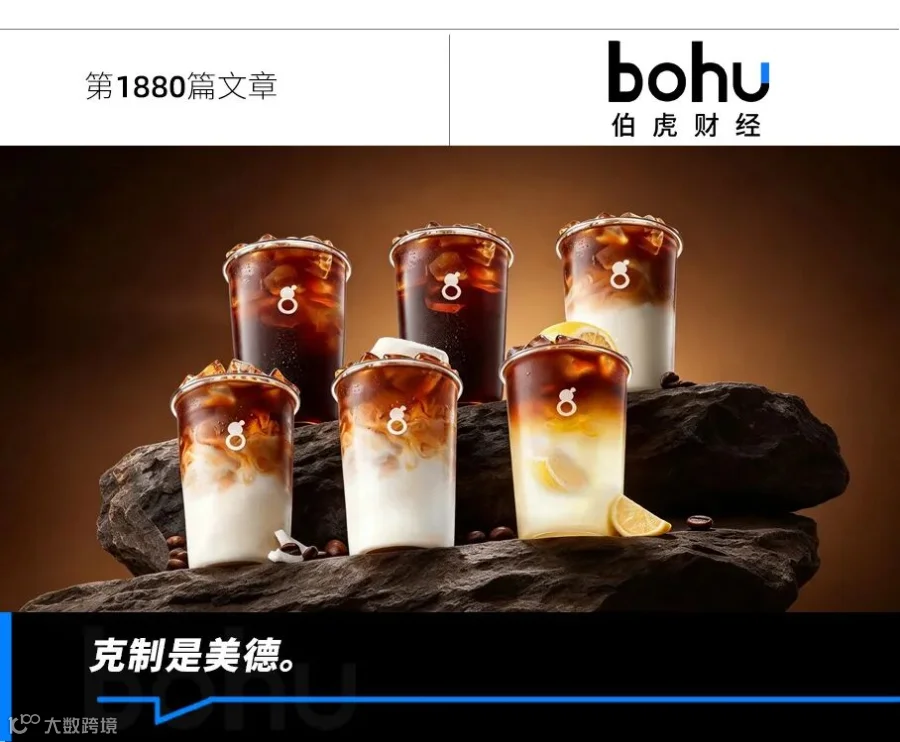
随着品类界限模糊,奶茶品牌纷纷引入咖啡、冰淇淋等产品,旨在打破下午茶的时段限制,打造全天候饮品渠道。在此趋势下,古茗的转型尤为迅捷。
虽然古茗单店日均GMV(7800元)低于霸王茶姬(约1.15万元),但其同比表现更为稳健。相比之下,霸王茶姬2025年同期数据为1.4万元,下滑明显;茶百道上半年日均GMV仅约4850元。差距的关键在于咖啡业务的贡献。
古茗高管透露,咖啡已成为吸引到店消费的重要抓手。目前,超90%的古茗门店配置咖啡机,咖啡收入占比超20%。若无非咖啡品类及早时段业务的补充,古茗难以在上半年维持增长。
首先是充分的准备。古茗耗时四年组建约30人的专业咖啡团队,涵盖研发、采购和品控,并在复用茶饮供应链的基础上,独立构建了咖啡供应链规则。
其次是供应链效率支撑低价策略。古茗采取区域加密策略,82%门店位于二线及以下城市,45%位于乡镇。73%的门店距离仓库150公里以内,99%实现两日一配。高密度的门店网络降低了单位供应链成本,为咖啡的高性价比提供了可持续空间。
此外,古茗还在试水烘焙早餐及啤酒饮品。在两广地区上千家门店的测试显示,烘焙产品日均销售超25份,搭配率达70%;杭州门店推出的平价啤酒也获得了市场关注。这些多元化尝试进一步拓展了古茗的增长边界。
结语
现制茶饮行业壁垒不高,竞争烈度极大。古茗之所以能脱颖而出,并非依靠单纯的规模扩张,而是在效率、节奏与合作伙伴关系之间找到了平衡点。通过克制开店节奏保障加盟商利益,借助咖啡等多品类提升单店效能,古茗展示了一种更具韧性的商业模式。
新刊财经:营收向上、市值向下,新茶饮“六小龙”告别规模竞赛