


渠道不能接走全部责任。
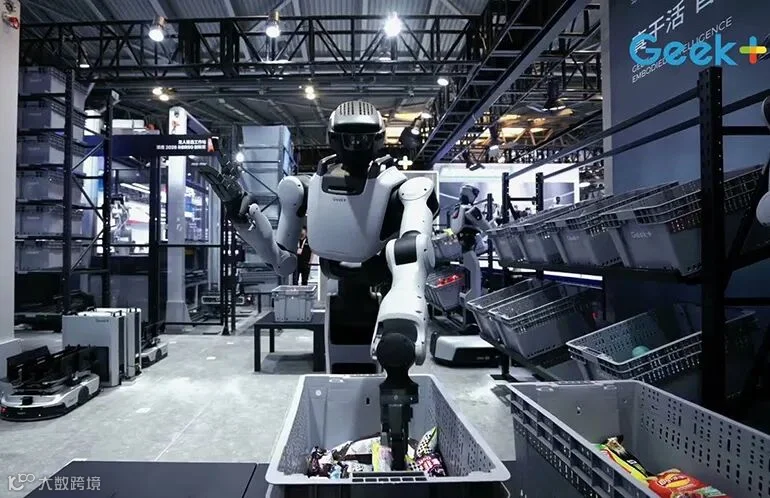
图 | Automated Warehouse
来源 | 旧地图OldMap
2025年,极智嘉海外收入达23.871亿元,占总营收75.3%,毛利率46.6%;2026年上半年,海外占比逾75%,毛利率维持在46.2%。对于这家北京起家的机器人企业,全球市场已不仅是补充,而是绝对的收入主体。
这一数据常被解读为渠道铺设广泛,但招股书揭示了更复杂的结构:2024年,其AMR收入中直销占66.8%,渠道仅占32.9%;全球500强终端客户订单约80%由直销获取。即便通过集成商销售,核心的安装调试仍由极智嘉承担。
极智嘉利用渠道进入陌生市场,却未将头部客户、核心方案及现场交付完全外包。这种模式虽增加了海外销售与服务成本,但保留了对客户需求、系统运行及复制逻辑的掌控权。海外高毛利并不意味着出海是轻资产运营。
日本先交真仓
极智嘉首个海外项目落地日本。2017年,其系统进入ACCA International运营的Birkenstock日本官网仓库。ACCA作为电商履约服务商,深谙订单与库存管理,确保了首站即真实经营场景。
随后,极智嘉与当地伙伴成立Geekplus JP。股权结构上,北京极智嘉持股39.6%,拥有近二十年仓储经验的日本投资人持股59.4%,当地分销公司持股1%。极智嘉并未追求全资控股,而是让熟悉本地仓储与客户服务的经营者持有 majority 权益。
这种少数持股结构具有双重价值:一方面,当地伙伴掌握场景与服务能力,愿意将首套系统转化为长期业务,Geekplus JP此后成为极智嘉关联渠道伙伴及前五大客户之一;另一方面,它确立了治理与价格边界,关联订单需在总部与当地间分配利润,换取了日本市场的快速响应与服务支持。
极智嘉并未先建立昂贵的全资组织再寻找客户,而是先将难市场的经营责任交给懂仓库的伙伴,同时保留产品与技术供给。这一策略降低了试错成本,也为后续不同市场的组织模式奠定了基础。
直营守住大客
2019年起,极智嘉在德国和美国建立团队,覆盖亚太、欧洲与美洲。面对成熟市场的大型客户、复杂系统及品牌要求,单纯依靠代理已显不足,公司遂形成“直营+渠道”并存结构。
2024年数据显示,直销贡献AMR收入16.10亿元(占比66.8%),渠道贡献7.923亿元(占比32.9%)。直销团队直接对接大型复杂项目,2022至2024年间,约80的全球500强客户订单由直销取得,主要集中在美、中、德、日等具备本地服务能力的市场。
该安排保留了两大关键资产:一是需求定义权,头部客户的选型逻辑、吞吐权衡及接口障碍等信息可直接反馈至产品团队;二是账户扩张权,总部能跨区域协调同一客户的新仓建设,不依赖单一国家代理商。
直营并非承包整座仓库。大型履约中心涉及WMS、输送、消防等多系统,极智嘉主要提供货架到人部分。守住大客户不等于抢走所有预算,更有效的边界是直接掌握机器人方案、核心软件及扩仓设计,外围系统则交由集成商负责。若全盘总包,组织将过重;若完全外包,产品易沦为可替换设备。
渠道补齐边界
极智嘉的海外渠道伙伴多为当地物流、供应链领域的中大型企业,熟悉法规、语言及既有系统。在Körber与Ariat案例中,集成商提供WMS并根据需求推荐Geek+ AMR,体现了明确分工。
极智嘉通常与伙伴签署非独家协议,不设最低采购或销售目标。这种灵活安排利于快速扩网,但也意味着伙伴忠诚度需靠产品竞争力维持。渠道关系只有在终端客户立项、落地并验收时才转化为真实收入,伙伴名单本身不代表市场份额。
由于无压货机制,总部难以依靠代理商制造短期增长,这迫使产品持续接受终端检验。管理的核心在于明确“项目责任表”:线索发现、方案定义、外围接口、验收签署及故障响应,各环节由不同主体牵头,但需对终端客户透明。
极智嘉未将交付责任全部转移。标准项目中,伙伴负责推广与维护;复杂项目中,公司直接参与方案与售后。设备安装调试通常由极智嘉负责,从发货到验收往往需一至三个月,送达现场并不等于确认收入。
责任保留越多,海外组织越重。2026年上半年,销售及市场费用同比增长15.4%至2.773亿元,主要用于海外团队、展会及差旅;贸易及票据应收款净额也从2025年末的9.582亿元增至2026年6月底的11.135亿元。高毛利需经过销售、驻场、验收、回款及汇率折算,才能最终体现为净利润。
渠道真正补齐的是本地能力,而非替总部隐藏现场风险。伙伴掌握客户与外围系统,极智嘉掌握核心技术与关键账户,双方共担责任,确保任何一方退出时,客户仍能明确责任主体。
高毛利并不轻
极智嘉海外毛利率长期高于整体水平(2024-2026H1海外毛利率约46.2%-46.6%,整体约34.8%-35.8%)。海外客户愿为成熟方案、交付确定性及服务支付溢价,供应链控制亦助力毛利保留。
然而,高毛利受收入确认周期、项目结构及地区组合影响,并不直接等同于高净利。此外,汇率波动构成显著约束。2026年上半年,公司确认净汇兑损失约1.046亿元,而上年同期为收益7739万元,导致经营亏损波动。尽管已建立预警机制并使用远期工具,全球收入仍不可避免地带来货币风险。
评估海外业务质量应关注运营指标:跨国扩仓比例、站点复制速度、故障响应周期、验收天数及应收账款周转率,而非单纯的国家数量。2026年9月,极智嘉在德国杜塞尔多夫开放欧洲创新实验室,旨在缩短欧洲客户从演示到方案的确认周期,并在当地合规框架下验证具身智能技术。
极智嘉的海外收入占比虽高,但出海挑战犹存。日本项目验证了产品跨越国界的能力,当地团队建设证明了持续服务的决心,而直销与渠道的组合则决定了全球客户经验能否反哺总部。
这套体系的核心不在于渠道数量,而在于分层安排:日本合资伙伴负责市场经营,大型客户由直营掌握,集成商补齐外围,极智嘉专注核心安装与调试。责任被分配给最接近问题的一方,但未完全外包。
代价是组织无法轻量化。当地员工、认证、备件、应收及汇率均在消耗海外毛利。极智嘉2025年实现调整后盈利,2026年上半年又现亏损,反映出全球化收入与成本入账的时间差。
相比在直营与渠道间二选一,极智嘉提供了第三种路径:客户关系、方案定义、安装调试及外围集成可分层运作。判断其成功与否,应看下一座仓是否更快、更稳地落地。跨境交易完成于海关,而跨境经营完成于设备多年运行后仍有人承担结果。