


2026上半年快消市场罕见负增长:渗透率成破局关键
2026年上半年,中国快消品市场出现罕见负增长。即便在疫情期间,该市场仍保持正增长,而2016年前更长期维持双位数增速。
数据源自纽锐拓消费者指数(原凯度消费者指数,2026年4月正式启用新中文名,隶属于CTR)。其核心逻辑始终未变:通过追踪家庭真实购物小票,洞察资金流向。
纽锐拓消费者指数中国首席业务增长官赵辉指出,快消品增长的第一驱动力永远是渗透率,其背后涉及场景、渠道及对消费者的重新理解。
拆解负增长:信心低迷与结构性收缩
消费者信心持续低位
消费者信心指数为89.5,意味着过去四年整体处于悲观状态。此前该指数低于100时仅五个月便恢复,此次已持续四年。

中国消费者信心指数连续四年低于荣枯线
量价齐跌与自有品牌冲击
监测的200多个品类中,64%均价负增长,38%量价齐跌。自有品牌占比虽仅2%-3%,但均价仅为整体的80%,客观拉低了市场均价。
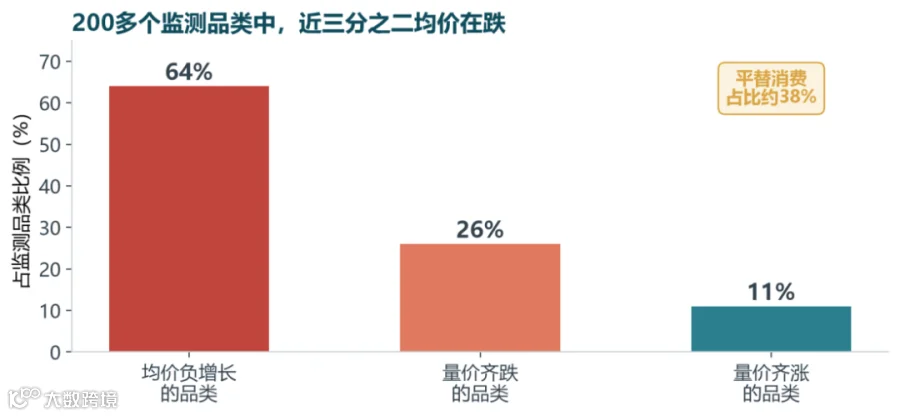
近三分之二监测品类均价下跌
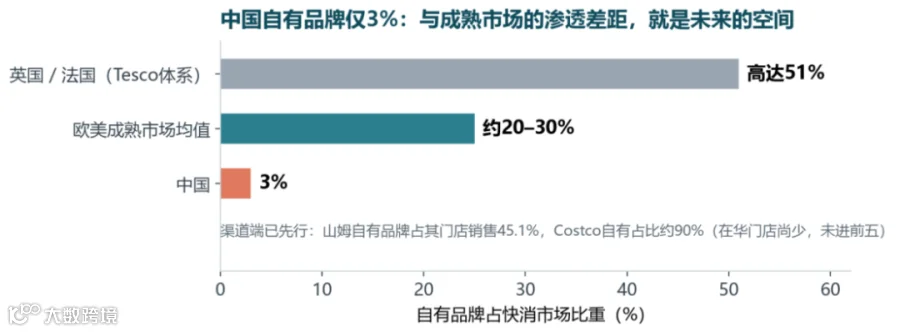
中国自有品牌渗透率仍有巨大提升空间
三大结构性因素
- 消费量收缩:米面粮油、家清个护等品类消费量下降。平替消费占比达38%,食品饮料虽未跌量,但均价全线走低。
- 送礼场景萎缩:春节传统送礼品类(酒、油、奶)需求下滑。年轻一代更倾向文化与服务类产品,“反向过年”也压缩了下线城市的送礼规模。
- 户外消费挤压家庭消费:节假日出游客流增5.8%,但人均支出降1.8%。“穷游”趋势分流了家庭端快消品消费。
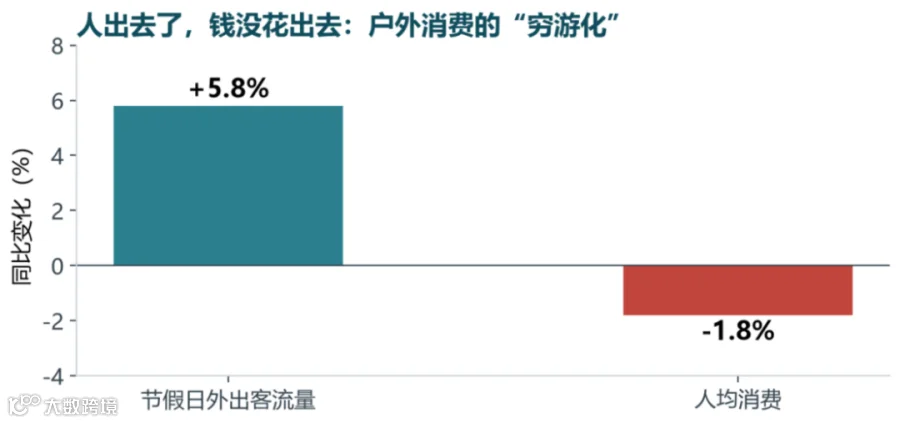
户外消费呈现“穷游化”趋势
新品存活率骤降
年上新40万个SKU,存活率仅20%(十年前超50%)。依靠“赌新品”获取增长的胜率大幅降低。
识别五大趋势:分化中的机会

上新翻倍但存活率腰斩
健康需求的代际差异
不同年龄层对健康定义迥异:年轻人关注护肝、睡眠;中老年人关注三高、免疫力。年轻人往往“口是心非”,口味优先于健康;老年人则真正依据健康决策。产品方向正从“零添加”转向“添加有益成分”(如益生元、功能性成分)。
短保与情绪价值崛起
短保产品(面包、鲜奶)因“新鲜”属性增长优于长保产品。具备情绪价值的产品拥有涨价能力,如谐音梗汤圆、香氛产品,本质是在售卖情绪而非单纯功能。
本土品牌高端化
90后购物篮中国货占比最高,但这并非低价降级所致。飞鹤、毛戈平等品牌通过高品质和高定价,重新定义了本土品牌地位。
运动场景高速增长
运动场景快消品涨幅达50%,远超大盘。受BMI健康管理政策及跑步、骑行人群扩大影响,电解质水、低GI牛奶等产品快速增长。
渠道重组:抖音居首
抖音超越淘天成为快消品第一大渠道。各渠道分工明确:小超市稳大盘,传统电商做新增,前置仓O2O引流,兴趣电商(抖音/快手)高效拉新但复购低。建议新品首发选择兴趣电商以快速提升渗透率。
抓住确定性:渗透率是第一原则
在不确定环境中,渗透率是快消品增长的底层逻辑。中国93%的增长品牌由渗透率提升驱动。渗透率涨,频次与各项指标随之上涨;反之,若渗透率跌,品牌将失去未来。

渗透率是快消增长的北极星指标
提升渗透率的两条路径:
- 场景扩张:打破单一场景绑定。如王老吉局限于“怕上火”,而伊利、蒙牛覆盖早餐、送礼等多场景,渗透率达90%。
- 全渠道铺货:实现“想得到、看得到、买得到”。渠道碎片化有助于提升购买频次。
需注意,消费者流失率高(年均70%),品牌需持续拉新以维持渗透率。
重构传播与人群策略
精准匹配曝光场景
不同品类需匹配特定场景:碳酸饮料关联体育赛事,酱油适合影院贴片,运动产品适配垂直社区。传播应从单向输出转向双向互动,如让消费者投票决定新品口味或代言人。
聚焦关键人群
- 年轻人:颜面经济与情绪经济核心,热衷会员店与O2O,宠物消费强劲。
- 新兴老年人:有钱有闲有主见,抖音与会员店是主要增量渠道。单身老年群体的情绪价值需求催生新服务形态。
- AI使用者:该类人群购买频次高10%,均价高7%,总花费高出47%。AI正辅助消费者从“比价”转向“选对”。

运动、AI及看球人群成为逆势增长板块
经营建议总结
- 放弃提价幻想:理顺价格带与自有品牌关系,应对均价下跌趋势。
- 精准上新:聚焦健康分龄、短保、情绪价值及运动场景,避免盲目铺货。
- 死磕渗透率:将其作为核心KPI,渗透率与频次成正比。
- 渠道分工协作:新品拉新靠兴趣电商,大盘稳定靠线下,复购沉淀靠私域与传统电商。
- 用户共建:将传播转化为双向互动,让消费者参与决策。
快消品的底色是渗透。价格决定单笔利润,渗透决定品牌寿命。