



10月21日,谷歌、淡马锡与贝恩公司联合发布《e-Conomy SEA 2026》东南亚互联网经济报告。尽管面临地缘政治、通胀及市场竞争等多重挑战,东南亚数字经济仍保持强劲增长态势。

报告预计,2026年东南亚数字经济GMV将达3680亿美元,同比增长17%;其中电子商务GMV达2260亿美元,同比增长18%。展望2035年,该地区数字经济规模有望突破1万亿美元,人工智能(AI)将成为推动未来增长的关键引擎。
本年度报告将研究范围扩展至东南亚十国,重点剖析AI对电商购物、平台竞争格局及消费者行为的深远影响。
东南亚数字经济规模突破3680亿美元
数据显示,2026年东南亚数字经济GMV预计达到3680亿美元,较2025年的3150亿美元增长17%,延续两位数高增长态势。
从行业结构看,电子商务占据最大份额。2026年,电商GMV预计为2260亿美元,在线旅游达590亿美元,交通出行及外卖业务为400亿美元,在线媒体收入约440亿美元。
长期来看,增长空间依然广阔。报告预测,到2030年东南亚数字经济GMV将增至6200亿美元,2035年进一步达到1.139万亿美元。互联网普及率提升、居民收入增加、数字支付扩张以及物流网络向二三线城市下沉,是主要驱动因素。
电商GMV达2260亿美元,直播业态持续升温
电子商务仍是东南亚数字经济增长的核心引擎。2026年电商GMV预计达2260亿美元,同比增速18%,高于数字经济整体增速。
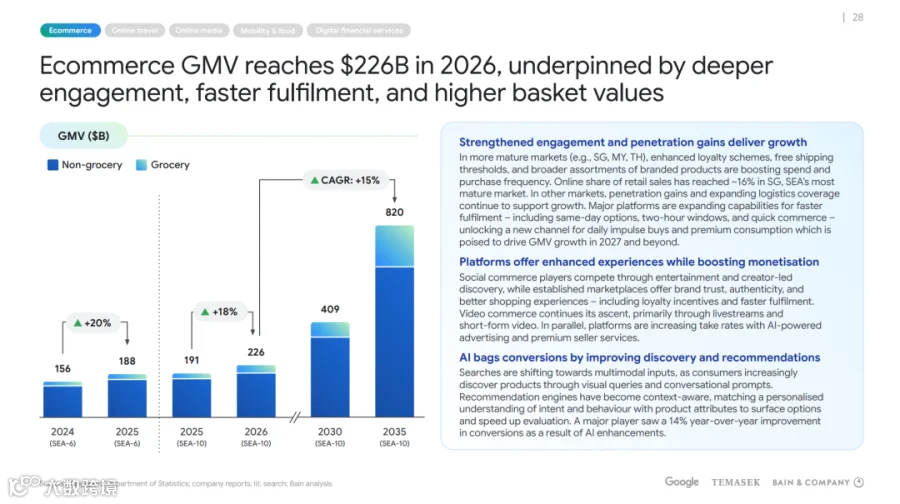
长期预测显示,2030年电商GMV将达到4090亿美元,2035年增至8200亿美元,2026-2035年年均复合增长率约为15%。
消费者行为呈现分化趋势:在新加坡、马来西亚和泰国等成熟市场,会员权益、包邮服务及品牌商品驱动消费频次与客单价提升;在其他市场,物流覆盖扩大与渗透率提升继续拉动新用户增长。
与此同时,直播与短视频电商保持增长,平台竞争加剧。Shopee依托物流与会员体系增强用户黏性;TikTok Shop正从内容驱动的冲动消费平台向综合型电商转型;Lazada则聚焦品牌及高价值商品市场。这表明,东南亚电商竞争已从单纯的低价流量争夺,转向配送体验、品牌信任度及营销工具的综合较量。
六大市场数字化发展呈现显著差异
印尼、马来西亚、菲律宾、新加坡、泰国和越南仍是东南亚数字经济的主要组成部分。2026版报告未单独公布各国完整电商GMV数据,转而聚焦AI普及度、用户行为及发展差异分析。
东南亚六国生成式AI使用普及率如下:
新加坡:70%
马来西亚:68%
越南:65%
泰国:63%
印度尼西亚:54%
菲律宾:53%
发展特点方面,新加坡和马来西亚的AI企业应用较为成熟;越南和泰国消费者在AI使用上表现活跃;印尼和菲律宾则拥有较大的用户增长潜力。
宏观经济层面,预计2026年各国GDP增长率分别为:越南7.1%、印尼5.0%、马来西亚4.7%、菲律宾4.1%、新加坡3.0%、泰国1.5%。各国在经济增速、消费能力及数字技术普及上的差异,要求电商平台采取因地制宜的运营策略。
AI重塑东南亚消费者购物链路
2026年报告显著变化在于将AI列为重点研究方向。目前,东南亚六国约2.43亿人使用生成式AI,占劳动年龄人口的58%。AI正从信息查询工具深入至日常购物及企业经营全流程。
在消费端,69%的受访者使用AI比较商品选项,19%的线上购物旅程始于独立AI应用,31%的消费者采用图片、视频或语音搜索商品。
在企业端,AI显著提升经营效率。Lazada的AI购物助手Lazzie在6.6大促期间日活用户约300万,经AI引导的订单平均金额高出其他订单75%。Shopee的AI客服已能处理约80%的客户咨询,使单次客服接触成本同比降低约30%。
此外,平台利用AI优化商品上架、广告投放、客服回复及推荐算法,助力卖家提效。这意味着,AI已不仅是内部效率工具,更直接参与消费者的商品发现、比较及购买决策。未来,东南亚电商卖家的核心竞争力将涵盖商品信息质量、品牌可信度、物流体验以及利用AI提升运营效率的能力。