

概述
毫米波雷达芯片作为毫米波雷达系统的核心组件,主要负责发射和接收毫米波频段电磁波信号。按技术架构划分,主要分为分立射频MMIC芯片与全集成SoC芯片两类:前者仅集成射频收发电路,需外置主控芯片;后者则在单芯片上融合射频、运算及控制功能,集成度更高。

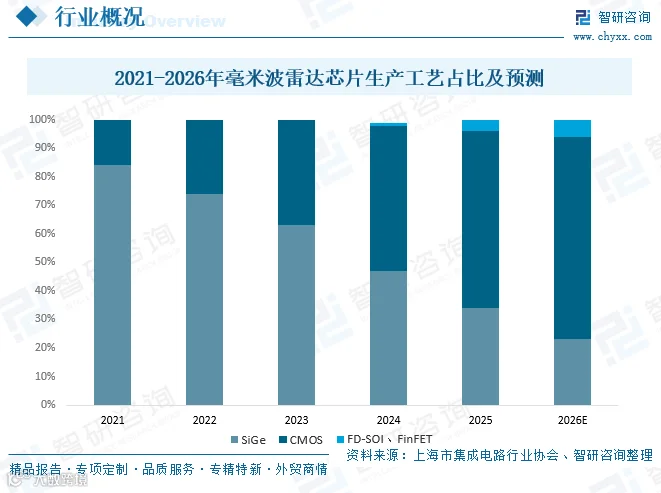
在制造工艺方面,毫米波雷达芯片经历了从砷化镓(GaAs)到锗硅(SiGe),再到CMOS工艺的演进。尽管SiGe工艺高频特性良好且成熟,但存在成本高、功耗大及集成度低等局限。随着CMOS技术在高频领域的突破,其凭借体积小、集成度高、功耗低及性价比高等优势,正逐步替代SiGe成为主流。数据显示,2025年CMOS工艺在毫米波雷达芯片中的渗透率已达62%。
产业链分析
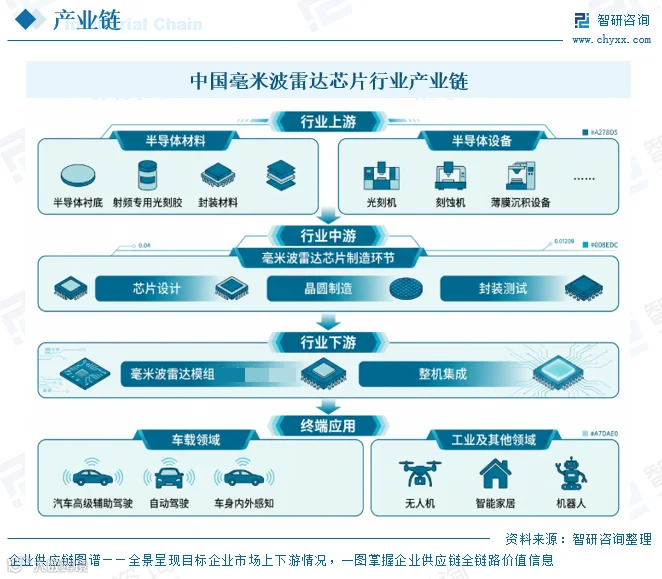
毫米波雷达芯片产业链结构清晰:上游涵盖半导体材料(如衬底、光刻胶、封装材料)及设备(如光刻机、刻蚀机);中游涉及芯片设计、晶圆制造及封测环节;下游主要为雷达模组及整机集成,终端应用聚焦于车载领域(高级辅助驾驶、自动驾驶、车身感知)及工业领域(无人机、智能家居、机器人等)。
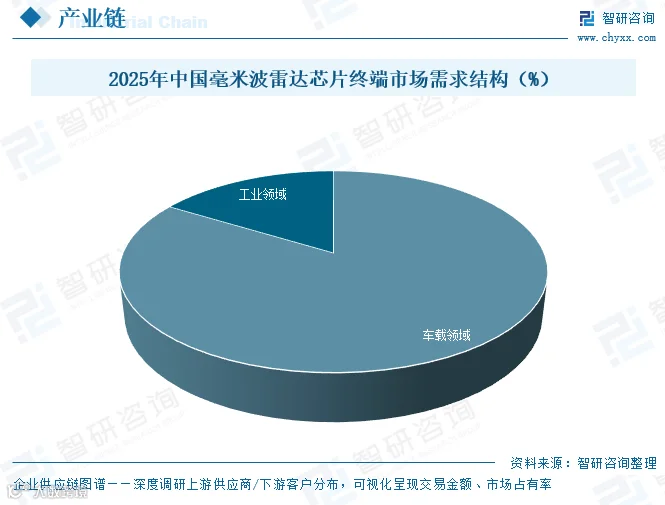
从需求结构看,2025年我国毫米波雷达芯片市场高度集中于车载领域,占比高达83.72%,是行业增长的核心驱动力;工业领域占比16.28%,虽场景多元但规模相对较小。
相关报告:智研咨询发布的《中国毫米波雷达芯片行业市场运行格局及发展趋向研判报告》
发展现状
随着先进制程、系统级封装及4D成像技术的成熟,毫米波雷达芯片性能显著提升且成本可控,应用边界持续拓宽。除核心的汽车电子领域外,智能家居、无人机及工业机器人等新兴需求增速亮眼。据统计,全球毫米波雷达芯片市场规模从2021年的74.4亿元增长至2025年的129.0亿元,年均复合增长率达14.75%。

国内方面,受智能汽车及新兴应用场景驱动,2025年我国毫米波雷达芯片市场规模达30.1亿元,同比增长33.8%,行业正处于由成长期向成熟期过渡的关键阶段,增长空间广阔。


竞争格局
1、整体格局
我国毫米波雷达芯片市场呈现高度集中的垄断竞争态势。2025年,CR4(德州仪器、加特兰、英飞凌、恩智浦)市场占有率高达82.4%。其中,德州仪器以32.7%的份额居首;本土企业加特兰以25.7%的份额紧随其后,展现出强劲的国产替代能力;英飞凌和恩智浦分别占据16.5%和7.5%的份额。

2、代表国产企业分析——加特兰微电子
加特兰微电子科技(上海)股份有限公司成立于2014年,专注车规级无线感知和通信芯片研发。其毫米波雷达芯片涵盖Alps、Andes及Kunlun三大平台,广泛应用于汽车ADAS、车身感知及工业消费领域。2026年1-3月,加特兰营业总收入1.54亿元,其中毫米波雷达芯片业务收入占比高达99.88%。


发展趋势
1、芯片架构向高度集成化与小型化加速演进
在汽车电子电气架构集中化趋势下,毫米波雷达芯片将从分立式全面转向SoC架构,集成射频、处理及控制模块,显著降低成本与功耗。同时,封装集成天线(AiP)技术的应用将推动模块小型化,满足车载前装对高可靠性的一致性要求。
2、4D成像需求驱动通道数指数级增长与制程升级
为满足高阶自动驾驶对高分辨率点云的需求,芯片通道数将通过MIMO技术及多芯片级联呈指数级增长。制程工艺正从40nm向22nm、16nm演进,在提升算力、降低延迟的同时优化热管理,增强高温环境下的稳定性。
3、AI赋能推动雷达从“信息采集器”向“智能感知节点”演进
毫米波雷达芯片正集成专用AI算力模块,实现端侧目标检测、分类及轨迹预测。这种“感知-决策”一体化能力减少了对域控制器的依赖,提升了恶劣环境下的感知鲁棒性,为分布式预处理提供关键支撑。
4、产业链协同与国产替代进程加速
随着本土企业技术创新能力的增强及获得主机厂认可,国产市场份额持续提升。技术进步带来的成本下降进一步激发了下游应用普及,政策支持与产业链协同将推动毫米波雷达芯片从高端专属向更广泛的民用领域渗透。
●以上数据及信息可参考智研咨询(www.chyxx.com)发布的《中国毫米波雷达芯片行业市场运行格局及发展趋向研判报告》。