


10月21日,宁德时代股价低开低走,盘中跌破240元关口,创下2025年7月以来新低。A股与港股同步下行,单日市值蒸发逾千亿元。回顾今年5月至今,股价从高点467.35元回撤近半,期间缺乏有效支撑。
此次下跌的直接导火索是10月20日晚发布的2026年三季报。财报显示,公司前三季度营收4421.37亿元,同比增长56.19%;归母净利润645.3亿元,同比增长31.60%。其中第三季度营收1652.21亿元,创单季历史新高,但归母净利润212.46亿元,环比二季度下滑约13亿元,为年内首次环比负增长。

营收加速而利润减速,导致两者增速差从一季度的不足4个百分点扩大至三季度的44个百分点。更为关键的是,实际净利润低于高盛、摩根士丹利等主流机构的预测下限,而营收则符合或超出预期。这种“收入猜准、利润猜错”的现象,引发了市场对公司盈利模型及估值逻辑的重新审视。
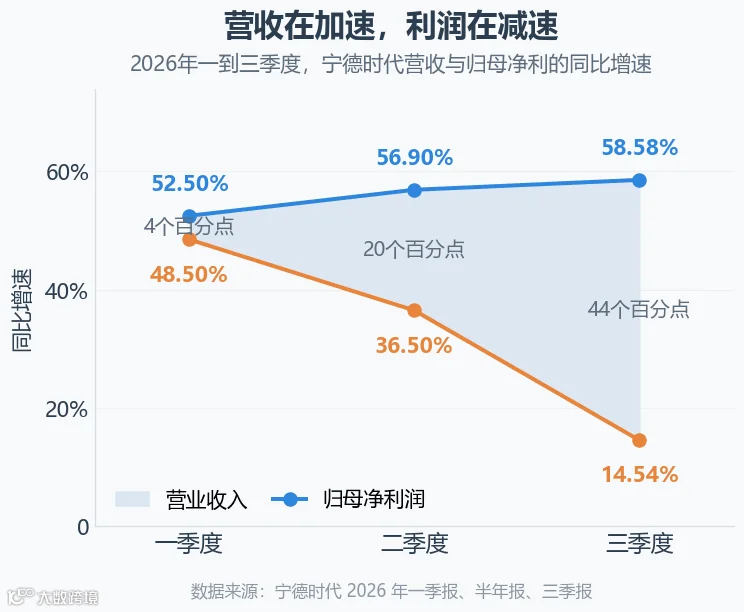
图1:2026年一至三季度,宁德时代营收与归母净利同比增速落差显著扩大。
盈利能力承压:每瓦时净利下滑与多重因素叠加
细分数据显示,宁德时代第三季度每千瓦时电池净利润约为82元,较二季度的97元及去年同期的112元明显下降。毛利率方面,三季度录得20.69%,环比下降2.46个百分点,同比下降5.11个百分点,创下2022年四季度以来新低。
拆解业务来看,动力电池与储能电池的每瓦时利润均出现同比、环比双降。值得注意的是,曾被视作第二增长曲线的储能业务,其每瓦时利润(0.056元)已略低于动力电池(0.057元),且毛利率降幅更大,成为摊薄整体利润的主要因素。
在售价持平的情况下,利润缩水主要源于三方面因素:
一是低价订单交付高峰。前期储能竞价激烈时期签署的长单在三季度集中交付,虽管理层称此为偶发性影响且四季度将缓解,但市场仍持谨慎态度。
二是消费税恢复征收。9月1日起锂离子蓄电池恢复征收2%消费税,仅9月一个月即增加税金约10亿元,导致三季度税金及附加环比大幅增加。
三是资产减值计提。碳酸锂价格波动叠加高位库存,公司三季度计提资产减值17.12亿元,环比增加约12亿元。

图2:2026年三季度营收环比增长,但毛利与净利均出现下滑。
此外,经营性现金流净额同比下降,每股经营现金流从二季度的5.74元骤降至0.30元。公司解释为主动调整供应商付款节奏,缩短账期并支付预付款。这一举动表明公司在供应链关系中主动让利,其信号意义不亚于毛利率下滑。
竞争格局生变:车企自研电池与宁德的战略突围
长期来看,整车厂掌控核心零部件的趋势日益明显。近期包括小米、小鹏、理想、问界、吉利、长安、奇瑞、零跑在内的多家车企,纷纷宣布自研电池或引入非宁德时代供应商。车企此举旨在掌握产品节奏与定价权,即便短期成本高于采购宁德时代电池,也要确保供应链安全。
受此影响,宁德时代国内动力电池市占率虽累计同比微增,但单季度份额呈现下降趋势。面对挑战,宁德时代并未单纯依靠降价,而是转向构建“巧克力换电”网络。
截至2026年9月底,巧克力换电站已覆盖全国200座城市,建成2520座。通过与蔚来、一汽、长安等车企合作,宁德时代试图将电池从单纯的零部件转化为网络资产。掌握电池包尺寸与接口标准,意味着掌握了换电网络的准入权。

图3:自研电芯车企与接入巧克力换电网络车企的重叠情况。
目前,北汽、奇瑞、长安、广汽、赛力斯、上汽通用五菱等已接入该网络,吉利亦通过入股蔚来能源打通底层标准。10月19日,宁德时代与华为引望达成合作,实现智驾与换电流程的自动化对接,进一步提升了换电体验与网络价值。
重资产投入:换电网络的商业账单与回报周期
运营换电网络的全资子公司时代电服,截至2025年末资产总额约61.1亿元,但营收仅2.87亿元,资产回报率尚低。随着站点规模从2025年底的1000座快速扩张至2026年9月的2520座,以及未来规划向1万座乃至3万座迈进,资本开支压力巨大。
据测算,单座换电站初始投入约290万元,2520座对应资金约73亿元,若达到3万座规模则需约870亿元。单站盈亏平衡点约为日均换电5500度,若日均换电100次,投资回收期需5-6年;若达200次,可缩短至3年左右。目前大部分站点仍处于爬坡期。

图4:巧克力换电站建设规模与资金投入估算。
为分摊重资产压力,宁德时代采取“自营+联营”模式,由地方国企或能源公司持有硬件资产,时代电服输出标准、设备及运营服务。商业模式也从一次性卖断电芯转变为收取服务费、租金及探索电池残值、金融等后端价值。然而,这一转型周期漫长,与资本市场季度性的考核存在时间错配。
估值逻辑重构:从成长股向价值股的过渡
管理层指引显示,公司未来五年复合增长率预计在20%-30%,较此前50%的高增速明显放缓。这意味着市场对其估值体系需从成长股逻辑切换至价值股逻辑。一方面,产能利用率保持高位,在建工程持续增加,自由现金流转为负值,显示公司仍在激进扩产;另一方面,增速预期下调使得高市盈率难以维持。

图5:出货量与增速预测台阶。
机构观点出现显著分歧。伯恩斯坦基于长期现金流折现模型给出较高目标价,认为当前被低估;而摩根大通等机构则因增速放缓下调评级。尽管公司启动大规模回购,但相较于千亿净现金储备,回购节奏相对温和,反映出资金在产能建设、换电网络拓展等方面的迫切需求。
结语:制造业利润分配的历史轮回与新路径
宁德时代正经历中国制造业典型的利润分配重塑过程。下游车企向上游延伸压缩了电芯环节的超额利润,而宁德时代则通过向下延伸至基础设施运营来应对。不同于以往上游被动整合,此次宁德时代主动将电池保留在表内,通过运营网络获取长期收益。

图6:2025年3月至2026年10月宁德时代换电网络关键节点。
尽管面临消费税上调、出口退税率降低等潜在利空,以及储能项目开工节奏不确定等外部风险,宁德时代凭借庞大的现金储备、技术标准优势及车企联盟,正在探索一条从重制造向重运营转型的新路径。其核心挑战在于,如何在利润率变薄的背景下,通过新的商业模式支撑起万亿市值的估值基础。