

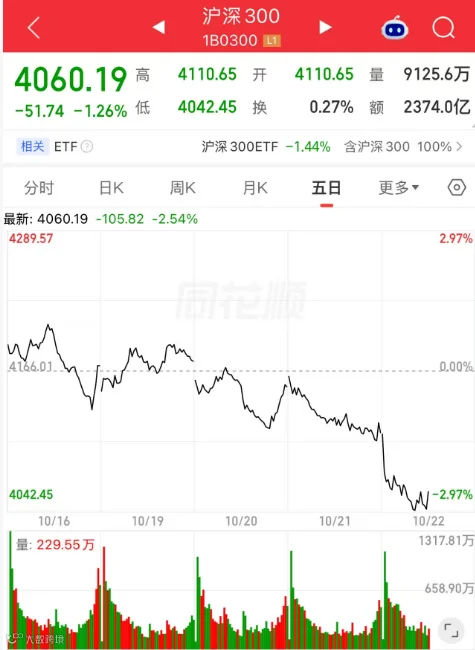
近期A股市场出现一种奇特现象:指数持续下跌,但资金却在尾盘集中涌入。数据显示,截至10月16日当周,沪深300指数已连续下跌10周,创下自2005年指数发布以来的最长连跌纪录,远超2023年12月的6周连跌。
尽管10月19日发布的三季度经济数据超预期,但市场反应平淡,沪深300仅微涨0.1%。值得注意的是,10月15日易方达沪深300ETF单日净流入188亿元,其中超170亿元集中在最后半小时成交,占当天成交额近九成。这种刻意在收盘价留下痕迹的操作,显示出明显的“国家队”护盘意图。
本轮下跌并非源于国内基本面恶化,而是跟随全球AI估值重新定价的调整。同期韩国Kospi下跌超7%,日经225下跌近5%,而与之相关性较高的科创50指数下半年跌幅近40%。然而,超预期的经济数据未能提振市场信心,说明国内基本面虽未拖累市场,但也缺乏向上驱动力。

图1:沪深300周线连跌创历史纪录,同期单只沪深300ETF买入集中于收盘前半小时。
汇金操作揭示真实意图
通过复盘汇金系宽基ETF的持仓变化,可以发现其操作具有鲜明的交易纪律特征。2025年末,汇金持有宽基ETF峰值达1.49万亿元;2026年1月至2月市场高位时,其在13个交易日内赎回约9000亿元;4月至5月再赎回近4000亿元,至5月末持仓仅剩1000多亿元。随后在7月市场低位时重新介入,9月底至10月中旬买回1400多亿元,两笔合计约2400亿元,不足此前撤出规模的20%。
这种高位止盈、低位回补的操作,虽被市场解读为“逆向调节”,但本质上更像是一位纪律严明的交易员,而非无限子弹的救世主。公开的ETF份额变化让市场参与者能够清晰计算其剩余“弹药”,从而削弱了其对市场信心的提振作用。

图2:2026年国家队从宽基ETF撤出资金与7月以来买回资金对比,回补规模不及撤出两成。
资金流向科技股保融资功能
资金结构的转变是另一重要信号。10月以来,沪深300在买入中的占比从历史平均的55%降至45%,而科创50和创业板合计占比从11%升至32%。华夏科创50ETF、科创半导体材料设备ETF及易方达创业板ETF等出现大幅净申购,这些正是今年跌幅最严重的板块。
这一动向表明,护盘资金并未单纯追求指数稳定,而是侧重于保障科技企业的融资功能。对于科技企业而言,二级市场估值直接关系到IPO发行、再融资及股权激励定价。科创50指数的大幅下跌可能导致融资渠道受阻,因此资金向科技股倾斜旨在维护“里子”而非仅仅照顾“面子”。
然而,这种策略对投资者信心的影响复杂。蓝筹股下跌主要影响情绪,而代表未来方向的科技股大幅下跌,则严重打击长期主义信念。国家队护的是方向,但散户是否跟随仍存疑。
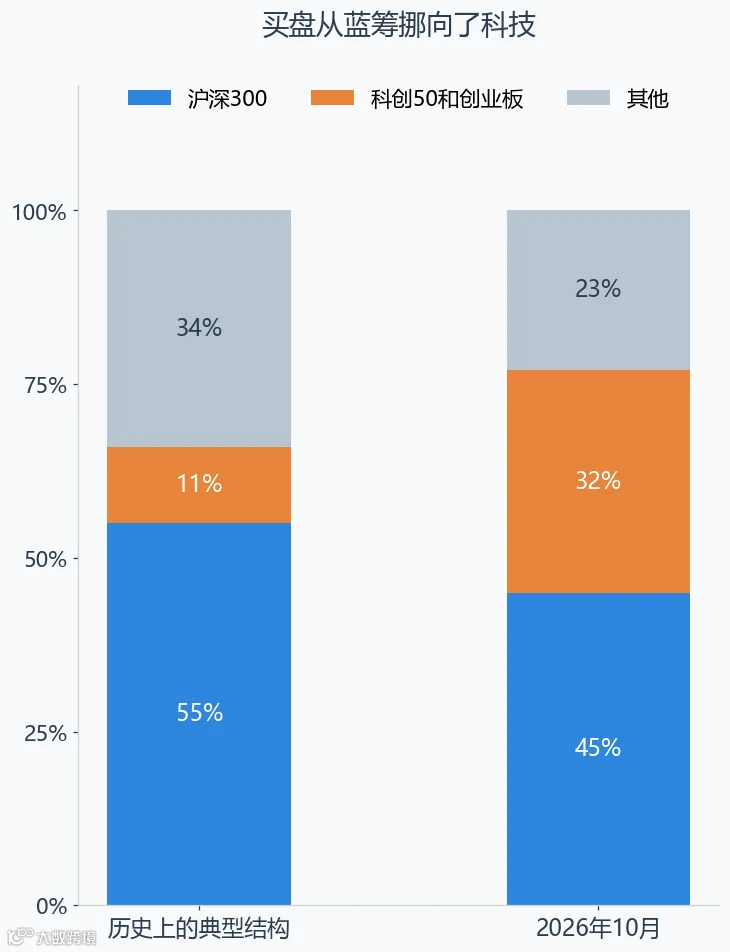
图3:国家支持资金买盘结构变化,沪深300占比下降,科创50和创业板占比上升。
情绪型阴跌难以靠资金扭转
当前市场的危险之处在于“情绪型阴跌”。与恐慌性抛售不同,情绪型下跌表现为资金缓慢撤离,缺乏明确的卖压终点,因为其核心是信心流失而非流动性危机。历史经验表明,仅靠资金托底无法改变市场预期。
2015年股灾期间,国家队强力干预仍未能阻止长期下跌,沪深300耗时五年多才回到前高;2024年夏季的ETF买入也仅起到缓冲作用,直到9月政策组合拳出台,市场情绪才真正回暖。目前,北向资金、主动公募及融资盘在AI硬件领域呈现净卖出状态,仅有汇金、保险和社保通过宽基ETF买入,形成“个股流出、指数流入”的背离局面。
跟随国家队买入在长周期可能获利,但在短期往往面临更大痛苦。托底只能减缓下跌速度,无法替代基本面的改善和信心的重建。
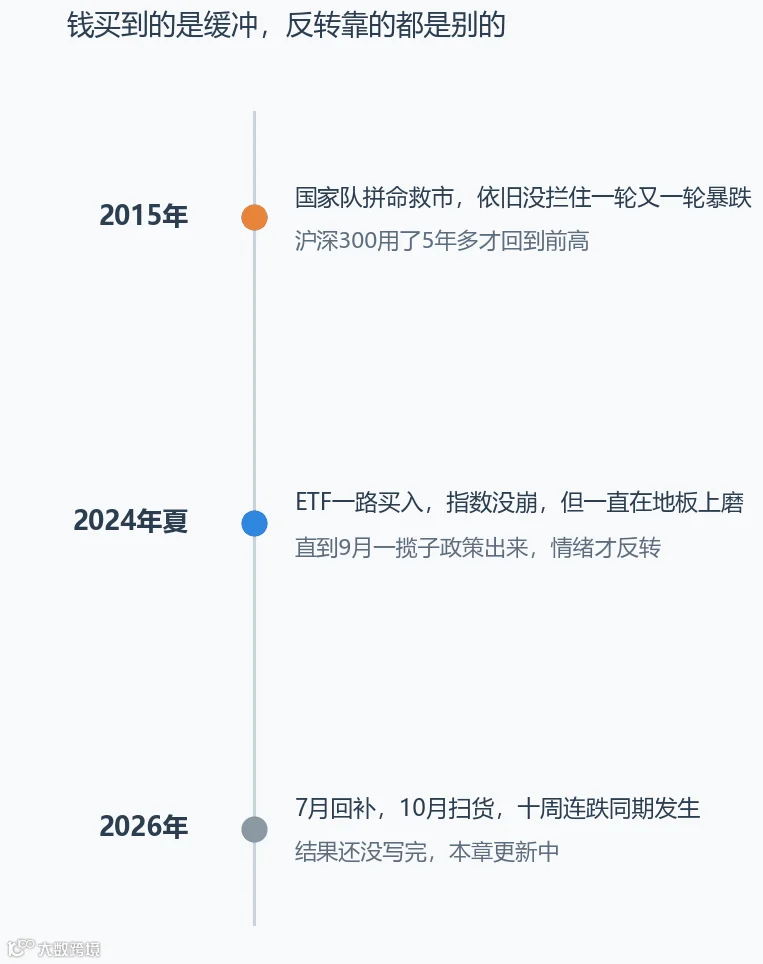
图4:2015年和2024年两轮护盘显示,资金仅能提供缓冲,反转需依赖其他因素。
市场陷入冷寂而非崩盘
近期监管层对大型保险机构进行窗口指导,要求不得止损卖出,以控制抛压。然而,即便在GDP数据超预期的背景下,市场依然反应冷淡。9月新增开户数同比下降34.9%,环比下降20.3%,创2025年7月以来新低,反映出“存量惜售、增量观望、杠杆撤退”的市场状态。
这种状态并非崩盘,而是“冷”。熊市中最令人担忧的时刻往往是大跌后的麻木期。从数学角度看,跌幅越深,回本所需涨幅呈非线性增长。例如,下跌20%需上涨25%才能回本。国家队将跌幅控制在一定范围内,虽减少了亏损幅度,但若缺乏反转动力,这点缓冲不足以改变投资者的离场决策。
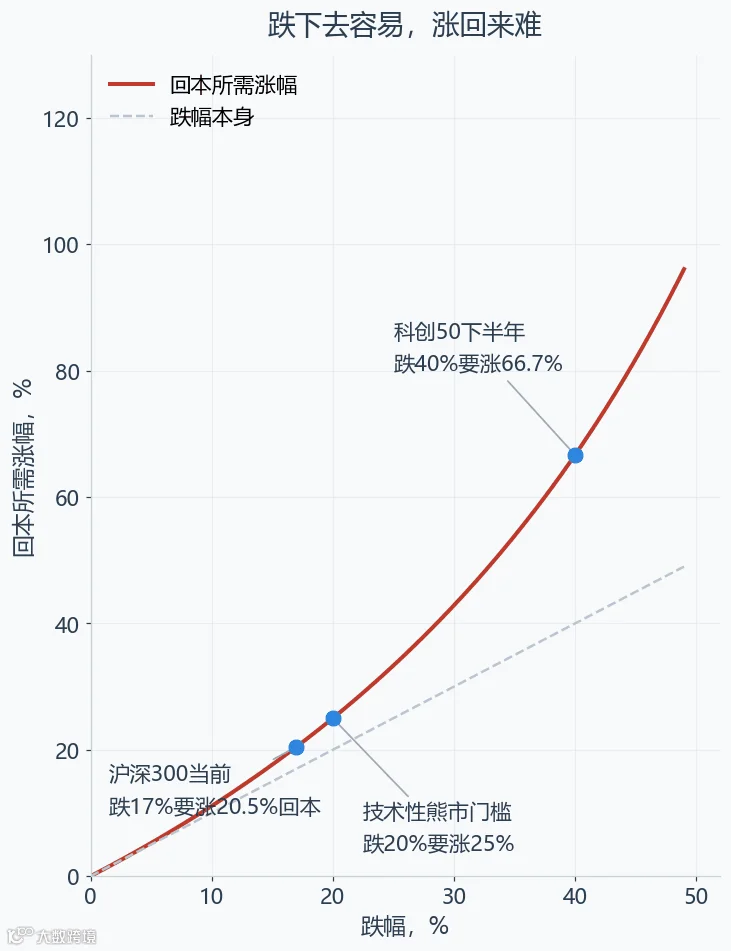
图5:跌幅与回本所需涨幅的不对称关系。
托底买到的是时间而非信心
纵观历次托市,资金规模并非决定性变量。2015年和2024年的经验表明,护盘能稳住价格底线,但无法直接修复预期。当前,尽管买盘加码、结构向科技倾斜且监管限制卖出,但新增开户低迷的信号更为诚实。
国家队通过托底买到的是时间,但能否将时间转化为空间,取决于在此期间企业盈利是否改善、居民收入是否增加以及市场公平性是否提升。若时间被白白消耗,托底最终只会形成一个稳定的指数伴随冰冷的情绪。
投资者需厘清自身盈利来源:是赚企业成长的钱,还是赚博弈资金的钱。前者需要等待,后者需要果断。在当前的市场环境下,大多数人亏损的原因在于未想清楚这一根本逻辑。有人在托底,与你能否回本,本质上是两回事。

图6:恐慌型抛售与情绪型阴跌的形态差异。
数据与口径说明
沪深300周线连跌10周、10月16日收4170.61点、较6月高点回撤约17%、此前纪录为2023年12月的6周:交易所公开行情,截至2026年10月16日当周。
10月12日至16日当周股票型ETF净流入888.5亿元、沪深300相关ETF净流入397.87亿元、10月15日易方达沪深300ETF净流入188.03亿元且尾盘半小时成交超170亿元:中信建投研报及交易所数据,转引自财经媒体报道。
汇金系宽基ETF持仓2025年末约1.49万亿元、2026年1至2月赎回约8975亿元、4至5月再赎回约3963亿元、5月末剩余约1000亿至1700亿元:基金定期报告及东吴证券等机构公开测算,不同口径存在差异,本文取区间中值。
7月13日至17日23只核心宽基ETF净流入961.14亿元:据汇金位列前十大持有人的ETF定期报告统计。
10月15日金融监管机构会议及对大型保险机构的窗口指导:据媒体报道的知情人士说法,官方未正式证实。
9月新增开户同比下降34.9%、环比下降20.3%:上交所数据及东吴证券测算。
科创50指数下半年以来跌幅,不同统计区间口径在22.5%至40%之间,本文采用下半年以来近40%的口径并如实标注区间差异。同期韩国Kospi跌超7%、日经225跌近5%:公开行情。
2015年沪深300回到前高耗时5年以上、2024年9月政策组合拳后市场反转:公开行情复盘。
本文所有图表为作者自绘,底层数据来源如上,个别示意图为形态示意,不代表实际走势。
免责声明:本文为个人观察与记录,不构成任何投资建议。文中涉及的市场判断均为基于公开信息的个人观点,市场有风险,决策需独立。文中人物为叙事载体,相关表述经处理,不指向任何可识别个人。