解卡领域商业模式创始人,专注100%交付
海外OTC骗局曝光:劣迹斑斑者的“换皮”收割
近期,市场上出现了一批打着“海外OTC培训”旗号的诈骗团伙。这些人员自身劣迹斑斑,因缺乏自然流量,转而通过币圈律师及网络KOL进行推广。然而,由于其模式存在严重漏洞且口碑极差,目前连合作律师也难以继续推动。
经深入调查,该团伙核心人员早在三年前曾试图与专业团队合作推广U卡业务,但因资金实力不足(无法承担基础进货成本)被拒。如今,他们改头换面,再次试图通过所谓“海外OTC”项目收割市场。
以下揭示这些操盘手的真实面目及其商业模式背后的陷阱。
核心人员背景:累犯式的诈骗路径
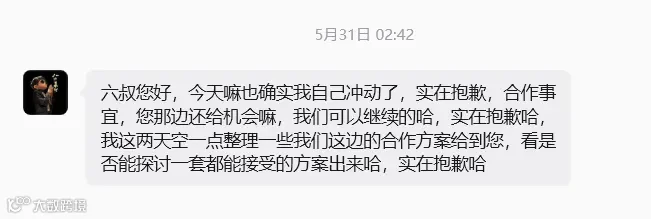
主要嫌疑人刘津骥及其下属欧阳(成都人),曾在2022年于西安学习OTC币商模式但未获成功。随后,二人转向TikTok福袋培训孵化领域,通过欺诈手段获利数千万元。此后,又涉足算力项目,在香港、泰国等地实施诈骗,甚至拖欠熟人巨额USDT至今未还。
目前的“海外OTC培训”实质上是2022年西安旧模式的翻新。在原有路径走不通后,他们利用所谓的“海外牌照”概念重新包装,旨在再次收割投资者,甚至误导了部分币圈法律从业者。

幕后老板及相关人员画像:


“同名IBAN”模式解析:理论完美,落地即崩
该团伙打着“海外持牌、同名IBAN无限收款”的旗号,宣称能彻底解决OTC商家的冻卡及风控难题。其核心逻辑是:服务商提供海外支付主体及独立APP,商家引导买家下载注册,完成身份核验后生成买家名下的IBAN账户进行转账,从而实现“同名打款”。
表面上看,付款人与收款人姓名一致,似乎能规避风控。然而,实际运营中存在不可调和的矛盾:
1. 牌照共用导致风险转嫁
由于申请独立海外支付牌照成本高昂,加盟模式通常是一套牌照供数十甚至上百名代理商共用。代理商需缴纳高额加盟费及月度订阅费,但所有交易风险均由代理商自行承担。一旦商号因风控被清退,前期投入将无法追回。
2. 实操困境与数据隔离
虽然牌照持有者亲自运营可能实现闭环,但授权给分散的加盟商则完全不同。一线反馈显示,客户抗拒繁琐的第三方核验流程,导致订单取消率极高。此外,将站内流量引流至外部APP极易触发交易所风控,导致账号被封。所谓的“大规模用户数据”是牌照方自营的结果,不具备可复制性。
营销困局:为何骗子无法持续?
该团伙失败的根本原因在于缺乏信誉与可持续的商业模式。由于自身劣迹斑斑且无自然流量,他们试图通过币圈律师和KOL进行背书推广。
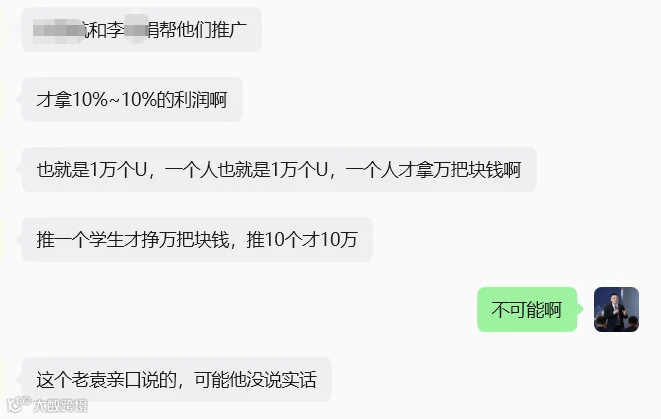
经实测验证,该模式存在严重缺陷。在尝试使用WISE等工具收款受阻后,他们转向线下课程隐蔽推销“特殊服务”,但这种不透明的推广方式难以获得市场认可。此前合作的某些律师因无法有效转化流量,最终将资源转介给其他资质不足的推广者(如曾因资金问题被拒的袁姓人员),进一步降低了项目的可信度。

总结而言,该团伙未能建立品牌信任,合作伙伴关系脆弱,且缺乏真正的业务闭环能力,导致客户流失与市场排斥。
若海外OTC业务真能实现合规闭环,其潜在利润巨大。然而,当前操盘手的不专业性使得这一愿景沦为空谈。

关于收益模型的质疑:号称月化5%的收益,扣除押金及各类费用后,投资者需投入本金约10万元方可月入5000元;若按20万本金计算,月入1万元,但需额外支付每年1万USDT的高额年费。这种设计实质上是对投资者本金的深度榨取。

此类模式不仅风险极高,且难以维持长期运营,专业法律人士亦难以将其合法化推广。
相比之下,行业内头部从业者的合规操作与品牌建设才是值得学习的典范。