

01 营收与财务表现
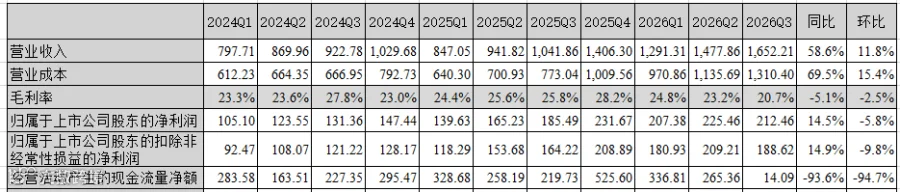
前三季度整体业绩:宁德时代2026年前三季度实现营业收入4421.37亿元,同比增长56.2%;归母净利润645.30亿元,同比增长31.6%。毛利率为22.7%,同比下降2.6个百分点。
期间费用:合计297.56亿元,同比增长59.2%,期间费率6.7%。其中销售费用增长40.0%,管理费用增长13.2%,研发费用增长22.9%。财务费用呈现净收益14.47亿元,同比大幅下降,主要受汇率波动影响。
现金流状况:经营活动产生的现金流量净额为616.25亿元,同比下降23.6%;现金及等价物余额达3333.98亿元,创历史新高。

第三季度单季表现
营收与利润:2026年三季度营收1652.21亿元,同比增长58.6%,环比增长11.8%。毛利率20.7%,同比下降5.1个百分点,环比下降2.5个百分点,降至2023年以来季度最低水平。扣非净利润188.62亿元,同比增长14.9%,环比下降9.8%。
经营现金流:三季度经营活动产生的现金流量净额为14.09亿元,为2021年以来单季度最低。公司表示主要用于提前支付供应商货款。从应付票据和应付账款余额看,三季度末余额为3333.72亿元,较二季度末减少221.15亿元。
02 电池业务深度分析
产能、产量及库存
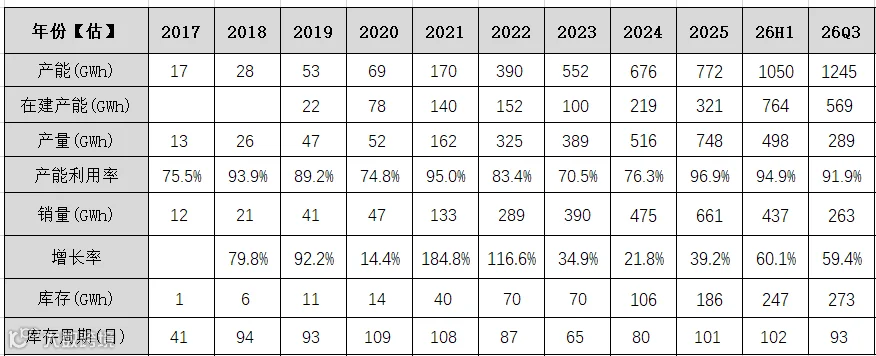
截至2026年三季度末,宁德时代产能超1200GWh。三季度产量约289GWh,销量约263GWh,库存升至约273GWh。估算产能利用率仍保持在90%以上。
细分业务营收与毛利
整体电池业务:2026年Q3电池业务营收约1472亿元,同比增长58.3%;销售量约263GWh。平均销售均价0.56元/Wh,毛利率约19.7%,同比下降约4.7个百分点。其中毛利约0.110元/Wh,同比下降约0.027元/Wh;净利润0.064元/Wh。
动力电池:营收约1168亿元,出货量约198GWh,同比增长53.8%,销售均价约为0.59元/Wh。
储能电池:营收304亿元,出货量约65GWh,同比增长79.1%,销售均价约0.47元/Wh。
价格策略分析:在本轮锂盐价格上涨周期中,宁德时代产品价格维持在0.56-0.57元/Wh区间,并未跟随上涨。原因一方面在于产品结构变化,低毛利电芯类产品占比上升;另一方面可能是公司主动让利,导致2026年以来锂电池业务毛利率持续下行。

03 账期、存货与市场展望
营运资金指标
应收与合同负债:2026年三季度末合同负债406.69亿元,同比持平;应收账款余额1129.12亿元,增速高于营收;应收款项融资余额257.84亿元,处于近期低位。
账期测算:按“应收账款+应收款项融资”计算,账期为85天,略有下降;若扣除合同负债,账期为60天,微幅增加。
存货分析:存货余额1447.70亿元,同比增长80.5%。按上半年末结构测算,库存商品余额约975亿元,对应货值约1220亿元。

总结与市场观点
宁德时代股价在半年报及三季报发布后均呈下跌趋势,主要受以下因素影响:
市场竞争加剧:市场预期出现“去宁德化”趋势,尤其在商用车领域。随着二线电池厂商重点布局,该市场份额可能被稀释,甚至低于乘用车市场份额。
增长预期放缓:虽然仍保持10%-20%的年化增长,但相比往年30%以上的高增速有所回落,引发市场担忧。
宏观与运营风险:出口退税、消费税及汇率波动对利润造成显著影响,仅汇率因素便导致数十亿利润缩减。库存方面,虽然总量看似较高(约1个季度销量),但扣除近一半的发出商品后,实际存货约对应45天销量,管理压力尚可控。但在锂盐下行周期中,高存货仍面临减值风险。
行业警示:若宁德时代电池业务毛利率进一步降至15%,其他同行企业的经营状况将面临更大挑战。