


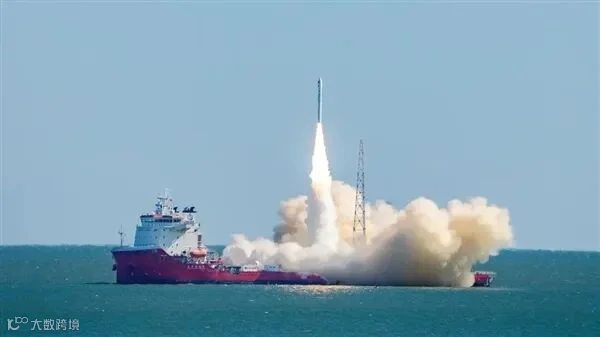
10月21日,谷神星一号海射型遥八在山东日照附近海域成功入轨。真正值得关注的不是第24次飞行本身,而是中国首次实现“陆地指挥、海上发射” 。当海上发射的指挥权从船上回到陆地,商业航天的发射组织方式正在被重新定义。
一次发射,两个“首次”
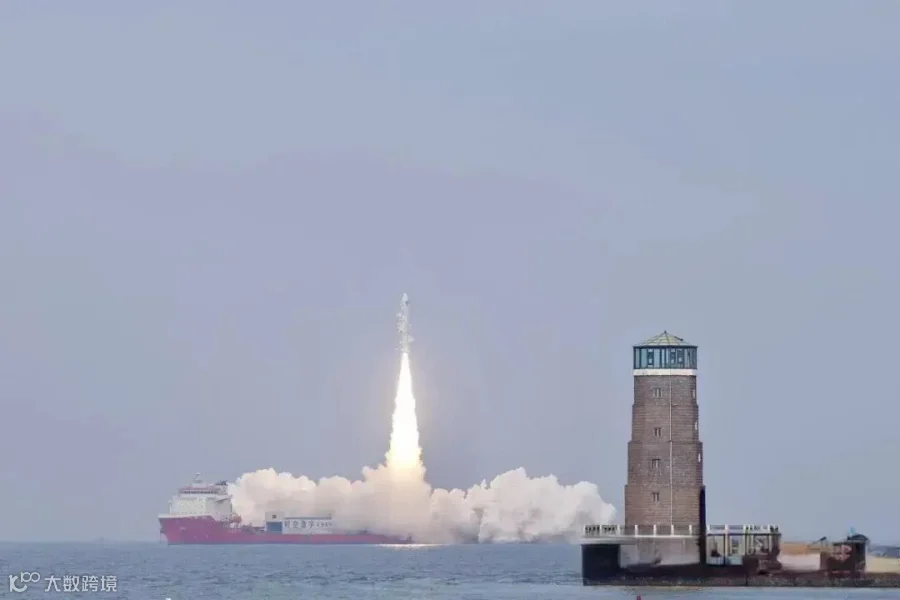
10月21日11时39分,太原卫星发射中心在日照附近海域组织发射,谷神星一号海射型遥八火箭将西光肆号01星送入541公里近地轨道。
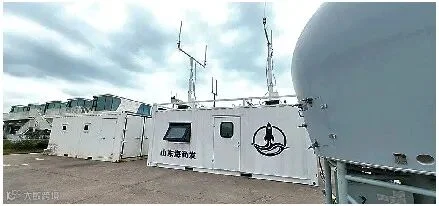
本次任务首次启用山东海商发日照指控中心,指挥环节完全在陆地完成,海上平台只负责点火升空。过去海上发射的指挥链条高度依赖发射船或海上平台,如今日照拥有了专属的陆地火箭发射指挥中心。
火箭由烟台海阳东方航天港总装出厂,一箭一星,载荷面向粤港澳大湾区遥感观测。谷神星一号海射型目前保持全部发射成功纪录,但这次“陆地指挥”的标签,比“又成功一次”更值得拆解。
运力缺口倒逼发射组织方式升级
为什么要把指挥搬到陆地?直接原因是海上发射的频率在快速上升。
2026年国内商业发射需求预计60到85次,而现有陆地商业工位的年保障能力只有50到70次,缺口明确存在。海上发射被推到“常态化主力”的位置,但常态化不等于简单增加发射船。船上的空间、人员和测控资源有限,指挥前移到陆地,才能把单次发射的组织效率从“项目制”拉向“流程制”。
更深一层,低轨星座的组网节奏在逼发射端交作业。中国星网规划近1.3万颗卫星,千帆星座规划超1.5万颗,截至2026年10月在轨数量与规划量之间仍有巨大落差。发射工位是瓶颈,发射指挥效率同样是瓶颈。 日照指控中心的投用,补的不是“有没有船”的缺口,而是“能不能把每一次海上发射跑顺”的缺口。
一个可以截图转发的判断:海上发射的竞争,正在从“谁有火箭”转向“谁有指挥体系和测控网络”。 火箭可以买,船可以造,但一套成熟的陆地指挥系统需要反复的任务验证来喂养。

产业链的卡位正在从“造箭”向“控场”迁移
这次任务对产业链的直接影响,不在于多了一颗遥感卫星,而在于山东在海上发射的组织环节完成了一次关键卡位。
东方航天港目前已保障26次海上发射,累计将164颗卫星送入轨道,具备年产50发火箭的装配能力。更值得注意的时间节点是:由海阳牵头编制的三项海上发射国家标准已获批发布,2026年11月正式实施。从“执行发射任务”到“参与制定发射规则”,这是产业链话语权的实质性上移。
对火箭公司而言,信号同样清晰。星河动力2026年7月完成数十亿元Pre-IPO轮融资,资金投向可重复使用液体火箭和中型固体火箭量产;公司已于2025年10月启动上市辅导。资本在押注的不是某一次海射成功,而是海上发射从偶发任务变成可复制交付能力之后的订单密度。
反常识的地方在这里:海上发射的成本优势,可能不在“便宜”,而在“不排队” 。陆地工位排期紧张时,时间成本比发射报价更能决定星座运营方的选择。谁能把海上发射的周转周期压缩到接近陆地工位的确定性,谁就握住了组网节奏的钥匙。

2026年是分水岭,但分的是“组织能力”
商业航天市场规模2025年为2.83万亿元,2026年预计达到3.5万亿元,增速约25%。总量在涨,但结构在分化。
2026年4月,注册资本11亿元的上海商业航天海上发射技术有限公司成立,股东覆盖卫星运营、火箭制造、海工装备和国有资本。国资以“需求方入股”的方式进入海上发射,意味着发射服务的竞争逻辑从“乙方投标”转向“股权绑定” 。对民营火箭公司来说,技术指标之外,能否嵌入已有的发射组织网络,正在变成一道新的准入门槛。
回到日照这次“陆地指挥、海上发射”。它不会立刻改变发射次数的排名,但它标记了一个方向:海上发射的下一阶段竞争,是基础设施和组织流程的竞争,而不是单发火箭参数的竞争。 谷神星一号海射型已经验证了固体小火箭的常态化海射路径,接下来要看的是,当液体火箭批量进入海上发射序列时,陆地指挥体系能不能接住更高的任务密度。
你怎么看:如果你所在的环节依赖发射工位排期,“陆地指挥+海上发射”的成熟,对你是增量机会,还是让竞争更拥挤了?
内容来源:网络
本期编辑:小艾
论文投稿:作为领先的高科技先进制造技术产业服务平台,AMT接受学术论文投稿;稿件的发布完全是公益和免费的;论文投稿邮箱:info@amtbbs.org
版权声明:AMT尊重版权并感谢每一位作者的辛苦付出与创作;除无法溯源的作品,我们均在文末备注了来源;如文章、视频、图片、文字涉及版权,请原创作者第一时间联系我们,我们将根据您提供的证明材料确认版权后立即删除内容或按国家规定标准支付稿酬!


