


我们将为您提供专业的保险配置方案,涵盖重疾、储蓄、医疗等多类型产品,全方位满足您的保障需求,让您无后顾之忧,安心享受香港保险的高回报与全球保障!

科技,终究跨越不了信用的周期。10月12日,北京朝阳警方一纸警情通报,震动整个金融圈。
宜信相关公司因涉嫌违法犯罪被立案侦查,实际控制人唐某、赵某等多名嫌疑人被依法采取刑事强制措施。经多方核实,通报中的唐某,正是宜信创始人,曾被称作 “中国金融科技教父” 的唐宁;赵某为其前妻、宜信核心高管赵玫。

就在通报发布前一日深夜,宜信向全体客户发出一封沉甸甸的致歉信,坦然承认残酷现实:集团多项业务巨额亏损,底层资产处置价值极低,已经发生实质性违约;经第三方核查,企业严重资不抵债,现存材料甚至不足以完成业务合规性独立尽调。
消息传开,无数人感到错愕。
大众记忆里,P2P行业早在2020年就完成全面清零。当年的宜信,还是行业里公认的 “优等生”,完成个人散户P2P业务100%兑付清退;旗下宜人贷2015年登陆纽交所,拿下 “中国金融科技第一股” 的光环。
躲过行业集体覆灭风暴的巨头,为何在六年之后轰然倒塌,走向刑事立案的结局?
回望宜信跌宕起伏的二十年,这不仅仅是一家企业的兴衰,更是中国互联网金融从理想、野蛮生长到彻底出清的完整缩影。
唐宁的履历,放在国内金融圈堪称耀眼。
1973年生于天津,北大数学系求学,大二远赴美国攻读经济学,曾任职华尔街投行,做过亚信科技投资总监,参与创办华创资本。而对他影响最深的一段经历,是在诺贝尔和平奖得主穆罕默德·尤努斯创立的格莱珉银行实习。
银行所践行的小额信贷理念 ——穷人也拥有信用,小额无抵押信贷能够改变普通人的命运,在唐宁心里埋下普惠金融的种子。

2006年,33岁的唐宁回国,在北京创办宜信。
彼时国内传统金融资源高度向大企业、国企倾斜,千千万万小微企业主、普通工薪阶层很难拿到贷款。唐宁把这片尚未被开发的市场,比喻成 “在盐碱地里种庄稼”。
但照搬海外纯线上P2P模式,在国内行不通。早期国内征信体系一片空白,借款端与理财端很难线上直接匹配。宜信就此创造出一套本土化的线下债权转让模式。
流程逻辑很清晰:宜信线下挖掘借款人,先由唐宁个人自有资金放款,获取债权;再把债权拆分成多份,重新包装成理财产品;通过遍布全国的线下销售团队,把拆分后的债权卖给投资人,投资人资金直接转入唐宁的个人账户。

这套模式让宜信的业务规模快速膨胀,可从诞生之初,就埋下了三颗致命的合规地雷:
✅ 大量资金沉淀在创始人个人账户,形成实质资金池;
✅ 底层是3年期长期借款,对外销售却是1年期短期理财,严重期限错配;
✅ 设置风险备付金,变相刚性兑付。
名义上是信息撮合中介,实质上,宜信变成了一家没有牌照、不受资本金约束的影子银行。2012年宜人贷网站上线,2013年推出借款APP,打出大数据极速风控的概念。2015年,宜人贷成功登陆纽交所,市值约5.3亿美元,迎来企业的巅峰。
鼎盛时期,宜信线下理财销售人员接近4万人,业务网点覆盖全国200多座城市。

外界流传着宜信 “15年零违约” 的神话,但神话的底色,并不是多么无敌的科技风控,而是巨大的息差空间。
借款人综合年化融资成本高达30%-40%,给到理财出借人的收益维持在8%-12%,中间丰厚的服务费成为宜信的利润来源。 哪怕底层出现10%的坏账,高额利差足以覆盖损失;再叠加源源不断流入的新资金,借新还旧,就可以掩盖风险。
2018年,国内P2P监管大幕拉开,行业大规模爆雷出清。宜信对外宣布主动合规转型,并且在2021年完成全部散户P2P业务全额兑付,收获一片好评。
可光鲜的上岸故事背后,是一场悄无声息的业务腾挪。
宜人贷和宜信集团内部重组,P2P业务剥离给关联主体,线下获客业务直到2022年初才正式终止。 普通散户的P2P清退了,但宜信手握近10万名高净值客户,数百亿规模的存量资金,并没有随之消失。
P2P的直接通道被监管关闭之后,风险换了一层外壳,转移到宜信财富。
面向高净值人群,宜信继续发售承诺年化4.6%-10.5%收益的类固收产品,存量规模长期维持300-500亿元。旧的资金池,借新的外衣死灰复燃,暴露出三大核心问题:
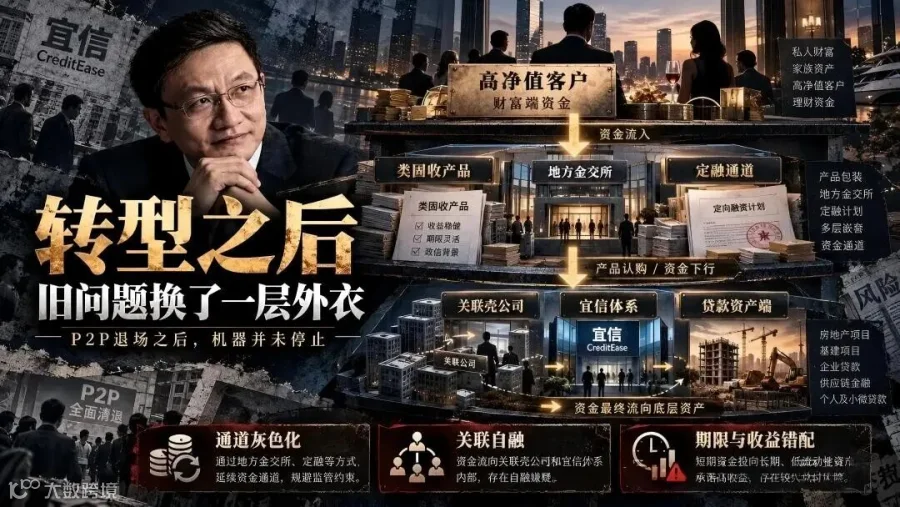
🔹 通道灰色化:借助各地地方金融资产交易所发行定向融资计划,绕开主流监管实现募资;
🔹 关联自融:多款理财产品底层借款主体,大多是宜信体系内壳公司,募集资金回流集团信贷业务,并没有真正流入实体经济;
🔹 期限错配+负利差:底层资产周期短,理财产品却做长期刚兑承诺;监管压降借款综合利率之后,资产端扣除坏账成本净收益不足6%,财富端还要承担8%左右的理财收益外加销售佣金,每年持续产生巨额亏空,只能依靠新发产品偿还旧的本息。击鼓传花的游戏,终究有玩不下去的一天。压垮宜信的,是资金、资产两端同时遭受重击。
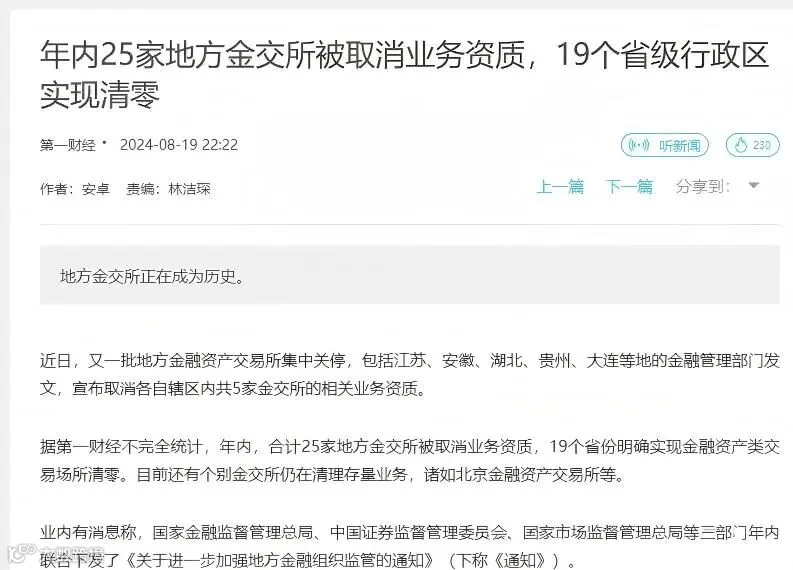
一方面监管重拳整治伪金交所,2023-2024 年,全国25家地方金交所被取消资质,十多个省份实现这类业务清零。宜信赖以募资的通道被直接切断,再也没有新的资金流入来填补窟窿。
另一边,资产端风险彻底暴露。 旗下宜人智科为保住助贷规模,重新承担信用兜底,为合作银行做担保、自营放款。财报数据触目惊心:担保或有负债从2023年2840万暴涨至2025年13亿元;单2025年坏账损失准备金计提就高达23.66亿元,2026年一季度再度巨亏近5亿元。
表外宜信财富的非标资产情况更加糟糕,底层资产质量崩坏,市场上无人愿意接手。
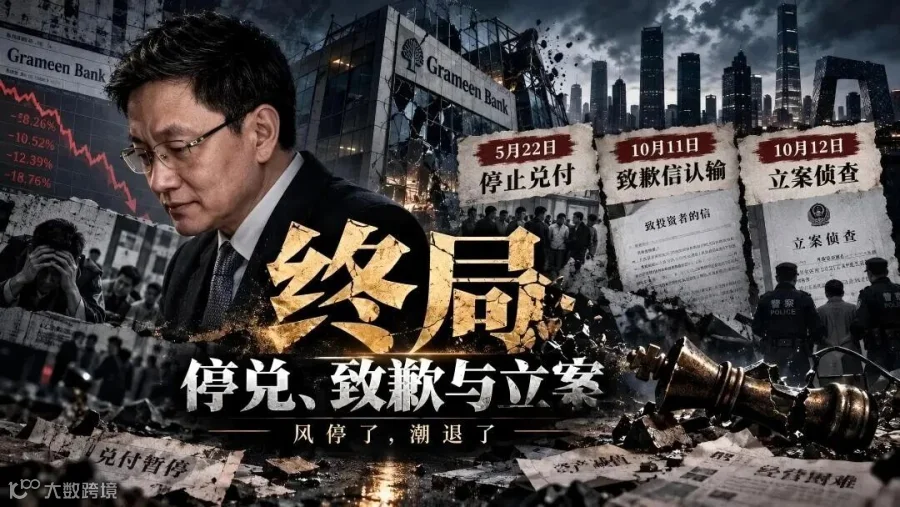
新钱进不来,旧钱收不回。2026年5月22日,宜信正式停止兑付。 随之抛出的 “净本金清退方案” 更是激起众怒:可退还本金 = 总投入本金-历史已经拿到的全部收益。不少多年复投的老投资者算完,非但拿不回钱,账面还变成 “倒欠平台”。
单方面毁约的方案点燃投资者的维权怒火,大量报案接踵而至。10月11日致歉信发布承认败局;10月12日,警方立案,核心实控人被采取刑事强制措施。二十年的宜信,彻底落幕。
从之前的中植系,到海银财富,再到今天轰然倒下的宜信,国内第三方财富野蛮生长的时代,已经彻底画上句号。
回看唐宁与宜信的故事,令人唏嘘。起点带着普惠金融的理想,拥有顶尖的教育背景与行业视野,却一步步滑入深渊。这背后,是所有人都应当敬畏的三条金融铁律:
第一,科技无法超越信用周期。
大数据、AI可以提升审批效率,却不能改变借款人的真实还款能力。宏观周期下行的时候,底层群体偿债能力是硬约束,再华丽的技术包装,消灭不了真实风险。
第二,监管套利永远有尽头。
从早期个人账户归集资金,到后期借道伪金交所发行产品,面对每一次危机,宜信选择的不是彻底整改,而是寻找新的监管真空。但漏洞可以躲一时,躲不过一世。
第三,资金池是万恶之源。
一旦负债端背负高息刚性兑付,底层资产收益无法覆盖成本,就必然走上借新还旧的道路。击鼓传花的庞氏游戏,无论包装得多么光鲜,终有曲终人散的一刻。
了解更多香港业务↓↓↓点击图片跳转





版权声明:本公众号所发布的内容,若没有注明“原创”字样的,均源于网络收集整理,版权归原作者所有,图文如有侵权,请留言告知,我们会第一时间注明来源或删除。注明“原创”的文章,若想转载文章,请直接联系,转载时烦请注明来源“跨境圈海外资产规划”,深表感谢。
听说转发文章
会给您带来好运哦