
商务合作:Hannah
前两年在行业内掀起巨浪的饮用水,在品牌转型、找新增量的浪潮中,成为了一众大厂最先“抛弃”的部分。
-01-
巨头集体安静
2024年,中国饮用水市场的“水战”轰轰烈烈的闹了一场。
农夫山泉以绿瓶纯净水率先打响第一枪,单瓶价格低至八毛,大幅度压价效果显著,农夫山泉很快抢占先机,拿下大半份额;随后价格战持续升级,更多品牌选择跟进,战场也逐步扩张从纯净水蔓延至天然水,从中低端覆盖至中高端,内卷的风席卷整个饮用水市场,单瓶价格一度低至三毛。
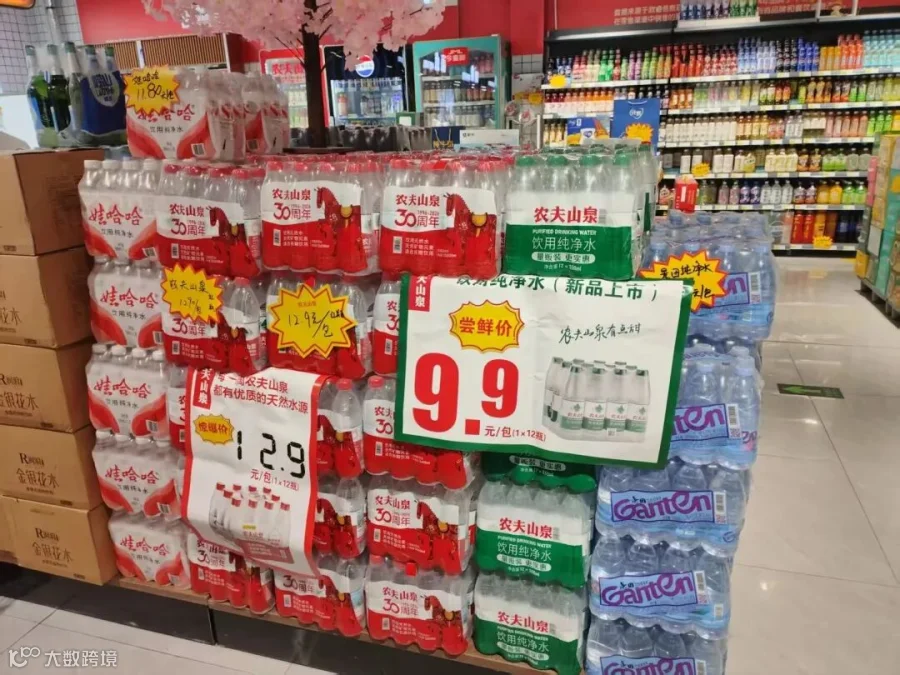
同时,为了稳住价盘,品牌们在降价的同时,也在试图通过更多元化的方式进一步卷回去。
康师傅上线“9.0电解碱性水”,打出酸碱平衡、活力健康的扣喉,并且标注了该产品“喝酒应酬、常吃海鲜、运动恢复、久坐加班”等具体引用场景,进一步强调饮用水的功能性表达;
人群进一步细分,从包装规格和宣传重心上不难看出,婴儿水成了一众品牌集体发力的对象,试图抢占这个增长潜力可观的细分赛道,不过客观上讲,该赛道虽然客单价较高,但毕竟增量有限。
但这场激烈的价格战与产品内卷打到2026年,曾经冲在最前面的头部巨头反而纷纷放慢了脚步,声量和动作都低调了不少:头部大厂不再高调铺放新的价格战宣传,大面积的线下促销活动也明显收缩,新SKU的推出节奏放缓,就连此前热度很高的细分品类营销声量,也远不如前两年热闹。
来看行业几个头部品牌,能够明观察到的是,农夫山泉目前的工作重心明显转移。
饮用水业务可以说是农夫山泉目前最成熟的品类,且市场地位已经拉开,在饮用水行业没有新机会的前提下,该板块近两年不会有太大动作。
相较于饮用水,农夫山泉当前重点关注的是仍在持续上升的茶饮板块,近两年,茶饮料超越饮用水成为农夫山泉旗下的第一大收入来源,今年上半年,农夫山泉的茶饮料录得收益人民币131.22亿元,较上年同期增长30.1%,无论接下来是再造新热点、还是持续收割市场份额,该板块的空间都要更大。

而曾经的千年老二华润怡宝,目前正面临增长乏力的困境。
市场份额的转移在这家老牌企业上体现的十分明显,作为华润饮料的头号收入来源,怡宝在纯净水细分品类的份额,从2024年一季度的63.7%掉到2026年第二季度的38.7%,两年时间,丢了一半多。
公司整体经营状况也并不乐观,中报显示,上半年华润饮料营收利润双双下滑,归母净利润降幅高达26.46%至5.92亿,近两年,公司大部分资源重心投入都在饮料业务上,目前尚未见明显成效,现在转过来弄怡宝,恐怕也是有心无力。
-02-
区域力量蓬勃
整个包装水赛道都在退潮。尼尔森数据显示,2026上半年全国包装水销量降4.9%、金额降7.3%,整个行业大盘的收缩,加上内部竞争已经趋近饱和,包装水行业的似乎再找不出什么新东西了。
但令人意外的是,头部们趋于平静,区域水品牌们反而斗志昂扬。
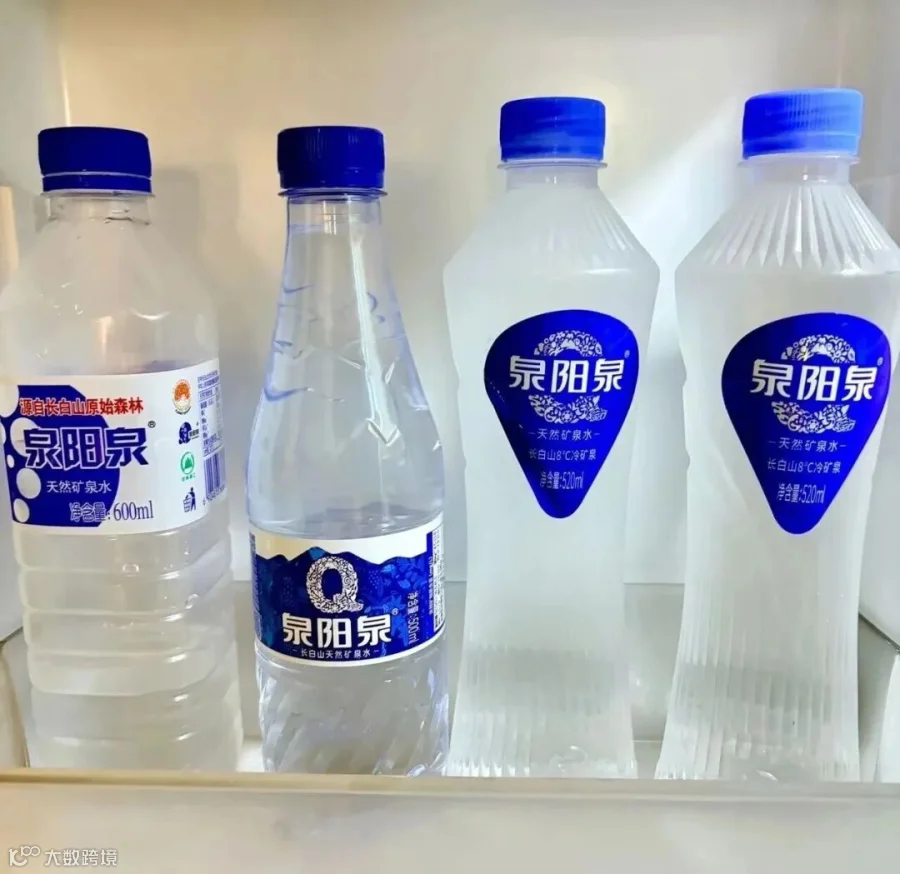
泉阳泉是这波区域水企里最出圈的代表。去年靠网友自发安利和头部直播间助推,这个盘踞东北二十多年的品牌一夜走红,东北消费者二十多年攒下的口碑,通过互联网放大后,成了它拓张外埠最硬的底气。
今年上半年的业绩印证了破圈的含金量:矿泉水主业销量增33%、营收增32%,外埠市场增速尤其突出,辽宁、黑龙江增速超七成,北京市场更是大涨156%。为了聚焦主业,它还在九月挂牌转让连续亏损的园林业务,回笼资金全部投向矿泉水产能和渠道,二厂区扩建投产后,中长期产能储备超过 160 万吨。
被称作“江西省水”的润田,走的是另一条深耕本土的路线。早年靠一元水战略扎稳江西市场,从省城超市到县城夫妻店,铺货密度让外来品牌很难撼动,如今本土市占率超六成。这种极致的渠道下沉和本土心智,是区域品牌最坚固的护城河—对很多江西人来说,润田就是瓶装水的代名词。
今年五月省属国资整合落地,润田通过曲线上市拿到全国化的资本门票,算真正迈出了扩张的关键一步。
西藏的5100藏冰川则走出了第三条路线。常年深耕机场、酒店等特通渠道,大众市场声量不高,却是高端场景的常客。去年水业务收入同比翻倍,靠的就是大客户渠道和水卡模式。
九月完成收购西藏生命之水,不仅拿到40万吨婴幼儿级水源的产能,还引入了西藏国资背书。它的逻辑很清晰:不和头部抢大众货架,把高原水源的稀缺价值做透,守好高端和特通场景。

当下纯净水赛道已经被价格战卷到底,PET 瓶片价格年内涨幅超 40%,瓶身占包装成本七成以上,成本涨、终端价涨不动,头部都陷入增收不增利,中小玩家更是难以为继。但天然矿泉水赛道却是下行大盘里的蓝海,2025年高端矿泉水零售规模突破242亿元,同比增11.3%,且除了百岁山暂时领先,尚未形成绝对垄断,空间足够大。
水源地是天然矿泉水的核心壁垒,也是区域水企最大的筹码。长白山、青藏高原、赣南的优质矿泉带,天生掌握在本土企业手里,不是靠资本和营销就能快速复制的。头部不是不想做,是好水源早已被瓜分,新建产能周期长、成本高,不如守着纯净水赛道收割。
这种错位竞争,给了区域水企生长的窗口。
只是,区域品牌的光环,往往也困在区域之内。从地方龙头到全国玩家,中间的鸿沟远比想象中深。
-03-
写在最后
泉阳泉在东北口碑无出其右,但过山海关后,多数消费者还停留在“网红尝鲜” 的认知,复购率难有保障。线下渠道拓展更是难,南方终端货架早已被头部占满,挤进去就要牺牲利润。5100产能翻倍后,特渠容量有限,下沉大众市场就要直面头部竞争,品牌和渠道都没做好准备。润田的困境更典型,本土基本盘越稳,扩张动力越弱,多年省外拓展不见成效,本质是战略和组织的路径依赖。
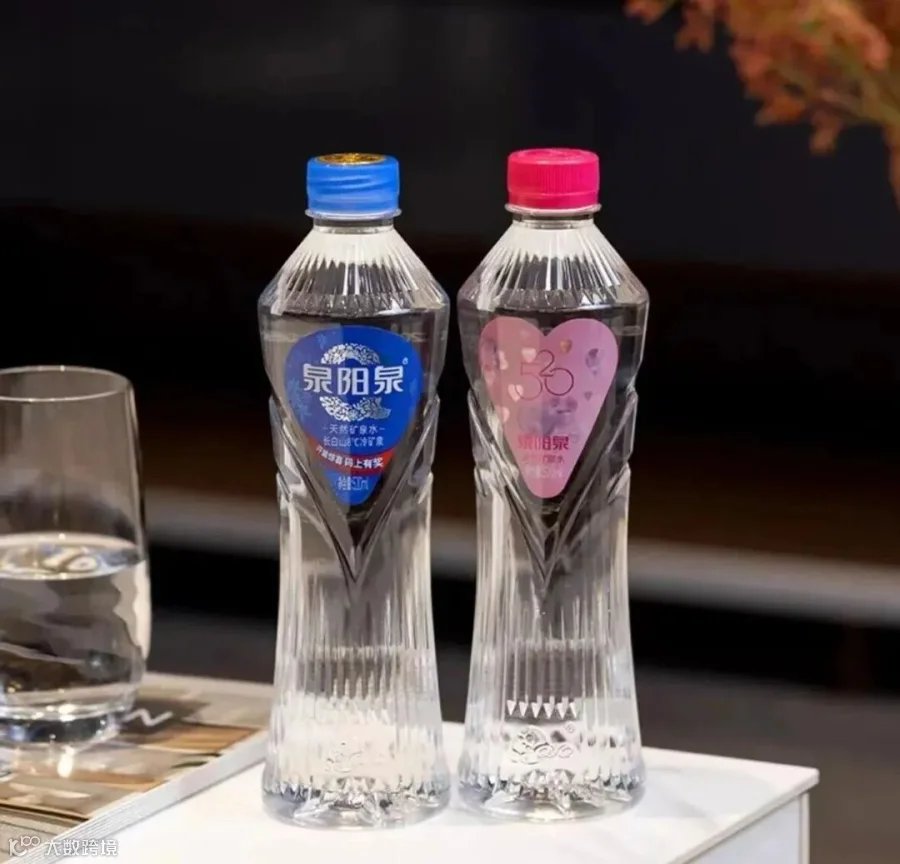
这批区域水企的崛起,踩中了三个节点:本土消费意识觉醒,消费者愿意为本地好产品买单;饮用水消费升级,水源价值被重新认知;头部战略收缩,留出了市场空隙。但风口总有退去的时候,流量热度撑不起长期增长,最终还是要拼产能、渠道、品牌的综合实力。
包装水行业从不缺黑马,但能站住脚的,永远是能把一时优势转化成长期壁垒的玩家。它们能不能真的搅动行业格局,答案很快就会揭晓。
文中图片均来源于网络,如有侵权私删
-end-
推荐阅读