搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
TikTok Shop反超Shopee,登顶泰国第一电商平台!
>
TikTok Shop反超Shopee,登顶泰国第一电商平台!
中企跨境-出海加速器
2026-10-21
20
导读:上个月的东南亚站报里,我说过一个信号:TikTok Shop 的流量,已经在多个市场逼近甚至反超 Shopee
上个月的
东南亚
站报里,我说过一个信号:
TikTok Shop
的流量,已经在多个市场逼近甚至反超
Shopee
。一个月后,这个信号落地了——交易规模也反超了。
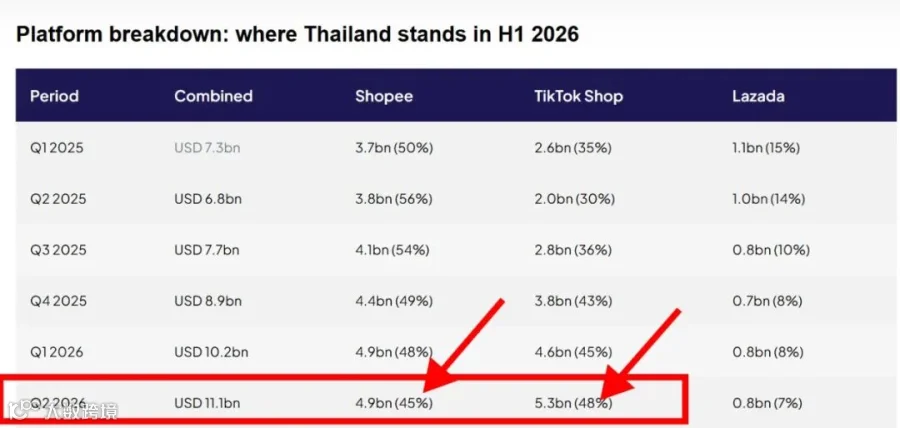
10月20日,市场研究机构 Cube 数据显示,2026 年第二季度,
TikTok
Shop 在泰国实物商品成交额(GMV)中的份额达到
48%
,首次超过 Shopee 的
45%
,
Lazada
降至约
7%
。内容电商,第一次在单一季度里,从交易规模上压过了传统货架电商。
一、9月站报:流量已经先反超
这份预警,我在上个月(9月)的东南亚电商站报里就给出过:Shopee、Lazada 两大传统电商的网站流量继续下滑,东南亚六国合计访问量已经连续 4 个月下降;另一边,TikTok Shop 的流量却在泰国、印尼、越南、菲律宾、马来西亚等多个核心市场逼近甚至超过 Shopee。
当时的问题还是:市场在降温,还是购物习惯在变?Cube 的数据给出了答案——不是市场降温,是用户的购物入口正在迁移。
二、Q2 GMV:交易规模也反超了
把
时间
拉长到上半年,两家几乎打平——TikTok Shop 泰国站 GMV 约 99 亿美元,同比增长 116%;Shopee 约 98 亿美元,同比增长 32%。仅一年前,2025 年二季度 Shopee 还占 56%、TikTok Shop 只有 30%。26 个百分点的差距,被压缩成了 TikTok Shop 领先 3 个百分点。
三、反超靠的不是冲动消费
过去聊起 TikTok Shop,很多人第一反应是短视频、直播、达人带货。但 Cube 的数据显示,反超的底层不是冲动消费,而是购买习惯的养成。
2026 年二季度,TikTok Shop 泰国用户平均每季度下单 11.8 次,Shopee 是 9.9 次;对比 2023 年一季度的 5.2 次,购买频次翻了一倍多。
消费者规模约 4100 万,逼近 Shopee 的 4400 万。
品类结构也在变:上半年美妆个护在 TikTok Shop GMV 中的占比从 2025 年的 33% 降至 29%,服饰、健康保健类占比上升。内容电商,正在从爆款驱动走向日常复购。
四、更关键的是开始赚钱
GMV 之外,还有一个容易被忽略的信号:
TikTok Shop 泰国站正在扭亏为盈。
据泰国商业分析机构 Creden Co 数据,TikTok Shop 泰国 2025 年营收 544 亿泰铢(约 16.3 亿美元),同比增长 350%;利润 30 亿泰铢(约 9000 万美元),扭转了 2024 年的亏损。同期 Shopee 泰国营收 883 亿泰铢,同比增长 76%,但利润下滑 40%。增长
质量
和规模,第一次同时站在了 TikTok Shop 这边。
五、Shopee 还在打,东南亚整体还没翻盘
反超不等于 Shopee 衰退。它上半年 GMV 仍增长 32% 到 98 亿美元,购买频次也在提高,只是没跑过对手的增速。真正的压力在 Lazada:2025 年全年 GMV 约 36 亿美元,同比降约 31%;2026 上半年又从 21 亿美元掉到 16 亿美元。
而在整个东南亚,格局还没翻盘——2026 上半年 Shopee 在六大市场合计 GMV 中仍占 55%,TikTok Shop 占 39%。泰国,只是 TikTok Shop 率先攻下的一个桥头堡。
六、对跨境卖家,两个提醒
一是别再默认“Shopee 主卖货、TikTok 只做引流”。
当内容平台的交易规模与货架平台持平,美妆个护、服饰、健康保健这类适合内容展示的品类,值得按独立渠道重新评估货盘和定价。
二是算清内容电商的账。
达人佣金、广告投放、平台费用、退货成本,都会吃掉流量红利。GMV 涨得快,不代表利润涨得快。先看单渠道毛利,再谈规模。
从流量反超到交易反超,泰国这仗还没有打完。屏幕里的内容战、配送路上的履约战,会一起决定下一轮座次。
【声明】内容源于网络
0
0
中企跨境-出海加速器
各类跨境出海行业相关资讯
内容
336
粉丝
2
关注
在线咨询
中企跨境-出海加速器
各类跨境出海行业相关资讯
总阅读
38.5k
粉丝
2
内容
336




 中企跨境-出海加速器