2026年,新加坡中央公积金制度连续第二年获评全球最高A级退休养老制度,排名全球第四、亚洲第一。
对新加坡永久居民PR而言,CPF不是入籍后才需关心的“公民福利”,而是从PR身份生效起,就已开始定义住房成本、医疗安全与退休质量的制度性资产。
一、新加坡CPF制度蝉联A级,全球第四亚洲第一
达信、特许金融分析师协会与蒙纳士大学商学院2026年10月20日发布的全球养老金指数报告显示:
新加坡以82分在55个受评制度中排名第四,较2025年的80.8分继续提升,连续第二年获评A级,稳居亚洲之首。
荷兰以85.8分蝉联榜首,丹麦、冰岛分列第二、第三;香港以71.2分获评B级,马来西亚以61.1分获评C+级。新加坡是亚洲唯一进入A级的制度,领先不是参数级的,而是等级级的。
分项数据更能说明优势所在:
制度健全程度90.4分,与挪威并列全球第二,仅次于芬兰的90.5分;退休收入充足程度82.8分,可持续性75.3分。
CPF的强项不在于“给得最多”,而在于规则清晰、执行可靠、跨代承诺可信度高。
对PR而言,这种制度确定性本身就是一种容易被低估的福利:缴入的每一分钱,都处于被国际权威评估反复验证的治理框架之内。

资料图,新加坡颜金勇(左二)黄丽玉(左一),来源:联合早报,侵删
二、37万人自愿填补60亿元:强制之外的第二条路径
评级反映外部判断,会员行为提供内部验证。
2026年首三个季度,超过37万名公积金会员自愿填补退休户头和特别户头,总额超过60亿元,填补人数较两年前同期增加约50%,其中约8万2000人为首次填补。
在以强制缴交为底色的制度中,出现如此规模的自愿行动,说明CPF在不少会员的财务规划中已从“被动扣款”转为“主动工具”。
会员可通过现金填补或公积金转账,为自己或亲属的特别户头(55岁前)或退休户头(55岁后)注入资金。对刚成为PR、退休储蓄起点尚低的新移民,自愿填补提供了一条独立于强制缴交的加速路径。
但须精确区分:自愿填补对所有会员开放;ZF配对的“退休户头配对填补计划”(MRSS)仅限新加坡公民,2026年覆盖55岁及以上公民,以及经社会及家庭发展部核实残障身份的55岁以下公民,PR通常不符合配对资格。
PR的退休积累应建立在强制缴交、自愿填补与长期复利之上,而非ZF配对。
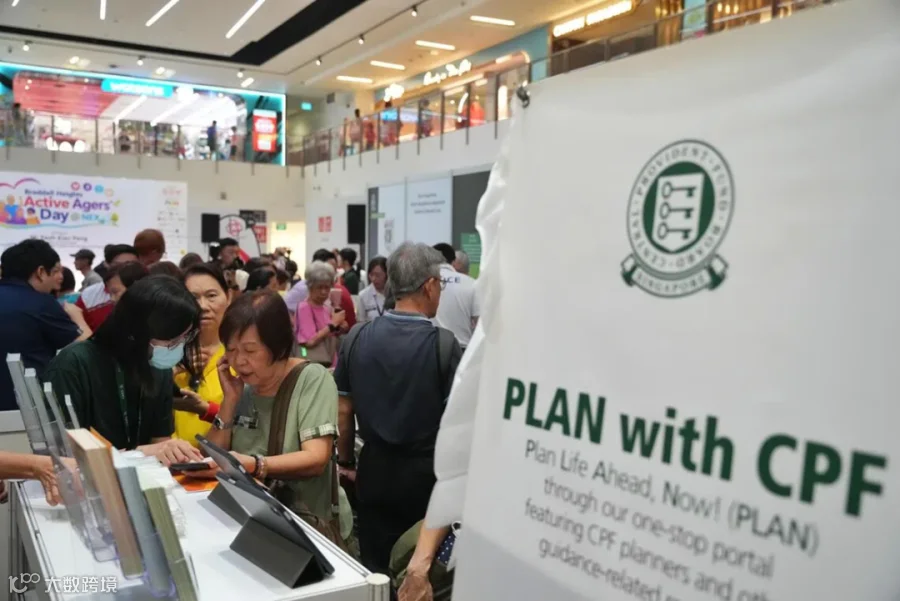
示意图,来源:联合早报
三、新加坡CPF规模全球第八:资产池深度支撑长期给付
从系统规模看,新加坡公积金体系在全球前300大退休基金中排名第八,资产规模从2025年的4462亿美元增至5144亿美元,增幅15.28%;同期全球前300大总资产增长13.4%,达到27.7万亿美元。
新加坡增速高于全球均值,说明CPF资产积累并未因经济体量有限而停滞。
规模排名的意义不在于排名本身,而在于CPF具备足够的资产池深度来支撑长期给付承诺。
对PR而言,进入的是一个体量位居全球前列、治理成熟且持续增长的退休储蓄网络,这与其原居地可能面对的碎片化、低透明度或不可携带的养老安排之间存在结构性差异。

资料图,来源:Thinking Ahead Institute,联合早报
四、PR为什么要缴CPF:从强制缴交到制度性保护
第一,缴交率有过渡,但方向明确。
PR第一年适用渐进安排,月薪超过750元时总缴交率为22%,其中雇员5%、雇主17%;第三年起与公民一致,55岁及以下雇员20%、雇主17%,合计37%,普通工资顶限为每月8000元。
首年22%的设计缓解到手收入下降的冲击,但进入全额积累轨道的时点清晰:越早适应,复利窗口越长。
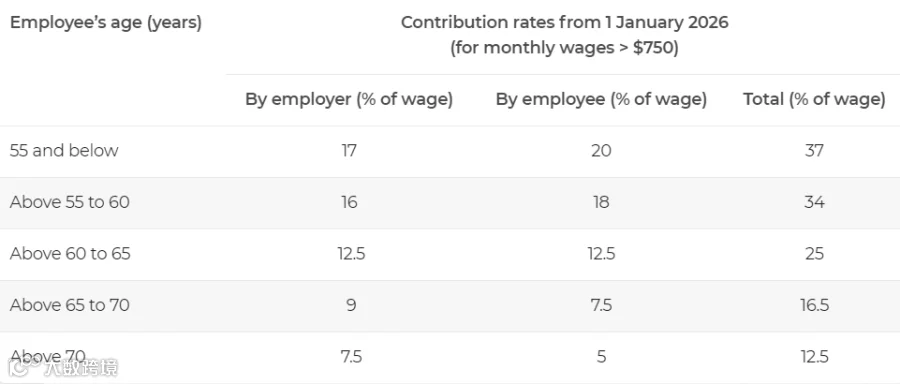
资料图,来源:新加坡CPF
第二,三个户头把“安居”与“养老”绑定在同一体系内。
55岁前,缴交分配至普通户头、特别户头和保健储蓄户头。普通户头可用于购房首付、偿还住房贷款及保险、教育支出;特别户头专门指向退休积累;保健储蓄户头用于住院与批准的门诊支出。
55岁时特别户头关闭,储蓄先转入新开设的退休户头,不足部分从普通户头补足,转入金额以全额退休存款为上限。
2026年三个退休存款标准为:BRS 110,200元、FRS 220,400元、ERS 440,800元。对PR来说,购房不以掏空现金为代价,退休也不以牺牲当下居住质量为前提,两件事被同一套制度并行推进。

资料图,来源:新加坡CPF
第三,医疗保障是PR身份中最具即时价值的CPF功能。
所有新加坡公民和永久居民自动受保于MediShield Life,终身覆盖,不因年龄或健康状况拒绝续保。
保障包括大额住院账单及肾透析、癌症药物等昂贵门诊治疗;保费可全额从保健储蓄户头支付,也可使用家庭成员的保健储蓄。
对新PR家庭,这层保障在雇主保险可能中断或不足时尤为关键:它不依赖雇佣关系存续,也不因健康状况变化而失效。
第四,PR在制度内仍有主动空间。
若普通户头在购房后仍有闲置余额,会员可将其转入特别户头,以更高利率加速退休积累,转入金额以全额退休存款为上限。
此外,PR进行现金填补可享受税务减免,上限为当年全额退休存款——这与MRSS的配对补贴是两套不同机制,不应混同。
【结束语】
新加坡CPF蝉联A级、全球第四、亚洲第一,根基不在于某一参数高低,而在于制度在充足性、可持续性与治理健全度之间维持了可核验的平衡。
37万人自愿填补、全球第八的资产体量,分别从行为与规模两个侧面印证了这一平衡的现实基础。
对新加坡PR而言,CPF从身份生效第一天起,就已经在定义你以什么成本解决住房、以什么保障应对医疗、以什么节奏积累退休。
读懂户头分工、缴交节奏与主动优化空间,是在新加坡实现长期财务稳健的必要功课。
*参考资料来源:新加坡CPF,联合早报,Marsh,Thinking Ahead Institute,综合新闻报道整理,侵删。
参考文章:《我国公积金制度蝉联A级 全球第四亚洲第一》,《今年首三季37万公积金会员 自愿填补退休储蓄共60亿元》,《全球300大退休金资产增13.4% 新加坡公积金规模全球第八》。
...
企业和个人出海
或商务合作咨询