

点击上方蓝字
关注我们

声明 | 欢迎个人转发,谢绝媒体、公众号或网站未经授权转载。
编辑:Linda
文:Linda
hi,我是Linda。您身边的跨境财税顾问。
如果你是:中国母公司,每个月给美国(或经香港、新加坡)的关联公司开商业发票、发柜子;或者你的美国子公司从境内关联方采购——
那张发票上那个价格,接下来会被三个部门各读一遍。
它在中国是出口销售收入,在美国进口口岸是完税价格,在美国子公司的账上是进货成本。
三个身份,一个数字。
如果你不确定:只要中国公司和美国公司受同一控制(42 号公告口径:直接或间接持股 25% 以上),这个价格就已在三边视野里。
01 同一个数字,三种读法
多数企业把这件事理解成“报关价报低一点,关税少交点”。漏掉的另外两头,往往比关税贵。
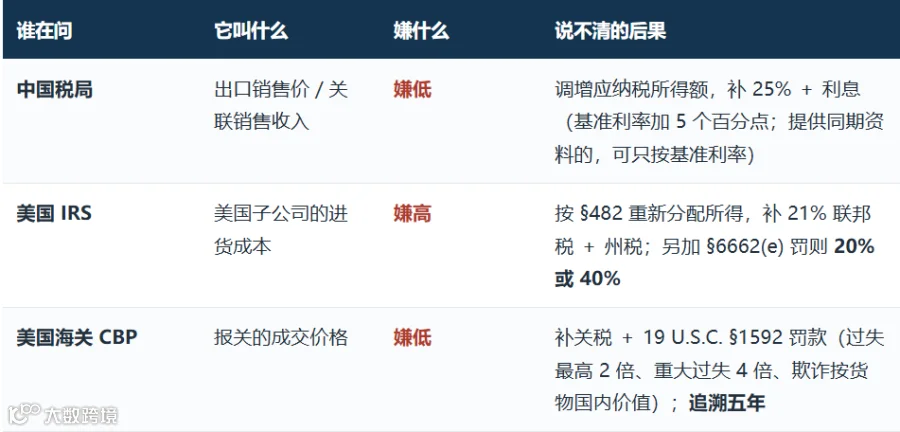
三方看的是同一笔关联交易,各按本国规则重算
02 三方各自凭什么翻你
01
中国端:一个2026年的公开案例
案例
中国税务报 2026-06-12《转让定价:跨国集团利润分配的核心工具之一》· A 公司
税务机关看到的:
A 公司长期从境外母公司高价采购原材料,简单加工后低价销售给境外关联销售公司——“高进低出”。
2018—2024 年营业收入逐年增长,却常年微利甚至亏损,而集团整体利润率相对稳定。
怎么定的:
A 公司是单一功能制造商,适用再销售价格法。
对比独立交易区间后发现:原材料采购价高于市场可比均价 15%,销售价低于市场可比均价 10%。
企业怎么解释的:
财务负责人称“关联采购和销售定价均由集团在全球统一制定”。
这句话没有改变结论——A 公司最终按合理价格调整应纳税所得额,补缴税款和利息。
注意最后那句解释。
“集团统一制定”不是抗辩理由,它恰恰是在说明:这个价格不是按独立交易原则谈出来的。
02
美国 IRS 端:罚则按倍数算,但有一个开关
依据 IRC §482,IRS 可以在关联主体之间重新分配所得,让利润回到“独立交易”的位置上。
补的税是 21% 联邦税加所在州税;在此之上,§6662(e) 另加一笔 accuracy-related penalty:

公司门槛:少缴税款超过 1 万美元才会适用
那个开关:文档抗辩(§6662(e)(3)(B))
文档必须在申报时就存在,并在 IRS 要求后 30 天内提供——满足这一点,罚则可以被关掉。
反过来说:收到函之后才开始做的那份分析,不算。判例里被否掉的,几乎都是“先有函、后有文档”。

03
美国海关端:关联方的成交价格不是自动接受
这是中国卖家最陌生的一块。
按 19 U.S.C. §1401a(b)(2)(B),买卖双方是关联方时,成交价格只有在满足两个测试之一时才被接受:销售情况测试(circumstances of sale,即关系没有影响价格)或测试价格(test values)。
19 CFR §152.103(l) 给了三个示例:定价符合行业惯例;符合卖方对非关联买方的定价方式;价格足以收回全部成本并加上相当于同类商品代表性期间的利润。

最该记住的一条
美国海关与边境保护局(CBP)的官方合规出版物,专门用一整节写:按 IRC §482 做的预约定价安排与转让定价研究,对海关“销售情况测试”的相关性。
白话:
你为 IRS 准备的那份转让定价报告,CBP 会拿去看,用来判断你的报关价有没有被关系影响。
一份报告,两头用——你在中国端改口径,美国这两头同时受影响。
裁例里被否掉的情形也很典型(CBP H327987):关联双方拿不出证据证明关系未影响价格,进口商自己做的倒扣价格测算又显示申报价格并不接近倒扣或计算价格——成交价格不被接受,改用其他估价方法重估。

还有一个反直觉的点:责任不限于登记进口商
19 U.S.C. §1592 适用于任何人,不限于报关单上那个进口商。
联邦巡回上诉法院在 United States v. Trek Leather, 767 F.3d 1288 (Fed. Cir. 2014) 全庭审理后认定:
一名个人提供了用于报关的低报价格发票,即属于将货物“引入”美国商业流通,须承担个人责任——尽管登记进口商是另一家公司。
另一条更常见:“是报关行填的”不能抗辩——《海关现代化法》之下,对归类、估价、原产地尽到合理谨慎的义务在进口商(IOR)自己身上。

03 低报 100 万,到底省没省钱
下面这组数是演算,不是案例。
假设:中国工厂成本 800 万,开票 1000 万(即报关价),美国子公司售价 1300 万、当地费用 100 万;关税按 25% 示例(请按你实际 HS 编码适用的综合税率代入),美国税负按联邦 21% 加州税约 5% 示例。
同一批货,三种报价下的集团总税负(万元)

演算示意:低报省下的关税,被美国那头多出来的所得税吃掉,还倒贴一次利息
为什么低报不划算
算出来的:低报 100 万,关税省 25 万;美国子公司进货成本低了,利润多 100 万,美国那头多交 26 万所得税。净亏 1 万。
而且中国税局按可比中位值调增 100 万,中国这头的税一分不少,还要再加利息。
算不出来的:低报同时把 CBP 和中国税局两道门一起打开了。
CBP 那边的罚款不是“补上关税”就结束——过失最高 2 倍、重大过失 4 倍,追溯五年,五年里每一票都算;中国这头的利息按基准利率加 5 个百分点,提供同期资料的可只按基准利率。
高报也一样:中国税局和 CBP 满意了,美国子公司的利润被做薄,IRS 那道门就开了,而且 20% 或 40% 的罚则是在补税之外另加的。
这一条比选哪个价格更值钱。三边对“先说”的处理惊人一致:
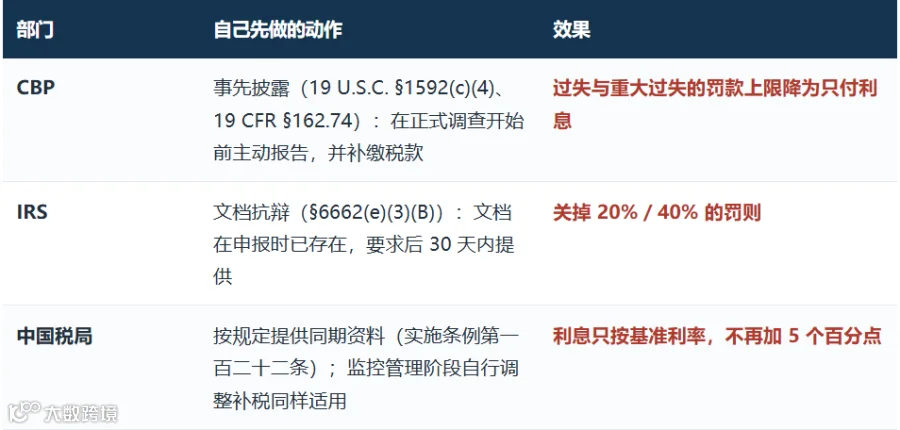
三边共同的规律:先开口=少付一笔;被查到=多付一笔
04 三步,和九问
三步
一、先把这个数字的三份“身份”对齐。
国发票上的价格、报关的成交价格、转让定价政策里的价格——三个数应该是同一个数。
不是同一个数的(运费、佣金、协助、特许权使用费加计、首次销售、售后调整),把差额逐项写下来,说明它属于哪一项。
对不上又说不清,是三边共同的起点。
二、把定价政策写成一份文件,而不是一堆邮件。
IRS 的文档要求列了十类,其中三条最关键:选了什么方法、为什么选它、考虑了哪些备选方法又为什么放弃。
CBP 看的是同一份,中国同期资料本地文档要的也是可比性分析和方法选择。
一份文件应付三边——写一次,别写三遍。
三、按三个截止日倒排,别等被问。
中国本地文档:关联交易发生年度次年 6 月 30 日前准备完毕,要求后 30 日内提供,保存 10 年。
美国:文档在申报时就要存在,IRS 要求后 30 天内提供。
CBP:报关记录自报关之日起保存 5 年(19 U.S.C. §§1508、1509)。
九问
发给中国端财务/税务、美国会计师、报关行三方各核一遍
每问都能当场核出“是/否/不知道”。三方各留一份签字版。
①中国发票价、报关成交价、转让定价政策里的价格,是同一个数吗?不是的话,差在哪一项?
②有没有书面的集团转让定价政策?(邮件、会议纪要、口头约定不算)
③政策里写没写:选了什么方法、可比对象是谁、为什么放弃了其他方法?
④美国子公司近三年营业利润率是多少?落在同行业可比区间的哪一档?
⑤中国端同期资料本地文档准备了吗?门槛:有形资产所有权转让超 2 亿元,其他关联交易合计超 4000 万元。
⑥关联方成交价格准备走“销售情况测试”还是“测试价格”?支持材料在哪?
⑦完税价格有没有漏掉应计入的项目——协助、特许权使用费、转售收益?
⑧谁是美国这边的登记进口商(IOR)?合理谨慎的书面程序写下来了吗?
⑨现在能调出三年前那一票的完整资料吗?(中国 10 年/美国 5 年)
写在最后
低报 100 万,省 25 万关税,美国那头多交 26 万所得税——净亏,还多开两道门。中国这头的税一分不少,另加利息。
CBP 罚款按过错分级:过失最高 2 倍、重大过失 4 倍、欺诈按货物国内价值;追溯 5 年。事先披露可以把上限降到只付利息,条件是在调查开始前。
IRS 的 20%/40% 是在补税之外另加的。文档没在申报时就存在,抗辩就没有——事后补的那份不算。

以上,有启发,点赞、转发分享一下,感谢❤️!
本文依据与来源
中国税务报网络报 2026-06-12《转让定价:跨国集团利润分配的核心工具之一》(A 公司“高进低出”案,再销售价格法)
《中华人民共和国企业所得税法》第四十一条(独立交易原则)、第四十八条(加收利息)
《中华人民共和国企业所得税法实施条例》第一百二十二条(利息按基准利率加 5 个百分点;提供有关资料的可只按基准利率)、第一百二十三条(10 年内可纳税调整)
国家税务总局公告 2016 年第 42 号第十三条(本地文档门槛:有形资产所有权转让 2 亿元、其他关联交易 4000 万元)、第十九条(次年 6 月 30 日前准备完毕、要求后 30 日内提供)、第二十四条(保存 10 年)
国家税务总局公告 2017 年第 6 号第四十四条(加收利息的计算与提供同期资料只按基准利率)
IRC §482(关联主体间所得分配);IRC §6662(e)、(h) 与 Treas. Reg. §1.6662-6(转让定价罚则 20%/40% 及文档抗辩 §6662(e)(3)(B))
19 U.S.C. §1401a(海关估价)与 19 CFR §152.103(l)(关联方成交价格的两项测试及示例)
19 U.S.C. §1592(虚假陈述的罚款分级)、§1592(c)(4) 与 19 CFR §162.74(事先披露)、19 U.S.C. §§1508、1509(记录保存 5 年)、§1621(五年时效)
United States v. Trek Leather, Inc., 767 F.3d 1288 (Fed. Cir. 2014)(提供低报发票者的个人责任)
CBP Informed Compliance Publication《Determining the Acceptability of Transaction Value for Related Party Transactions》(§482 转让定价研究对海关估价的关联)
本文演算部分的税率、利润率均为示例,请以企业实际适用的 HS 编码税率、所在州税率与可比区间代入。美国关税与贸易政策调整频繁,落地前请以 CBP 最新口径并咨询当地专业人士为准。
#国际税#转让定价#出海合规#报关#出口报关#关税#I同期资料#跨境财税#ODI#海关估计
END
下期预告
三边都要的那份文档,具体写什么、什么时候写——中国叫同期资料本地文档,美国叫 §482 documentation。
名字不一样,要求的其实是同一件事:在交易发生的时候写,不是在收到函的时候写。
下一篇把它拆开讲。
跨境服务交易警惕了!付给香港公司 550 万咨询费,被认定"无实质性经营活动":全额调增,不是调不合理的那部分
判例拆解:付给海外中间人的 2.01 亿,发票开的是"咨询费":稽查改定性为佣金,这家出口企业补税 2550 万
香港公司减持 A 股 14.3 亿,收到 1.43 亿补税单:那张纸,申报的时候根本没人问你要
看完记得关注@Linda跨境财税
及时收看更多好文