据海关最新统计,2026年9月,国内预焙阳极出口量达29.07万吨,不仅刷新年内单月新高,更实现同比大增40.64%、环比增长4.64%的强劲表现。今年前三季度,预焙阳极累计出口总量已达211.19万吨,提前锁定了去年全年出口份额的90%,出口韧性持续凸显。
一、区域格局:亚欧美三足鼎立,亚洲市场“压舱石”效应显著
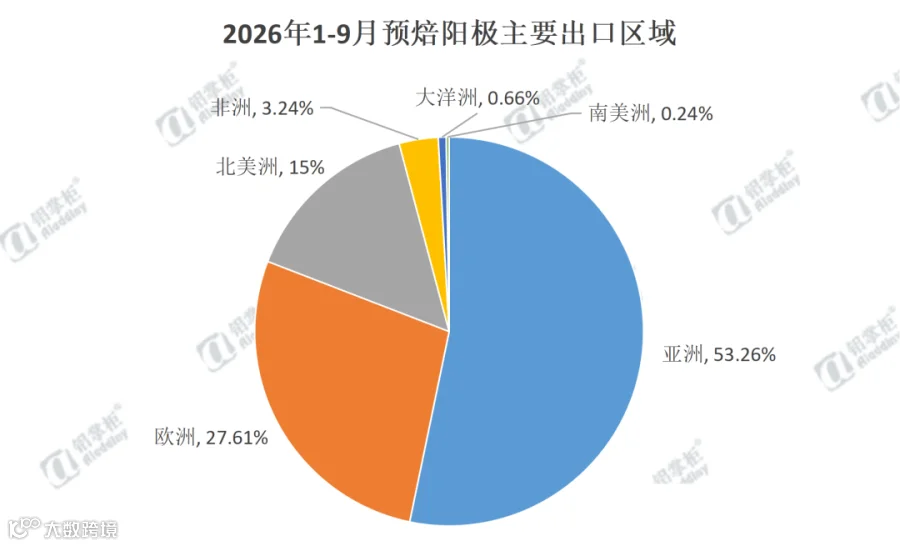
从区域流向来看,2026年1-9月出口至亚洲、欧洲、北美洲三大洲的预焙阳极总量合计占比高达95.87%,市场集中度进一步提升。
图 2026年1-9月预焙阳极主要出口区域
数据来源:海关总署
其中,亚洲市场依然是国内预焙阳极的绝对主力,出口总量已突破110万吨,占总出口量的53.26%。这主要得益于东南亚地区电解铝项目的稳步落地与产能释放。以印度尼西亚为例,1-9月对其出口量已达46.3万吨(占比22.02%),成为拉动亚洲乃至全球出口增长的核心引擎。
欧洲市场表现分化明显,出口总量约为58万吨。其中,北欧三国(挪威、冰岛、瑞典)合计进口量达38.7万吨,占欧洲区域进口总量的67%,是欧洲市场需求的主要支撑。
相比之下,中东地区受地缘政治冲突影响,区域电解铝生产及物流节奏受到扰动,2026年1-9月中国对该地区的预焙阳极出口总量出现小幅下滑,短期承压。
北美市场则保持稳定增长,1-9月出口总量约31.5万吨,主要出口地为加拿大。
二、四季度预期:刚性需求延续,全年出口冲击260万吨
综合当前海外电解铝新建及扩建项目的投产进度,四季度全球对中国预焙阳极的刚性需求仍将延续。核心逻辑在于:电解槽启停成本高昂,一旦投产或复产即形成连续性的阳极消耗需求,短期难以替代。2026年全年出口总量冲击260万吨已是大概率事件,中国预焙阳极在全球铝产业链中的"耗材枢纽"地位进一步巩固。
三、2027年出口展望:增量确定性增强,但节奏受制于"投产弹性+气候扰动"
(一)供给端:海外电解铝产能释放呈"前缓后快",印尼主导增量
2027年全球海外电解铝产能趋势将呈现"核心增量集中释放、复产进度存明显变数、区域分化加剧"的特征:
新增产能:全年海外规划新增产能约352万吨,其中印尼独占约200万吨,占海外全部新增增量的57%,是决定全年海外供给抬升幅度的核心变量。但需注意的是,印尼电解铝项目普遍面临电力配套滞后的约束,投产节奏存在1—2个季度的延后弹性,实际产量释放大概率集中于2027年下半年。
复产产能:中东地区此前受地缘事件冲击的产能修复进度分化明显。阿联酋环球铝业(EGA)塔维拉厂已启动复产,目标2027年一季度实现满产;巴林铝业(Alba)已恢复至扰动前八成水平;其余此前因冲突减产的产线均已纳入复产计划,但仍受氧化铝原料供应、区域物流条件等约束,完全达产存在不确定性。
产量传导节奏:从产能到产量的转化存在时滞——电解槽从冷启动到稳定出铝需经历焙烧、启动、电流强化等阶段,完整周期3—6个月。综合评估,2027年上半年海外实际产量释放仍偏温和,下半年随着印尼新建项目集中爬产、中东复产产能逐步抬升,海外电解铝全年实际产量增量预计在330万吨左右
(二)气候变量:超强厄尔尼诺叠加,2027年需求节奏存"锯齿形"风险
2026年9月国家气候中心确认超强东部型厄尔尼诺已形成,预计2026年12月前后达峰值,持续至2027年2月,2027年春夏逐步衰减。厄尔尼诺通过降水再分配扰动全球水电出力,关键产区表现或出现分化。厄尔尼诺不会摧毁出口需求,但会使2027年海外电解铝运行产能呈现"锯齿形上行"——部分区域复产增量被气候减产对冲,阳极需求总量高位但节奏颠簸。
四、延伸:2026年11月12—13日,日照见——阿拉丁石油焦行业高峰论坛
2026年前三季度的出口数据验证了全球铝产业链对中国的深度依赖——只要海外电解铝还在运转,中国预焙阳极的出口基本盘就稳。
前面每一条线索的尽头,都绕不开石油焦。预焙阳极成本里石油焦(加煅后焦)占大头;石油焦供给连着地炼开工、原油结构、港口库存、进口焦到港节奏。2026年阳极出口冲260万吨、2027年还要继续增,石油焦,是阳极成本的第一大变量,也是2027年利润保卫战的核心战场。
阿拉丁2026年第五届石油焦行业高峰论坛
📍 11月12—13日·山东日照·达美温德姆酒店
📍 聚焦:全球石油焦供需重构|地炼开工与进口焦节奏|石油焦—阳极成本传导|印尼/中东铝厂备货拉动|
参会/赞助:联系阿拉丁(ALD)会务组成员:
邢亚静 18526148834
蒋学琴 15300071579
黄向南 18910039375
郭寒玲 13717942547