

(温馨提示:文末附报告全文下载)
2026年4月,杜邦把芳纶业务卖了。买家是TJC旗下的私募机构Arclin,作价约18亿美元,标的清单上有三个名字:Kevlar、Nomex、Kevlar EXO。凯夫拉——防弹衣、头盔、装甲车的内衬,那层黑色的布就是它;这个名字在材料行业响了半个多世纪,现在换了主人。
差不多同一时间,帝人计划在2026年底关停荷兰工厂的1万吨对位芳纶产能;再往前,2025年初荷兰Arnhem的芳纶浆粕线已经停了。一进一出之间,全球芳纶的供给重心,正在往东亚挪。
图表1 2025年1月-2026年底芳纶两巨头的产能收缩路径

注:浆粕生产线与对位芳纶产能是两处不同装置,关停时间相差近两年。
数据来源:企业公告、中国化学纤维工业协会、中投产业研究院整理
一、中国拿到的那部分,比很多人以为的多
对位芳纶是技术门槛最高、单吨价值最强的品类。2025年全球产能约11.09万吨,其中杜邦3.5万吨、帝人3.2万吨、泰和新材1.6万吨、中化国际0.8万吨。截至2026年6月,全球产能约12.35万吨,中国已投产约3.3万吨,约占全球三成。
间位芳纶更快一步。全球产能约5.45万吨,中国企业合计约3.3万吨,已经占到全球过半;泰和新材一家1.6万吨,规模居全球第二,国内销量市占率60%至70%。
自给率也上来了。2024年中国对位芳纶产量1.5万吨、表观消费量1.8万吨,自给率约83%,常规规格的进口替代基本做完。如果只看这几个数,“中国能不能抢下市场”似乎已经有答案,但还有另一组数。
二、同样的品类,价格差了近一倍
国内对位芳纶常规品10万至12万元一吨,海外普通对位芳纶16万至18万元,智算中心用的高模量规格20万至22万元。同一个品类,最高和最低差了近一倍,而中国产能主要落在最低那一档。
这解释了为什么“份额三成”和“赚钱”是两件事。外资在中国间位与对位市场的占有率都只剩个位数,常规规格基本交给本土企业;可高端那一段,认证壁垒、批次一致性、长期性能数据,一样都没绕过去。
芳纶纸这个环节看得更清楚。按行业统计,全球芳纶纸制造商共五家,民士达是国内最大的一家,3000吨产能、扩产后4500吨,全球市占率10%至15%。它2025年毛利率40.24%,同比提升2.75个百分点——高端环节的利润有多厚,与纤维环节的价格战有多惨,是同一张报表上的两行。
图表2 2026年对位芳纶不同规格的吨价区间
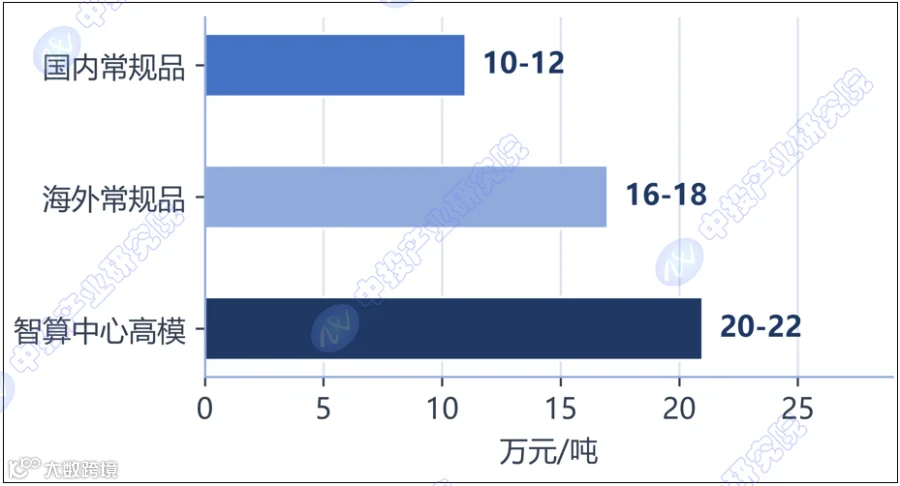
注:条形长度对应各档价格区间的中值,标签为区间上下限;三档报价对应不同规格与供货体系,不构成同一产品的价差。
数据来源:中国化学纤维工业协会、企业公开资料,中投产业研究院整理
三、真正的缺口,只有0.8万吨
2026年,全球智算中心用的芳纶需求约2.4万至2.5万吨,业内保守预计每年增长50%。而全球对位芳纶产能12.35万吨、实际产出约10万吨,放在这个盘子里,AIDC(智算中心)用芳纶的产能缺口约0.8万吨。
0.8万吨放在十几万吨的总盘子里不算大,但这个缺口集中在高附加值规格上——缺的恰好是最贵的那一段。更直接的线索在下游:泰和新材的对位芳纶约40%至50%用于光缆,智算中心建得越快,光缆需求越紧。
出口端也在动。中化国际2025年芳纶出口1218吨,同比增长83%。国内间位、对位年需求各约1万吨,市场容量就这么大,新增产能想消化掉,只能往高端走、往海外走。
四、抢下来之后,也可能是另一个故事
间位芳纶已经走完了“抢”这一步。中国企业合计产能约3.3万吨,占全球过半,但国内间位芳纶年需求量约1万吨——供给是需求的三倍多;而规划总产能超过10万吨,差不多是现有需求的十倍。
于是价格中枢一路承压。外资在这个市场的占有率掉到个位数之后,剩下的竞争是中国企业彼此之间的竞争,比的是价格和账期。沣晟泰一期3000吨2025年6月投产即满负荷,浙江仙鹤艾迈德一期3000吨已投产,超美斯5000吨产能被同益中收购整合,新产能还在往里进。拿下份额不等于拿下利润,间位芳纶已经把这个答案写出来了。
图表3 2026年中国间位芳纶现有产能、国内年需求与规划总产能对比
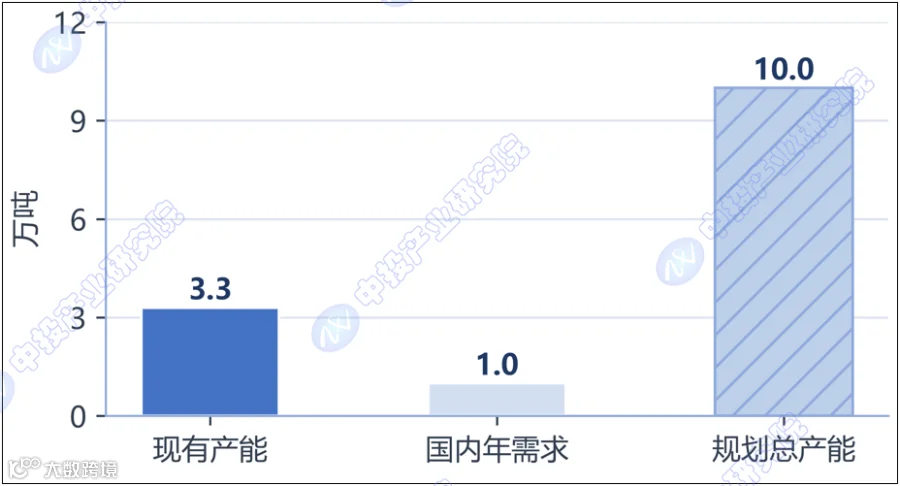
注:规划总产能为已披露项目合计,含在建与拟建部分,不代表已形成有效供给。
数据来源:中国化学纤维工业协会、中投产业研究院整理
五、碳纤维是另一面镜子
芳纶是“正在抢”,碳纤维是“已经抢下规模,还没抢下利润”。2025年中国碳纤维运行产能17.11万吨,占全球52.5%,2019年这个数字是17.3%——六年,从不到五分之一到超过一半。同期国内碳纤维均价83.75元/千克,比2022年的175.59元跌了52%以上,行业产能利用率约52%。T300、T400这类通用型产品占产量的71.3%,T1000以上级别此前只占总产能的4.25%。规模赢了,价格输了。
好消息是代际在往上走。2026年3月11日,中复神鹰SYT80(T1200级)工业化量产,全球首发,拉伸强度8000MPa;光威复材T1100级实现百吨级批量制备;吉林化纤原丝自给率超80%,2025年碳纤维销量5.6万吨、国内销量市占率51%。2026年上半年碳纤维均价84.0元/千克,同比微增0.3%——连跌三年之后,价格终于站住了。
图表4 2019-2026年中国碳纤维产能份额与国内均价变化

注:右图2026年为上半年数据,与全年数据不具可比性。
数据来源:广州赛奥碳纤维技术股份有限公司、中国化学纤维工业协会、中投产业研究院整理
六、所以“抢不抢得下”,问法得改一下
低端已经拿下了。真正要抢的,是智算中心、航空航天、高端防护这几个认证周期长、单吨价格明显更高的格子。抢的不是吨位,是毛利率。
这份《2026年中国高性能纤维行业发展现状与趋势展望报告》把主要品种的产能、价格、自给率、竞争格局逐个拆开算了一遍:碳纤维从T300到T1200的全谱系,谁在做、做到什么程度、还差在哪一环;对位与间位芳纶的产能地图,杜邦退出与帝人关厂之后供给缺口落在谁头上;智算中心、氢能储运、低空经济、商业航天四个新增场景各自能拉动多少用量;超高分子量聚乙烯纤维、聚酰亚胺、玄武岩纤维、碳化硅纤维的国产化进度;碳纤维本体市场115.3亿元怎么走到2029年的211.9亿元;以及头部企业的产能、毛利、研发投入横向对照。不喊口号,只给能拿去开会、能写进立项材料的数据。
中投产业研究院长期从事产业研究与投资咨询,持续跟踪高性能纤维及复合材料产业链,可为地方政府、产业园区与企业提供产业规划、项目可行性研究与市场进入策略支持。
END
联系 客服
点击👇可直接下载报告:
2026年中国高性能纤维行业发展现状与趋势展望报告.pdf
#高性能纤维 #芳纶 #碳纤维