同样一笔钱,一个问"花了多少",另一个问"为什么要花"。
一家企业的财务部做过一次成本分析。
材料60元,人工20元,费用20元,合计100元。
结论很直接:材料占比最高,压缩空间最大。于是要求采购部压价5%,产线减员10%,预算再砍一刀。
措施推下去,供应商开始抱怨,员工开始疲惫,质量开始松动。
01
同一笔钱,两种问法
问题出在分析的起点。
传统成本管理看的是成本本身——这笔钱花了多少。
精益成本管理看的是成本背后的活动——这笔钱为什么要花。
一个盯着数字,一个盯着数字背后的动作。起点不同,后面所有的做法就都跟着不一样了。
这也是为什么同样的降本指标,有的企业越降越轻松,有的企业越降越吃力——一个在改动作,一个在改数字。
02
六个环节,两种闭环

两种管理都有闭环,但环的内容不一样。
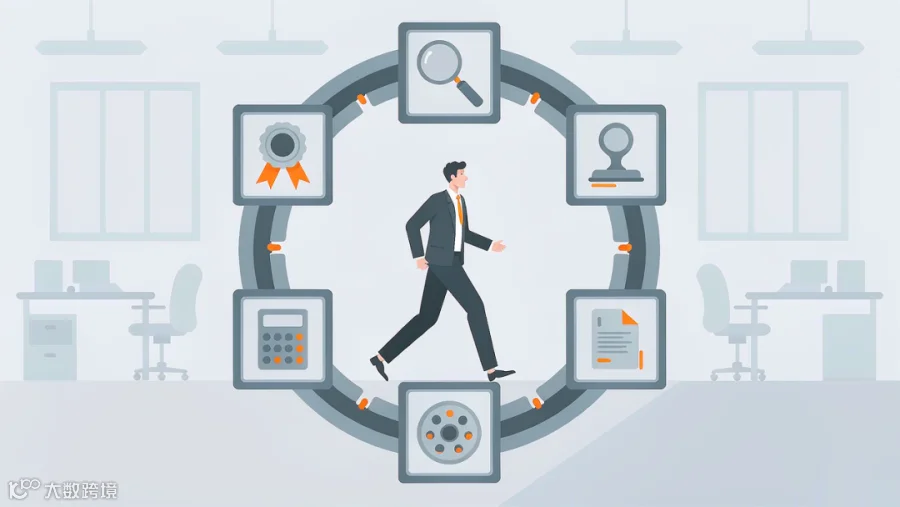
传统成本管理的闭环是六步:成本预测(事前看清趋势)、成本决策(事前拍板定案)、成本计划(事前制定蓝图)、成本控制(事中过程纠偏)、成本核算(事中事后精准算账)、成本分析与考核(事后复盘与奖惩)。
从"事后算账"走到"事前规划、事中控制",这已经是现代管理的进步。
精益成本管理的闭环也是六步,重心却完全不同:成本企划与目标设定,从源头锁定成本;价值流规划与预算,识别并消除浪费;过程控制与拉动式生产,让成本在流动中受控;价值流成本核算,真实反映成本;持续改善与全员参与,这是驱动进化的引擎;绩效评估与反馈,闭环的终点也是起点。
对比一下就能看出来:传统那条环,是财务部门在转;精益这条环,是全公司在转。
它把成本管理从财务部的独角戏,变成了全员参与的大合唱。
03
九个维度,三处关键差异
差异最明显的地方,集中在三个层面。
核心思想上。传统成本管理讲合规与控制,逻辑是"设定标准→记录实际→计算差异→追究责任"。精益成本管理讲价值与消除浪费,逻辑是"识别客户价值→绘制价值流图→消除非增值活动→持续改善"。
管理范围上。传统主要聚焦生产制造阶段,典型动作是车间成本控制、差异分析、存货计价。精益覆盖全生命周期——研发、采购、生产、物流、售后,落到目标成本设定、价值工程、精益采购、看板、持续改善这些具体事上。
时间视角上。传统偏重事后核算与分析,事情做完了才算账;精益强调事前规划与事中实时改善,账要在事情发生的过程中就管起来。
对浪费的定义上,差别最大。
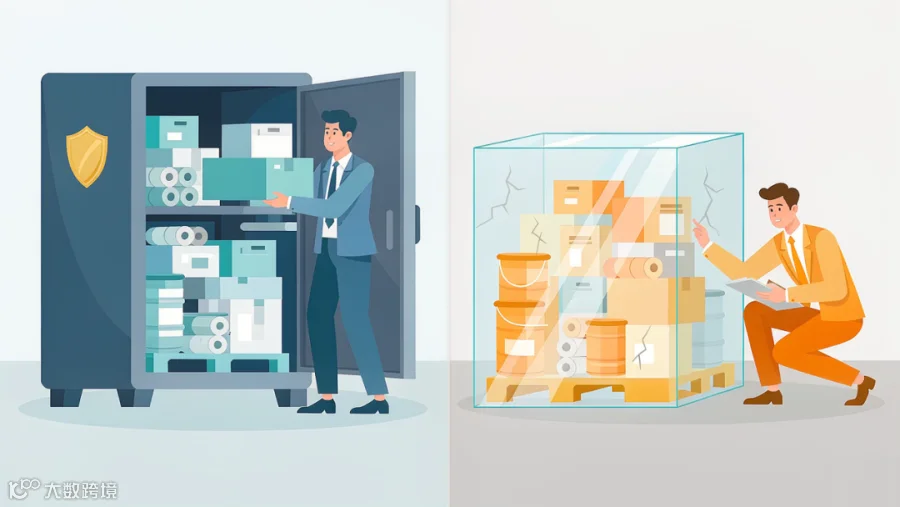
库存,传统视为资产,是可以接受的缓冲;精益视为万恶之源,既占资金,又掩盖问题。
等待,传统通常不单独关注,计入工时损失就算了;精益明确把它列为七大浪费之一。
返工,传统计入生产成本,认为可以接受;精益视为重大浪费,强调根源在预防。
过量生产,传统可能默许,理由是为了摊薄固定成本;精益认定它是最严重的浪费——因为它会产生后面所有的成本。
04
回到那个例子
如果换精益的思路,还是那个100元的成本结构,动作会完全不同。
第一步不是看材料占比,而是绘一张价值流图,把等待、搬运、返工这些非增值活动先标出来。
改善措施也不一样:重新设计产品结构,减少零件数量;优化车间布局,缩短搬运距离;推行单件流,减少等待时间。
结果呢?材料单价可能没变,但整个成本结构变了——100元有机会降到85元,而且流程更快,质量更稳。
一个是从数字上压,一个是从流程里挤。前者伤的是供应链和员工,后者练的是企业的内功。
更关键的是,这15元省下来之后不会反弹。因为流程真的变了,员工的动作真的变了,不是靠某一次谈判压出来的短暂成果。
05
向内求
说到底,精益成本管理是一种"向内求"的管理哲学。
它不再只是盯着财务报表上的数字,而是走到车间和业务一线,通过优化流程、提升质量、减少等待和库存,让整个企业的运转像流水一样顺畅。
流程顺了,成本自然就下来了。
它不是一次性的成本削减运动,而是企业构建长期成本领先优势的必经之路。
结语
成本管理做到深处,比的不是谁下手更狠。
比的是谁更清楚:钱到底花在了哪里,以及——那笔钱,本来该不该花。
麟威咨询,创造价值的精益专家!