


不少老板动过这个心思:注册一家空壳公司来做贸易增量,想用低成本快速堆高流水。看着省事省心,实则脚下踩着银行、税务两大高危雷区。空壳主体到底能不能做增量?读完这篇,避开绝大多数陷阱。
很多企业主刚了解贸易增量,第一想法就是:注册个公司,搭好交易链路,走几笔对公流水,营收规模立刻就上来。想法很美好,但暗藏巨大风险。近期来咨询的客户里,有近三成打算用空壳主体操作,今天把底层逻辑一次性说透。
先给明确结论:纯空壳公司不适合做贸易增量,风险远远大于收益。
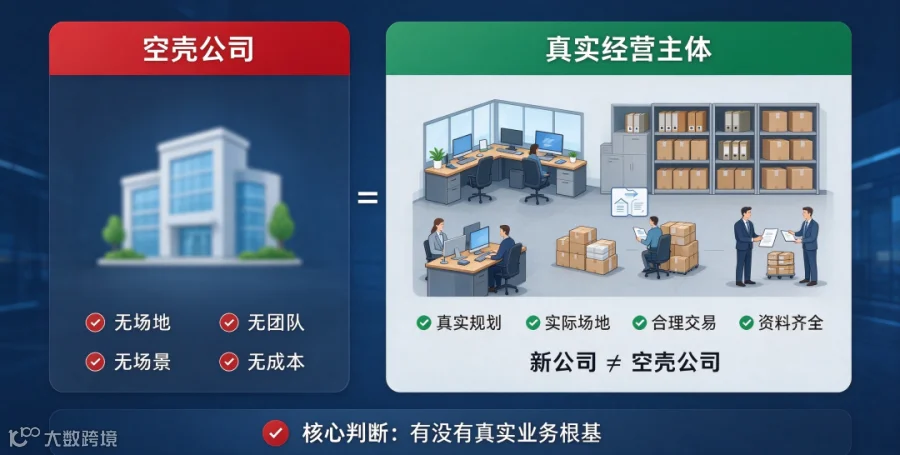
什么才算空壳公司? 仅仅完成工商注册,没有实际经营地址、没有业务团队、不存在真实交易场景,没有社保、办公等经营成本。很多人误以为,只要有营业执照、开了对公账户,就可以做增量,这是非常致命的误区。

贸易增量的根基,是业务真实。增量不等于资金简单过账,每一笔购销业务,都要配套对应合同、货物 / 物流凭证,整个交易逻辑要经得起核查。而空壳公司最大的硬伤,就是缺少真实经营支撑。
先聊聊银行风控的审核逻辑。 很多老板布局增量,最终目的是后续融资授信。但银行风控核查企业,从来不只看流水数字。重点会核验:企业有没有经营痕迹?上下游合作关系是否合理?资金进出节奏是否符合正常经营规律?
空壳公司的流水特征辨识度极高:资金快进快出、当天闭环,没有对应的经营成本,缺少仓储、物流、人员等佐证材料,很容易被风控系统标记异常。一旦被认定为虚假交易,轻则对公账户冻结、直接丧失授信资格;重则上报反洗钱系统。
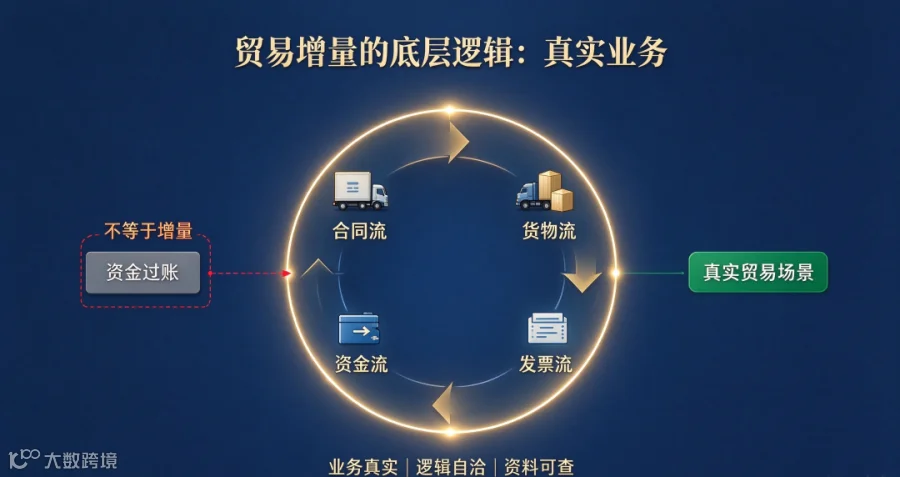
哪怕搭建多家公司拉长周转链条,也掩盖不住疑点,整条链路里任意一家出问题,所有关联主体都会被牵连。
再看税务风险,也是大家最关心的一环。 空壳企业本身没有真实业务,强行做增量,极易出现营收虚高、成本无法匹配、税负率偏离行业正常值的情况。金税四期会自动横向比对行业税负数据,一旦触发预警,税务机关会下发核查通知,要求提交全套业务资料自证。
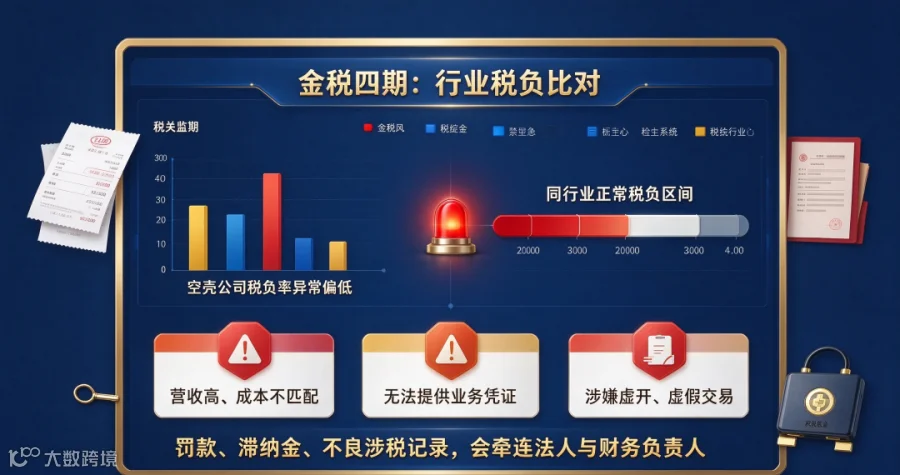
业务一旦是虚构的,拿不出完整佐证材料,大概率会被判定为虚假交易、涉嫌虚开。这不只是补税这么简单,还会产生罚金、滞纳金,法人、财务负责人都会留下不良涉税记录。不要心存侥幸,多层贸易链路,税务可以穿透式核查,整条链条都会被追溯。
这时有人会问:难道新注册的公司都不能做增量吗? 一定要分清:新公司 ≠ 空壳公司。 刚注册的企业,只要具备真实经营规划、有实际经营场地、业务场景落地、上下游交易合理、全套单据可以配齐,这类主体是可以合规开展贸易增量。核心关键点在于:拥有真实业务基础,而不是仅凭一张营业执照走账过流水。
最后给各位老板几条实操忠告:
1. 三无空壳主体(无场地、无人员、无实际经营)严禁用来操作贸易增量,虚假交易是红线,绝对不能碰;
2. 贸易增量≠刷流水,业务真实性是第一准则,合同、物流、资金、发票等全套凭证务必完整留存;
3. 不要盲目搭建多层主体的交易链条,链条越长,风险传导越快,出事之后损失面更广;
4. 启动之前,提前评估主体资质、测算税负,匹配好真实业务场景,切忌仓促上马。
·end·
启融数科专注为企业提供银行,融资租赁,税票贷,供应链金融,贸易增量等全方位的为企业融资服务。如有需要的话可以扫下方二维码联系。
