大数跨境

【56.6亿美元战略收购】两年扫货220亿美元:Salesforce 的并购清单走到了「客户互动平台」 Braze

【56.6亿美元战略收购】两年扫货220亿美元:Salesforce 的并购清单走到了「客户互动平台」 Braze Saasverse
2026-10-21
3
导读:今日,Salesforce 与 Braze 签署最终协议:Salesforce 以 47.50美元/股全现金收购 Braze,企业价值约 56.6亿美元。
今日,Salesforce 与 Braze 签署最终协议:Salesforce 以 47.50美元/股全现金收购 Braze,企业价值约 56.6亿美元。这个价格较 Braze 10月19日的收盘价 30.04 美元溢价 58.1%。交易预计在 Salesforce 财年 2028 内交割,即 2027 年 2 月至 2028 年 1 月之间;终止费 Salesforce 侧 3亿美元、Braze 侧 1.914亿美元;Salesforce 同时确认 2027 财年指引不变。这笔交易的财务顾问是 JPMorgan 与 Qatalyst。
市场当天的反应分成两半。Braze 收涨 51.7% 至 45.57 美元,基本贴着收购价走,套利资金认为交易完成概率很高。Salesforce 盘前一度跌 2.6%,收盘 -0.01%,几乎纹丝不动。对一笔 56.6 亿美元的现金支出,平盘是一种明确的态度:不反对,也不买账。为什么市场对买方如此冷淡、又为什么这笔交易对双方在当下都成立,要从标的本身和买方这两年的采购清单两头看。

  本次收购的标的Braze:公司卖的是什么

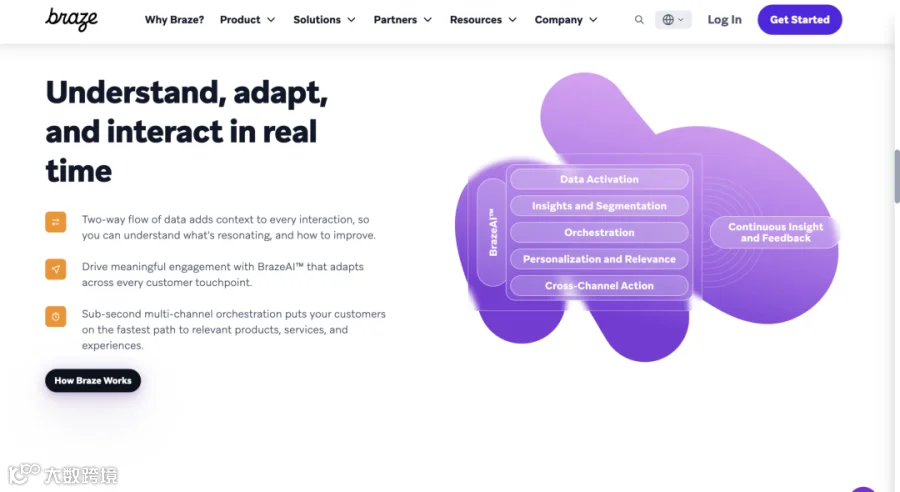
Braze 做客户互动平台(customer engagement),客户是消费品牌和移动应用。它的工作是在用户行为发生的当下激活数据,决定要不要触达、通过哪个渠道触达、触达什么内容,渠道覆盖邮件、推送、短信、应用内消息等,编排工具叫 Canvas。与传统营销云按批次跑战役(campaign)的方式相比,Braze 的卖点是"实时":行为触发、即时决策。
最新财季它有 2789家客户,其中年付 50万美元以上的客户 361家,贡献约 65% 的 ARR。具名客户包括 Canva、Instacart、Venmo,都是高频使用的消费产品。它占的位置是消费者触达,这恰好是 Salesforce 的传统版图之外:Salesforce 从 B2B 的销售管理起家,营销资产长于邮件与企业级战役管理,弱在消费端的实时互动。
近两年 Braze 在往决策层走,给自己的平台加 AI decisioning,用模型决定给谁发什么、给多少优惠,而不是只执行运营人员写好的规则。这部分能力里有一块是买来的,下面会详细再讲。对买方来说,真正值钱的是这层 Salesforce 自己长不出来的实时互动与决策引擎,邮件发送只是它的表层功能。

  本次收购的标的Braze:财务体检

先看完整的财年。FY2026(截至 2026 年 1 月 31 日)Braze 收入 7.38亿美元,同比增长 24.4%,毛利率 67.1%。利润表不好看:GAAP 经营亏损 1.45亿美元,净亏损 1.31亿美元;同年股权激励(SBC)1.44亿美元,约占收入的 19%,几乎与经营亏损等量。现金流是另一回事,经营现金流 7144万美元,自由现金流约 5810万美元。这家公司不烧钱,但它的 GAAP 亏损主要由发给员工的股票构成,股东被持续稀释。
最新季度(FY27 第二季度,截至 2026 年 7 月 31 日)收入 2.27亿美元,同比增长 26.2%,其中订阅收入 2.08亿美元;美元口径净留存率(DBNR)110%,大客户 112%;剩余履约义务(RPO)10.9亿美元;该季 non-GAAP 经营利润 2200万美元、自由现金流 2170万美元,账上现金及有价证券 4.14亿美元。公司同时把 FY27 全年收入指引上调至 9.10亿至9.13亿美元。
合起来是一个清楚的画像:增速从 IPO 年代的高位回落到 25% 上下,留存 110% 在企业级 SaaS 里属于中规中矩,规模已经成立,盈利质量有瑕疵。这样一家公司单独放在公开市场,支撑不起高倍数;它的价值要到买方的版图里去称,后面会详细再算这笔账。

  本次收购的标的Braze:十五年弧线

Braze 2011 年在纽约以 Appboy 的名字创立,创始人是 Bill Magnuson、Jon Hyman 和 Mark Ghermezian,最初做移动推送和应用内消息。2017 年改名 Braze,品类口号从移动营销扩成客户互动。
2021 年 11 月 17 日 IPO 是它的高点。发行价 65美元,高于原定区间,开盘 87.20 美元,募资 5.2亿美元,上市市值近 80亿美元(Reuters 口径)。那是 SaaS 上市潮的尾声,此后利率转向,整批 2021 年上市的公司进入了长达数年的估值消化。
Braze 的收入一直在长,股价却没有跟上。交易宣布前,它的市值只剩约 33亿美元(按股价与股数计算),不到上市时的一半。2025 年 3 月,它做了一次自救式收购:以 3.25亿美元(现金加股票)买下 AI 决策公司 OfferFit,把"用模型决定给谁发什么"补进平台。这笔收购后来被证明方向正确,因为买方看中的资产里正有这一块。
最终的退出价是 47.50 美元,较 IPO 发行价低 26.9%,较首日收盘价 93.39 美元(单一来源口径)低了约 49%。58% 的溢价和低于发行价的退出价,在这笔交易里同时成立。对卖方股东来说,这不是一个失败的价格,但它标记了 2021 年那批公司共同的命运曲线。

  买方Salesforce:两年至少220亿美元

把视角切到买方。Braze 是 Salesforce 连续两年系统性扫货的最新一笔。
2025 年 5 月,它宣布以约 80亿美元收购数据管理公司 Informatica,是这一轮里最大的一笔。同年还完成或宣布了一串未披露价格的交易:Convergence、Moonhub、Bluebirds、Waii、Regrello、Apromore、Spindle AI、Doti、Qualified 等,多为 AI 智能体方向的小型团队。2026 年的清单继续拉长:Cimulate、Momentum、Contentful(约 15亿美元)、m3ter、AI 客服公司 Fin(36亿美元)、Listen Labs(约 20亿美元),直到 Braze 的 56.6 亿美元。把已披露和有报道的价格加总,这两年 Salesforce 在并购上花掉的钱至少约 220亿美元。

  拼图逻辑:互动层

大额交易可以按层归类,Salesforce 的意图就清楚了。Informatica 补的是数据层,数据管理与治理,并入 Data 360;Fin 补的是服务层,AI 客服智能体;Braze 补的是互动层,面向消费者的实时触达与决策。三笔最大的钱,分别买下 Agentforce 运转需要的三块:数据进得来,服务接得住,触达发得出。
Marketing Cloud 是 Salesforce 产品线里与这套逻辑最脱节的一块。它的基因是 B2B 和邮件战役,面对的是企业采购的营销部门;消费互联网的实时互动是另一套技术栈,靠的是事件流、实时画像和毫秒级决策,Braze 用十五年建的就是这个。Salesforce计划把 Braze 并入 Data 360、Customer 360 与 Agentforce 体系,让互动数据与智能体共用同一套客户数据底座。
逻辑本身成立。需要保留的一点是整合难度:Salesforce 历史上收购的营销资产整合周期都不短,互动层与它现有营销云在客户重叠、产品边界上的处理,会决定这笔钱花出去之后是拼图还是堆砌。

  价格审判

给这笔交易算倍数。56.6亿美元企业价值,对截至 2026 年 7 月的过去十二个月收入(约 8.34亿美元)约 6.8倍;对 FY26 收入是 7.7倍;对 FY27 指引中点(约 9.12亿美元)约 6.2倍;BTIG 按 FY28 预期收入 10.7亿美元计算,约 5.3倍。当下美股中型 SaaS 在公开市场的定价普遍在 3 到 5 倍收入,这个价格是战略价,不是市场价。
溢价也有两种读法。对前一日收盘价是 58.1%,已经不低;Evercore ISI 的分析师 Kirk Materne 指出,若对 30 日均价计算,溢价达到约 80%。两个数字都是真的,区别在于你认为哪一天的价格更接近"未受交易影响的价值"。
再往大处看,这是资本配置的取舍问题。Salesforce 这些年一边执行大规模回购,一边把并购开支推到每年百亿美元量级,现金只有一本账。2021 年 277亿美元收购 Slack 的先例摆在那里:战略叙事完整,长期股价回报平平,华尔街对这家公司的并购已经形成先扣信任分的习惯。官宣当天 Salesforce 股价的平盘,与这段历史互为注脚。

  多空分歧

看多的一方认整合逻辑。BTIG 接受 5.3 倍的前瞻口径,认为在营销技术整合的大背景下价格可以解释;Futurum 的分析师说得更直白:Salesforce 买到了它历来缺失的实时互动层。
看空的一方盯着价格和节奏。Materne 的原话是,这个溢价"除非存在竞购,否则有些奇怪"(seems a bit odd unless it was competitive)。他质疑的还有节奏:并购一笔接一笔,与回购争夺同一笔现金,管理层需要证明每一笔都在创造价值,而不是在用收购维持增长叙事。
Baird 的分析师 Rob Oliver 给了第三种解释:Braze 与 Salesforce Marketing Cloud 的技术栈竞争力都在下降,并购对双方都是必需品。买方需要新的互动引擎,卖方在独立状态下很难再获得更高的定价。三种说法并不冲突:资产是真缺口,价格是真高,出售时机对双方都合适。分歧只在于,谁为这份合适付了多少钱。

  定价差与退出经济学

最能说明问题的对照是 Klaviyo。它是与 Braze 最接近的上市公司,最新季度收入 3.71亿美元,同比增长 26.4%,增速与 Braze 几乎一样。它的市值约 48.6亿美元,企业价值对收入只有约 3.1到3.5倍,大约是 Braze 退出倍数的一半。两家也有结构差异:Klaviyo 的客户以中小电商为主,客户数超过 20.5万家、净留存率 109%,走的是量;Braze 的收入压在 361 家大客户身上。倍数差里有客户结构的原因,但解释不了全部,剩下的就是战略溢价。收购宣布当天,Klaviyo 收涨 11.93%,HubSpot 涨 6.87%,Adobe 涨 3.90%(当日有大盘因素,不能全记在这笔交易头上)。二级市场在重新打量同类资产:既然战略买家愿意付 6 倍以上,公开市场的 3 倍半是否压得过头。
价差主要由标的对买方的意义决定:协同收入、资产稀缺性、潜在竞购。独立的大体量互动平台所剩无几,Braze 是其中最大的一个。战略价格从来不按公开倍数出价,它按缺口出价。
最后一笔账要分开算。对 2021 年 IPO 时买入的投资者,47.50 美元比发行价低 26.9%,五年的持有以亏损收场,58% 的溢价补不平。对更早进入的机构投资者和创始团队,成本远在发行价之下,这是一次体面且确定的退出。2021 年上市的那批中型 SaaS,故事的终章越来越多地写在并购公告里。Braze 的这一章,价格不算难看,只是来得比所有人当年预期的都更现实。

Saasverse Insights

对投资人,看平台型公司的并购,先定位它在补哪一层,再讨论贵不贵。层对了,溢价是协同的对价;层不对,再便宜也是负担。另一个纪律是把两个定价体系分开:公开倍数衡量的是独立现金流,战略倍数衡量的是资产在买方版图里的位置,用前者去否定后者、或者用后者去抬一级市场的估值锚,都会得出错误的结论。Salesforce 这笔交易的检验点不在签约,而在整合后的两个财年:Braze 的收入留存与 Salesforce 渠道给它带来的增量,会写在那时的财报里。
对创始人,Braze 的弧线里最值得看的是 OfferFit。它在独立状态的最后阶段花 3.25 亿美元补的决策能力,恰好成为买方出价的核心资产之一。退出价值有一部分是提前几年布局出来的:让自己成为某个买方版图里不可替代的那一块,比把增速再做高几个点更能决定最终价格。中型 SaaS 的谈判力,从来不只来自自身的报表。

End

【声明】内容源于网络
0
0
Saasverse
Saasverse 是全球最大Saas社区之一,聚集Saas行业的创业者,高管,从业者,VC投资者等;我们提供高质量的Saas行业专业内容以及行业资源链接,赋能社区中每一个Sassverserian,实现从ARR从0到1亿的增长。
内容 471
粉丝 0
Saasverse Saasverse 是全球最大Saas社区之一,聚集Saas行业的创业者,高管,从业者,VC投资者等;我们提供高质量的Saas行业专业内容以及行业资源链接,赋能社区中每一个Sassverserian,实现从ARR从0到1亿的增长。
总阅读8.8k
粉丝0
内容471