搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
【60亿美元估值 | 前沿实验室】Flapping Airplanes 完成10亿美元A轮融资, 豪赌数据比算力先见底
>
【60亿美元估值 | 前沿实验室】Flapping Airplanes 完成10亿美元A轮融资, 豪赌数据比算力先见底
Saasverse
2026-10-22
2
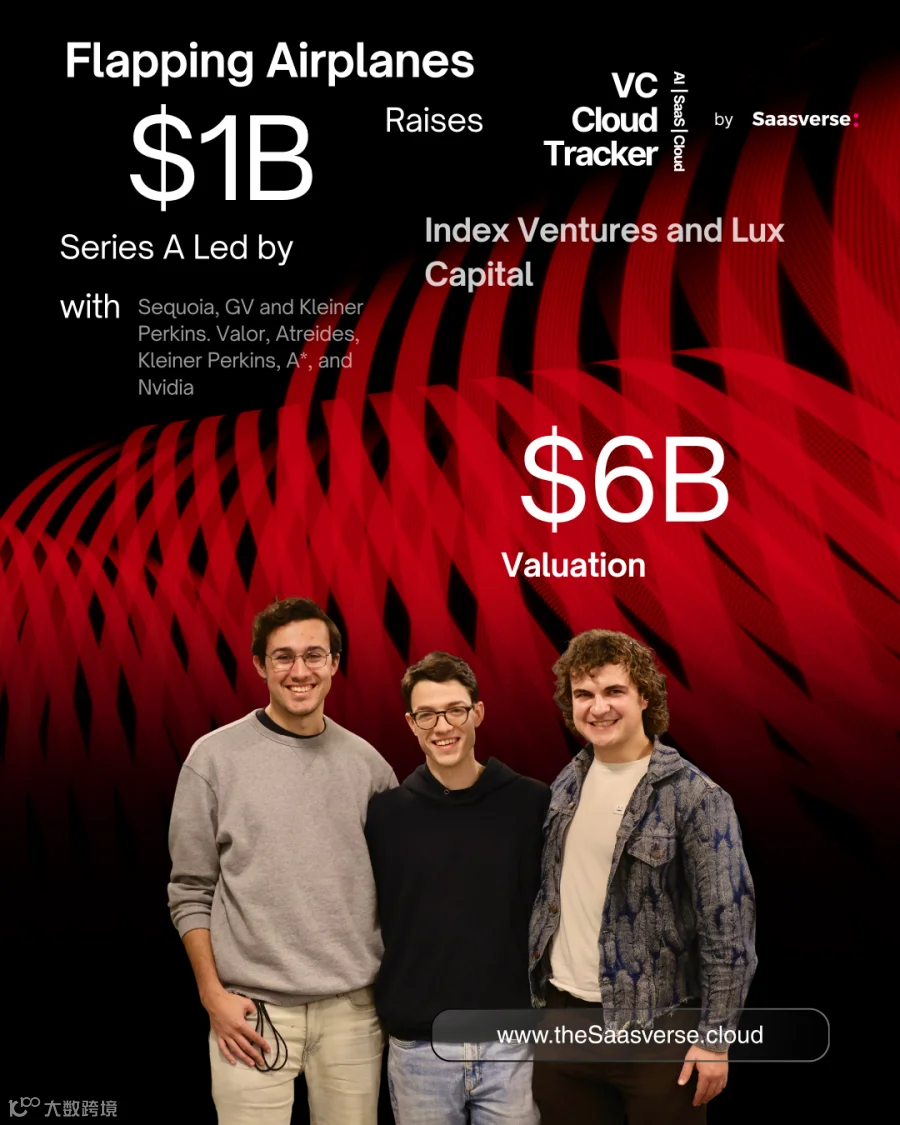
导读:NeoLab (新型实验室)Flapping Airplanes宣布完成 10 亿美元 A 轮融资,估值达到60亿美元估值。本轮由 Index Ventures 与 Lux Capital 联合领投,
今日,
NeoLab
Flapping Airplanes
官宣完成 10 亿美元 A 轮
融资
,投后估值达到约
60亿美元
。公司 2025 年末才在旧金山成立,今年 1 月公开亮相,团队二十余人,没有产品,没有收入,没有一篇以公司名义发表的论文。九个月前,这家实验室刚以约
15 亿美元投后估值完成种子轮
。九个月,估值翻了四倍,期间对外可见的产出只有一套
自研 GPU 内核框架
,和创始团队学生时代的学术工作。
本轮由
Index Ventures 与 Lux Capital
联合领投,Index 合伙人 Mark Xu 进入董事会;Sequoia, GV and Kleiner Perkins. Valor, Atreides, Kleiner Perkins, A*, 与Nvidia跟投。这家二十余人的实验室人均估值超过
2 亿美元
。资本市场给前沿研究的定价方式,在这家公司身上走到一个极端样本。
股东名
单就是定价的一
部分
先看钱的结构。种子轮总发行约 1.8 亿美元(SEC Form D 记录总发行 1.8045 亿美元、79 名投资人),
GV、Sequoia、Index
三家在各自发文中都称共同领投。A 轮的 10 亿美元分两档同价交割:8 月 8 亿美元、9 月追加 2 亿美元,每股价格不变。一轮融资分档同价完成,说明买方在窗口内没有议价分歧。
种子轮的天使名单更值得看。名单里有
Andrej Karpathy、Jeff Dean 和 Chris Ré
。Ré 的身份有两层:他是CEO Ben Spector 在斯坦福的博士导师,也是这家实验室方法论的学术源头。导师以天使身份进股东名单,等于学术谱系直接参与了定价。再加上 A 轮进场的 NVIDIA——公司同时在为 NVIDIA 的 GPU 写自研软件——算力供给方、学术源头和行业最有号召力的研究者同时出现在股东名单里,这份名单本身就在为估值背书。
Index 的路径也说明问题:
种子轮共同领投,A 轮升为联合领投并拿下董事席位
,十个月内两次加注。Sequoia 合伙人 David Cahn 在种子轮发文中自述,他见过这家公司每一位入职员工。
这类尽调密度通常只出现在机构对赛道头部项目的争夺里
。
他们押的命题:瓶颈在数据一侧
Flapping Airplanes 对外讲的是一个明确的产业命题。Cahn 在种子轮发文中转引了公司的立论:"
互联网只有一个,我们已经把它用完了。今天 AI 规模扩张的瓶颈是数据,算力排在后面。
"公司给出的推论是:
今天的模型在数据使用上浪费惊人,数据效率(data efficiency)存在数量级的提升空间。
Asher Spector 表示,
一个数据效率高一百万倍的模型,进经济的难度就低一百万倍
——这句话是他们的目标表述,公司没有公布过任何已经实现的效率倍数。
这个命题的产业落点在长尾。
搜索和编程
是目前仅有的
两个数据充裕的领域,
机器人、科学发现、交易、工业控制这些经济部门
天然数据贫瘠
,堆不出下一个互联网量级的语料。Index 在 A 轮发文里的说法是,赢家将是"
把每一美元、每一兆瓦、每一字节数据都用到极致"
的公司,而效率一旦解锁,受益的正是这些数据贫瘠市场。算力成本随硬件迭代有可预测的下降曲线,高
质量
新数据没有这条曲线,这是命题成立的前提。
墙的测算,与过墙方式之争
"数据见底"有定量出处。Epoch AI 在 ICML 2024 发表的测算估计,公开人类文本的有效存量约 300 万亿 token,按当时的消耗趋势推演,存量将在 2026 至 2032 年间被追平,中位估计约 2028 年。这篇论文给过墙留了三条出路:
合成数据、迁移学习、数据效率改进
。Flapping Airplanes
押的是第三条
。
对立面同样有分量。Ilya Sutskever 在 2024 年底对 Reuters 表示预训练规模扩张已经 plateau,行业要回到发现的时代;Sam Altman 同期在 X 上写"没有墙";Dario Amodei 今年在摩根士丹利的场合说"我们没有看到撞墙";黄仁勋给出的答案是 test-time compute,第二条扩张曲线。把这些表态放在一起看,分歧的落点很具体:反方并不否认文本存量有限,争的是
过墙靠新范式,还是靠多条曲线叠加续命
。Flapping 的 60 亿美元定价,是资本给"新范式"这一侧下注时,押在
单个具体命题上的最大一笔
——SSI 的体量更大,但它从不把注押在某个具体命题上。
创始团队:学术血统、人才网络与三个年轻人
这家实验室的定价里,人占的权重异常高,因为可验证的资产目前只有人。
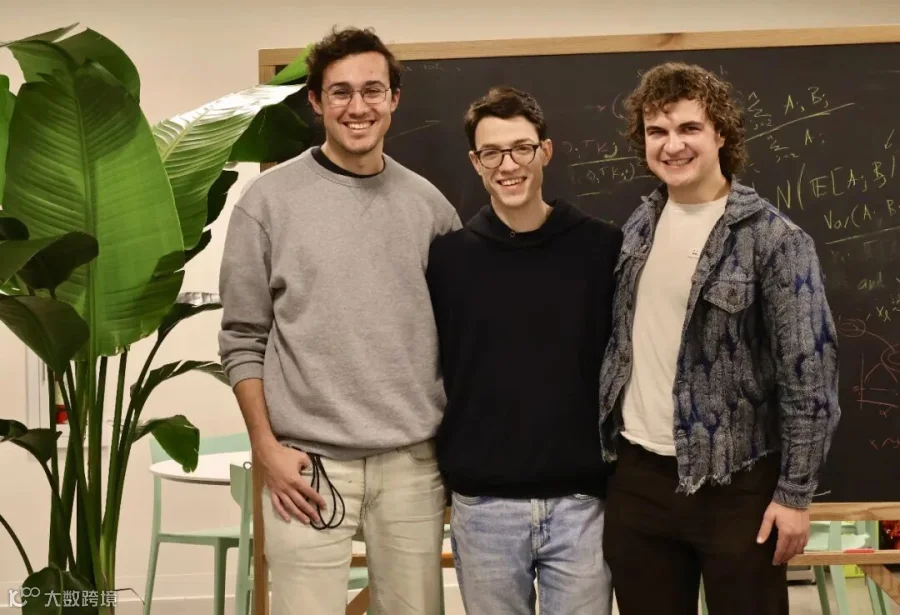
Ben Spector
,25 岁,CEO。
斯坦福计算机博士
阶段休学创业,导师 Chris Ré,出身 Hazy Research 实验室——FlashAttention 作者 Tri Dao 同属这个学术生态。他是
开源内核框架 ThunderKittens
的第一作者(ICLR 2025),用极简的 tile 抽象写 GPU 内核。对资本市场同样重要的是 Prod:
他在 MIT 创办的这个学生孵化器
,被
Index 和 GV 的发文认定参与了 Cursor、Mercor、Etched、Decart 的早期成形阶段。
换句话说,在创办这家实验室之前,Ben 已经运营过一张被验证过的年轻研究者网络。他描述当下大模型系统时有句原话:"现在的大模型系统是大波音 787。我们不造鸟,我们造会扇翅膀的飞机。"
Asher Spector,
26 岁,Ben 的兄长。Harvard 本科,
斯坦福统计学博士
,导师是压缩感知领域的 Emmanuel Candès;本科时拿过 2019 年
北美
辩论锦标赛冠军。他的学术线是 knockoffs 与选择性推断,最新一篇论文 FUSE(2026 年 4 月)已经转向大模型输出验证。团队对外的命题表述大多出自他口,这与辩论训练的背景吻合:这家实验室的融资叙事需要一个能把技术命题讲成产业命题的人。
Aidan Smith,公
开信息最少的一个:佐治亚理工在读期间在 Neuralink 工作三年,Thiel Fellow,被投资方称为前创业者,此前项目的具体信息没有公开披露。他是团队"脑启发"表述的来源,认为大脑给算法多样性提供了一个存在性证明。
用人方式是这支团队的另一个定价因素。Index 在发文中称他们是"人均垂直整合度最高的 AI 公司":同一支二十余人的团队
从 GPU 内核一路做到预训练、后训练和推理。
团队里有高中在读就入职、负责 agent
工具
链的工程师,有从没训过模型却主导预训练 run 的人。实验室对研究者开出的条件是
接近读博的体验和研究自由
,用这个去对冲大厂的薪酬。在全行业天价争抢成名研究者的时点上,这套反着来的用人哲学本身就是给投资人看的组织实验。
方法论:先改工具,再谈算法
Flapping 的技术路线有一个容易被略过的次序:
他们先做系统层,再谈数据效率。
创始团队的公开表述里,PyTorch 这类框架的抽象层挡住了一批算法模式的表达,细粒度异步更新、深度流水线训练在现有抽象下无法实现。按公司自述,它的第一年用来造直接控制 GPU 的新原语和一台 custom VM,
把算法可搜索的空间撑开,再在新空间里找数据效率的解法。
Index 在 A 轮发文里给了类似的表述:
最大的算法突破,前面通常先有与硬件交互方式的改变。
megakernel 框架
是这层系统的标志:整个程序作为
单个内核(kernel)在 GPU 上运行,消除步骤之间的等待。
公司自述这套框架能在单个内核里同时完成训练、推理甚至运行游戏;这项自述没有第三方验证。Index 给它的定位是
研究使能层,是手段而非产品,
这一点在写作和估值时都不能错位成"一家 GPU 优化公司"。
可验证的证据在学术前作里。ThunderKittens 的公开结果:GEMM 与 attention 内核追平 cuBLAS 与 FlashAttention-3,attention 反向传播快 10%–40%。2025 年的《Look Ma, No Bubbles!》把 Llama-1B 的整个推理前向融进单个 megakernel,在 H100 上用满 78% 的内存带宽,
速度
达到 vLLM 的约 2.5 倍。这套证据验证的是小模型推理上的内核工程能力。从 1B 参数推理,到大模型整轮训练,再到数据效率命题本身,中间隔着两级没有公开证据的跳跃——这是理解这家公司时必须摆在明处的一条边界。
质疑声音一:效率会被全行业吸收
对数据效率路线最有分量的质疑来自 Richard Sutton 的《The Bitter Lesson》(2019):长期看,
利用算力的通用方法会以巨大优势胜出所有精巧设计
。把这条规律推到这家公司身上,结论很直接:
效
率改进一旦公开,就成为全行业都能用的乘数。
FlashAttention 公开后一两个季度就被主要实验室吸收,Chinchilla 的数据配比结论同样迅速公有化。Flapping 做出十倍效率,拥有一百倍算力的实验室吸收之后,绝对差距只会更大。
公司至今没有公开回答过这一层:
效率成果靠什么保持专有。是靠系统层与算法的深度绑定抬高吸收成本,还是靠闭源和人才密度守住
时间
差
,到目前为止只有投资人的转述,没有公司的正面表述。给质疑留一个平衡注脚:Sutton 本人在 2025 年也承认,大模型这条路径并不完全符合《The Bitter Lesson》的预言。如果效率的提升来自系统原语层面的重构而非一次性技巧,吸收成本会显著高于一个内核或一组配比数字。这场争论的裁决权在公司尚未发表的成果手里。
质疑声音二:已验证的象限,与主张的象限
第二条质疑针对证据本身
。megakernel 目前公开验证的优势区间,集中在
小批量、1B 参数、低延迟推理
——恰好是这项技术最有利的地形。
模型规模和批量上去之后,内核融合的收益会收窄,而公司自述的"整轮训练放进单个内核",落在它优势最弱、且公开证据为零的区间。
技术社区在《No Bubbles!》发布时的集中讨论已经点过这一层,另有与
当代 GPU 架构深度耦合、硬件换代需要重写的风险。
再往外一层是信息披露的整体状态:已经实现的数据效率倍数、训练侧的性能与规模上限、具体的算法方向、算力规模、商业化形态,全部未公开。Index 的解释是公司在多方向下注、不锁定单一路径,这个解释成立的前提,是
市场愿意在证据出现之前持续给研究期定价
。Dealroom 在本轮后的评论把话挑明了:
没有产品、没有收入,这个估值"给研究留下的失望空间很小"。
种子轮阶段,一位投资人拆解其内部材料时给过类似判断:材料里的主张在外部无一可验证,60 亿美元目前押的是
履历和背书。
这句话到 A 轮之后依然成立,只是押注的金额涨了五倍多。
定价语境:第二梯队顶部,与一对镜像
把 Flapping 放回 neolab(新锐研究实验室)的定价格局里,位置更清楚。Thinking
Machines Lab 2025 年 7 月以 120 亿美元
定价完成 20 亿美元种子轮,今年 9 月传出洽谈估值不低于 400 亿美元的新一轮,尚未交割;
SSI
的定价在 约 320 亿美元;
Periodic Labs
种子轮投后 13 亿美元,今年 5 月洽谈中的新轮估值约 75 亿美元,未官宣;World Labs 最后一轮定价约 50 亿美元。Flapping 的 60 亿美元处在第二梯队顶部,单轮金额与 World Labs 同级,成立时间最晚,公开成果最少。
最有分析价值的对照是
Periodic Labs
。两家实验室用的是同一句诊断——Periodic 发布时同样说
互联网的数据已经被耗尽
——处方却开在供给侧:
用机器人实验室在真实世界里生产新数据,第一站是超导体等材料科学。Flapping
开在需求侧:降低模型对数据的需求量。两条路线互为对冲:
数据效率的成果若被大厂快速吸收,自产数据的资产会更稀缺;新数据供给若规模化,效率命题的紧迫性随之下降。
同一堵墙的两侧,各站着一家被高定价的实验室,这是 2026 年前沿研究资本配置的一个切片。
终局的参照刚在上个月出现:9 月 28 日,AMD 宣布以约
82 亿美元全股票收购 World Labs。
World Labs 的定价轮约 50 亿美元,退出价 82 亿美元,独立实验室的第一个大额终局样本,
是并入一家算力平台。
对 Flapping 这类资产,
退出路径有了先例,价格带有了参照
,同时也提示了这类公司的默认归宿。
Saasverse Insights
验证点已经可以列成清单。
这家公司的命题是否成立,看四个先后出现的信号:第一篇以公司名义发表的论文或技术
报告
、第一个公开 benchmark(尤其是训练侧)、第一笔外部付费客户或技术授权、下一轮融资的定价锚。四个信号出现之前,这笔投资的价值来源是定价权,现金流一侧是空白。
研究资产的尽调对象换了一套。这类公司的定价锚由三部分构成:命题在产业里的位置、团队的学术血统、股东名单的背书网络。尽调材料相应从财务报表换成论文、引用关系和人才流向。对一级市场从业者来说,读实验室的能力正在变成读公司的前置能力。
对创始人,Flapping 提供的是
一个组织样本而非融资模板
。二十余人、全栈纵向整合、用研究自由对冲薪酬差距,
这套打法成立的条件是命题足够大、且投资人愿意为研究期持续付费。
条件不齐时复制这个结构,得到的是成本而非溢价。
数据效率若兑现,重定价会沿产业链发生
。推理成本结构下移,专有数据的相对价值上升,算力采购的边际回报下降;若命题被吸收,效率红利归于算力最大的平台。两种情形下,独立实验室的窗口都取决于成果公开之前的专有期有多长。
End
【声明】内容源于网络
0
0
Saasverse
Saasverse 是全球最大Saas社区之一,聚集Saas行业的创业者,高管,从业者,VC投资者等;我们提供高质量的Saas行业专业内容以及行业资源链接,赋能社区中每一个Sassverserian,实现从ARR从0到1亿的增长。
内容
471
粉丝
0
关注
在线咨询
Saasverse
Saasverse 是全球最大Saas社区之一,聚集Saas行业的创业者,高管,从业者,VC投资者等;我们提供高质量的Saas行业专业内容以及行业资源链接,赋能社区中每一个Sassverserian,实现从ARR从0到1亿的增长。
总阅读
8.8k
粉丝
0
内容
471








 Saasverse