


中金研究
我们认为相比健康险,宠物险或更易跑通“联合健康”模式,在《中国商业健康险系列1):现状、困境与破局》报告中,我们从医疗服务体系、保司、居民等角度出发分析中国商业健康险的现实困境,本文从宠物医疗、保司、宠物主等角度出发探讨我国宠物险的发展环境、趋势和机遇,以及海外宠物险的经验启示。
虽然市场规模不及健康险,但发展宠物险对于部分保司具有重要价值。宠物险商业模式与人类健康险高度同构:二者均以医疗费用支付为核心场景,且较依赖后方的医疗服务网络搭建,我们认为我国宠物险或比健康险更易跑通“联合健康”模式、龙头公司具备强竞争优势、对于部分公司具备重要发展意义:1)对宠物医疗来说,市场格局分散、缺乏稳定的支付方,保司与宠物医疗体系可合作共赢—保险销售保单、集采服务,宠物医疗体系可高效获取客源;2)对保险公司来说,宠物险定位新消费群体,发展宠物险或打开交叉销售与长期增长空间,在当前传统财险增速放缓背景下,宠物险有望成为部分财险公司破除成长困境的细分蓝海赛道;宠物险身份识别环节存在一定技术壁垒,行业竞争格局或更优;3)对宠物主来说,养宠人群近半数为年轻的中高收入群体,消费能力强,但宠物医疗服务质量参差不齐,形态成熟的宠物险使其以较低的价格享受符合其需求的宠物医疗服务。
中国宠物险行业:百亿市场,龙头初现。中国宠物险行业近年来增长较快,我们预计2030年中国宠物险市场规模有望达百亿元左右。目前众安保险凭借前瞻的发展战略及规模优势,市场份额领先;平安财险则侧重生态协同,近年来定点发力宠物险赛道。
海外宠物险发展启示:成熟的宠物险市场是需求与供给共振的结果,中小保司若重视机遇、构筑竞争优势可获得立足之地。宠物险潜在市场空间受养宠人群、动物保护相关法律、居民保险保障意识影响,而产品供给、保司与宠物医疗体系的协作程度是宠物险能否蓬勃发展的关键因素;中小型公司因战略重视程度更高更易成为龙头公司、实现稳定承保盈利并长期立足于财险市场。
风险
保司投入不及预期;市场竞争加剧;政策及监管不确定性。

点击小程序查看报告原文
宠物险:“联合健康”模式的宠物实践,赛道价值突出
宠物险是面向宠物及其主人设立的一种商业保险,当宠物生病、发生意外事故(受伤、死亡、丢失、被盗等)或对第三方造成伤亡及财产损失时,宠物险可用于补偿宠物主需要对外支付的费用。宠物险广义上主要分为医疗险、责任险和意外险,其中,宠物医疗险是我们本篇报告的讨论重点,其在商业模式上与人类健康险高度同构:二者均以医疗费用支付为核心场景,且较为依赖后方的医疗服务网络搭建。
我们认为,“联合健康”模式是当前医疗费用报销型保险的商业模式标杆,其模式的核心在于跳出传统保险事后报销的边界,连接保险赔付与医疗服务体系。保险作为支付方式,一方面通过整合资源实现“以量换价”,进行医疗控费降低赔付成本,另一方面通过保险理赔提升客户就医的便捷性,降低客户就医购药成本。
多方因素形成负反馈,使得中国商业健康险或难以复刻“联合健康”模式。在此前我们发布的《中国商业健康险系列1):现状、困境与破局》报告中,我们指出中国商业健康险当前面临的现实困局:(1)医疗服务体系:国内医疗服务供给以公立医院为主,核心支付方为医保基金,险企缺乏深度整合医疗资源的合作基础;(2)保险公司:行业早期偏向规模扩张,对服务属性突出、单均保费较低的医疗险的发展动力和资源投入均不足;(3)居民:居民支付能力不足且保障意识薄弱,叠加医保全民覆盖下居民可能存在“充分保障错觉”,共同制约了中国商业健康险的进一步发展。
相比健康险,我们认为宠物险或更易跑通“联合健康”模式,且发展宠物险对部分保司有重要价值。本篇报告我们将从宠物险入手,分别从宠物医疗、保险公司、宠物主三大主体展开分析:(1)宠物医疗:宠物医疗格局分散,且缺少稳定的支付方,保险公司具备与宠物医疗体系的合作基础;此外,宠物医疗价格具备集采空间,保险可发挥资源整合能力;(2)保险公司:宠物险精准定位新消费群体,发展宠物险或为险企打开交叉销售与长期增长空间;当前传统财险行业增速放缓,宠物险有望成为部分财险公司破除成长困境的细分蓝海赛道;宠物险身份识别环节存在一定技术壁垒,行业竞争格局或更优;(3)宠物主:养宠人群集中于年轻一代的中高收入群体,消费能力较强,但宠物医疗价格高企且服务质量参差不齐,宠物险可有效提升宠物就医购药可及性,宠物险需求有望逐步释放。三方主体诉求若形成正向共振,宠物险相比健康险或更易跑通“联合健康”模式。
图表1:联合健康商业模式

资料来源:美国医疗保险和医疗补助服务中心(CMS),中金公司研究部
图表2:相比健康险,宠物险更易成为“联合健康”模式的落点

资料来源:瑞再研究院,中金公司研究部
宠物医疗:格局分散且具备集采空间,为宠物险发展提供客观条件
宠物医疗格局分散、缺乏稳定支付方,保司具备合作基础
当前我国宠物医院竞争格局分散,连锁化程度低。2024年我国宠物医院CR2仅为11.8%,其中宠物医疗龙头新瑞鹏集团占比约8%、瑞派宠物占比约4%。从连锁化程度看,2025年单体医院(1家)占比48%,非连锁医院(2-4家)占比31%,大型连锁经营医院数量(5家及以上)仅占21%,连锁化率较低。与人类医疗以公立医院为主体、供给高度集中不同,宠物医疗竞争格局分散化特征显著。
图表3:我国宠物医院市场格局相对分散,以单体医院和非连锁医院为主

资料来源:中国农业科学技术出版社《2025中国宠物医疗行业白皮书(行业研究报告)》,嘉世咨询《2025宠物医疗行业简析报告》,中金公司研究部
分散的格局与支付端的缺位为宠物医院与保险公司的平等合作奠定基础。人类医疗服务体系以公立医院为主,其作为纳入政府财政预算的机构,医保基金作为统一支付方为其带来稳定病患流量与收入保障,因此商业保险公司为公立医院带来的价值较为有限,二者缺乏深入合作基础。而在宠物医疗分散的竞争格局下,单体及中小连锁医院普遍存在获客与流量需求,保险作为重要资金池与流量池,若能够将分散的医疗需求聚合为规模化的支付力量,我们认为将有望为宠物医院创造较大的价值,宠物医院与保险公司之间可实现合作共赢。
图表4:分散的格局与支付端的缺位,为宠物险发展创造客观条件

资料来源:中金公司研究部
宠物医疗具备集采空间,保险可发挥资源整合能力
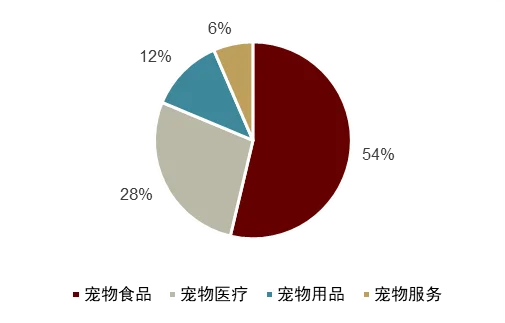
宠物医疗缺乏统一标准,宠物看病贵成为宠物主核心痛点。宠物医疗是继宠物食品之后的第二大宠物消费板块,2025年国内城镇宠物(犬猫)消费市场规模约3,126亿元,其中宠物医疗2025年市场规模为863亿元,占比27.6%,宠物医疗已经成为养宠消费当中的核心支出项。但当前宠物医疗行业缺少统一诊疗定价标准,药品、诊疗项目等价格透明度不足,部分机构存在过度诊疗行为,根据众安保险2025年理赔服务报告,宠物猫、狗看病平均医疗花费分别为1,489元和1,664元,宠物看病贵已成为宠物主核心痛点。
图表5:中国宠物医疗市场规模保持快速增长

资料来源:嘉世咨询《2025宠物医疗行业简析报告》,中金公司研究部
图表6:宠物医疗是第二大宠物消费板块
资料来源:派读宠物《2026年中国宠物行业白皮书》,中金公司研究部
宠物就医费用高企,为保险公司介入上游医疗服务网络、开展集中议价创造客观条件。宠物险通过整合医疗资源,一方面可以提升宠物就医购药的可及性;另一方面通过以量换价,进行医疗控费,降低赔付成本。
► 人类医疗:基本医保通过“以量换价”,降低了居民就医用药负担,大幅提升了医疗可及性,商业健康险则更多聚焦于医保目录外补充以及特药特需等细分市场,议价与资源整合空间相对有限。
► 宠物医疗:当前宠物就医费用高企,我们认为宠物险可以充分发挥资源整合能力,通过保险端积累的客户量以及支付额,与宠物医疗机构展开集中议价,控制医疗服务和药品成本,从而提高医疗资源利用效率,约束过度就医和不合理用药行为。
保险公司:宠物险业务高价值、高成长、有壁垒,发展宠物险或有重要意义
定位新消费群体,为险企提供交叉销售与长期增长空间
宠物险目标客群价值突出,是险企触达年轻高价值客群的优质入口。养宠人群高度集中于年轻一代与中高收入阶层,当前宠主以90后为主(2025年90后宠物主占比为42.7%),00后宠主占比持续提升,且四成以上宠主月收入在10,000元以上,这类群体消费能力突出、消费观念开放,且相较于传统大众客群,该群体风险保障意识更强,对保险产品的认知度、接受度及付费意愿均处于较高水平,是当前险企的优质潜在客群。
宠物险或为险企打开交叉销售与长期增长空间。宠物险的核心客群以一二线城市年轻人为主,这类人群是传统保险较难触达的“保险轻度用户”,保险公司可以通过宠物险完成与年轻用户的第一次交互,以宠物医疗理赔服务建立品牌认知和信任,或为后续个人健康险、车险等其他品类保险的交叉销售奠定基础,同时满足客户的多元化需求,实现业务板块间的相互赋能。此外,随着年轻用户财富的不断积累,庞大的年轻客群将随时间推移转化为拥有更大购买力的中年客群,其保险购买意愿和能力将进一步增强,有望为险企打开长期增长空间。
图表7:养宠人群集中于一、二线城市的年轻一代及中高收入阶层

资料来源:派读宠物《2026年中国宠物行业白皮书》,中金公司研究部
定位细分需求蓝海,以差异化破除成长困境
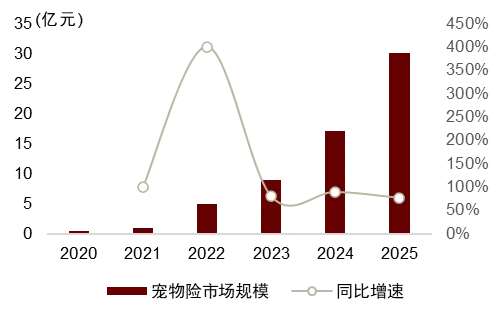
传统财险行业增速放缓,宠物险或为部分财险主体破除成长困境。当前传统车险行业增速放缓,市场进入存量博弈阶段,头部机构凭借渠道与规模优势占据大部分市场份额,马太效应凸显,中小财险公司生存空间被持续挤压。宠物险聚焦养宠人群的宠物医疗保障需求,近年来伴随“它经济”升温,宠物险市场规模实现较快增长,且宠物险赛道竞争尚不充分,国内宠物险渗透率仍处低位,是财险公司实现差异化布局的优质细分蓝海赛道,或有望为部分险企破除成长困境。
图表8:车险市场增速放缓

资料来源:国家金融监督管理总局,中金公司研究部
图表9:近年来中国宠物险市场规模增速较快
资料来源:每日经济新闻,蚂蚁保,融中咨询,中金公司研究部
宠物身份识别环节存在一定技术壁垒,行业竞争格局或更优
鼻纹识别技术为行业风控提供可行路径,有望优化行业长期竞争格局。宠物险业务过往长期面临宠物身份核验困难、带病投保、冒名理赔等痛点,因此建立精准、便捷的宠物身份识别机制,成为宠物险风控的关键。当前宠物身份识别技术方案主要包括鼻纹识别、面部识别、芯片识别等,其中鼻纹识别与人类指纹类似,具有唯一性和终身不变性,相较于其他方案具有无创便捷、成本低廉、识别精度高等优势。鼻纹识别技术通过AI算法对鼻部图像进行特征提取与匹配,并结合深度学习模型实现精准个体识别,大幅提升保险风控的精准度与理赔效率。我们认为鼻纹识别技术构成当前宠物险身份识别环节重要技术壁垒,这将引导行业将经营重心转向风险定价等核心经营能力建设,头部险企有望凭借先发数据积累和风控模型,实现份额和盈利的同步改善,行业马太效应或进一步凸显。
宠物主:保险支付能力与意愿较强,宠物险需求有望逐步释放
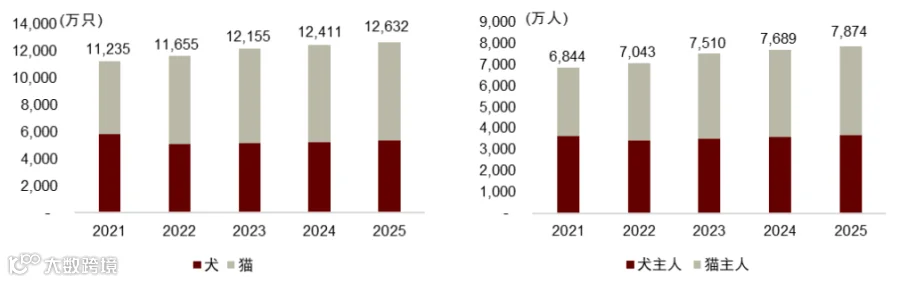
养宠人群普遍消费能力较强,但宠物医疗价格高企且服务质量参差不齐,宠物险可有效提升宠物就医购药可及性,宠物险需求有望逐步释放。我国养宠人群集中于年轻一代及中高收入群体,这类群体消费能力突出,保险支付能力强。当前宠物医疗价格高企且服务质量参差不齐,形态成熟的宠物险可提升宠物就医购药的可及性,宠物主通过保险转移大额医疗支出风险的意识持续增强。此外,随着我国居民生活水平持续提升,独居及单身人口占比不断提高,宠物被赋予更多情感与陪伴属性,宠物数量持续上升并逐步成为家庭中不可或缺的一员,叠加科学养宠观念的不断普及,宠物主对宠物健康管理的付费意愿大幅提高,宠物险需求或有望进一步释放。
图表10:宠物及养宠人群数量持续上升
资料来源:派读宠物《2026年中国宠物行业白皮书》,中金公司研究部
中国宠物险发展趋势:百亿市场,赛道快速扩容
行业复盘:历经二十余年,步入快速成长期
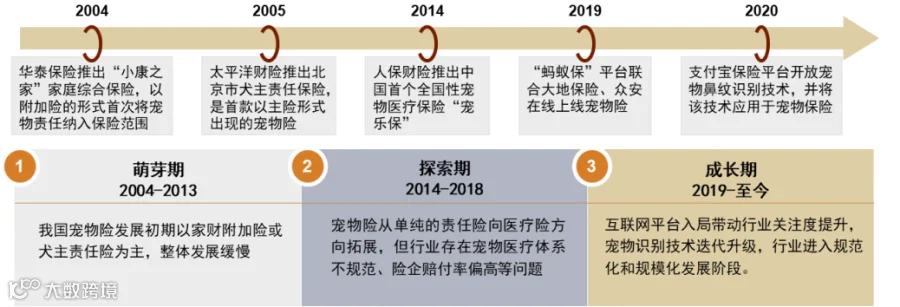
中国宠物险行业主要经历以下几个阶段:
► 萌芽期:中国宠物保险始于2004年,早期产品以家财附加险或犬主责任险为主,但由于宠物消费规模有限、宠物主保险意识薄弱,整体发展缓慢。
► 探索期:2014年起,保险公司开始尝试宠物医疗险,但宠物医疗体系不规范,收费标准不统一,诊疗数据难以量化;同时保险企业承保和风控能力有限,赔付率偏高,商业模式难以持续,行业持续处于调整期。
► 成长期:2019年后,互联网平台携庞大流量和科技能力入局,行业的关注度得到快速提升,同时宠物识别技术迭代升级(如鼻纹识别),风险筛查和核赔效率大幅提升,医院连锁化与数字化水平提升,直赔和风控体系承载能力改善,宠物保险进入规范化和规模化发展阶段。
图表11:中国宠物险行业发展历程
资料来源:公司官网,中金公司研究部
市场空间:高成长但低渗透,长期市场空间广阔
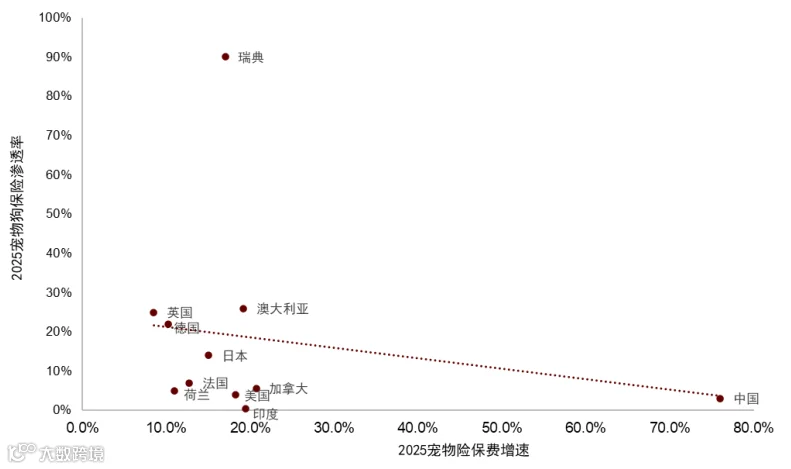
尽管中国宠物险行业已步入快速成长期,但与海外其他发达市场相比,渗透率仍处低位。2025年中国宠物险市场规模约30亿元,近年来实现快速增长,但相较于海外发达市场,中国宠物险行业渗透率仍相对较低,长期看行业增长空间广阔。
图表12:中国宠物险市场增速较快,但渗透率仍处低位
资料来源:HowMuchCover,融中咨询,中金公司研究部
我们分别基于悲观/中性/乐观情景进行测算,预计2030年宠物险保费规模有望达到83/110/138亿元。我们假设2025至2030年中国宠物医疗市场规模年化增长率为5%,预计2030年中国宠物医疗市场规模将达到1,101亿元。我们假设2030年宠物险赔付占宠物医疗费用支出比例在悲观/中性/乐观情景下分别为6%/8%/10%。我们认为随着保险公司定价及风控能力提升,宠物险赔付率有望改善,假设2030年宠物险行业赔付率改善至80%,预计2030年宠物险保费将达到83/110/138亿元。
图表13:我们预计2030年宠物险保费规模有望达到83/110/138亿元

资料来源:嘉世咨询《2025宠物医疗行业简析报告》,前瞻产业研究院,中金公司研究部
中国宠物险主要参与者:龙头初现,但行业仍在“跑马圈地”
当前中国宠物险市场主要参与者以互联网险企、传统险企及互联网平台为主。当前国内已有近60家财险公司布局宠物险赛道,考虑到当前国内宠物险渗透率尚处低位,我们认为行业仍处于早期“跑马圈地”阶段。
众安:战略前瞻且具备规模优势,宠物险赛道头部参与者
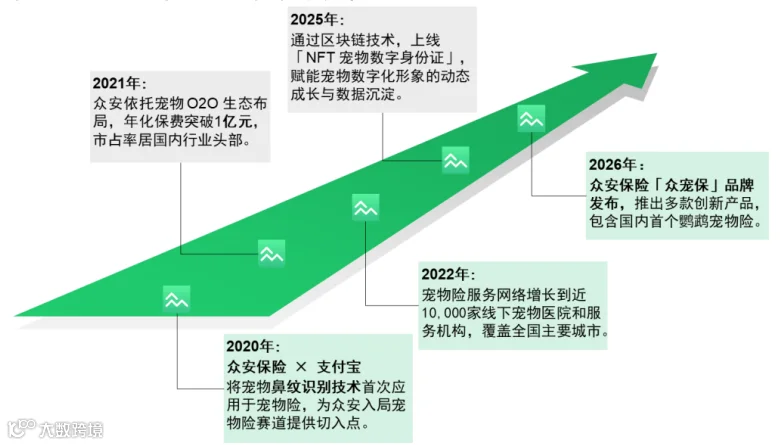
持续布局宠物险赛道,市场份额领先。2025年众安宠物险总保费规模达12.96亿元,同比增长88.2%,市场份额居行业首位。众安持续布局宠物险赛道,2020年众安联合支付宝,将宠物识别技术首次应用于宠物险;产品方面,众安不断迭代升级宠物险保障范围,2026年8月,众安推出“众宠保”品牌,构建起覆盖宠物医疗、大病意外及高龄宠物防癌保险等的完整保障矩阵,并推出国内首款鹦鹉专项保险,将保障延伸至异宠领域,产品体系完备。
我们认为,众安在宠物险领域战略前瞻且具备规模优势,有望持续巩固其市场领先地位:
► 战略重视程度高,资源投入多:众安重视宠物险的发展机遇,且由于资源禀赋限制,相较于头部财险公司,宠物险业务在众安内部能够获取更多资源与重视度。
► 持续拓展合作宠物医院,具备规模优势:众安目前约有1.8万家合作宠物医疗门店,为宠物主提供一站式医疗保障服务。我们认为随着合作医院网络不断扩容,公司将持续沉淀宠物医疗理赔数据,优化风控模型,从而提高用户的理赔体验与黏性,建立起规模与生态壁垒。
► 渠道定位清晰,精准卡位年轻群体:众安作为互联网保险龙头,持续深耕线上流量生态,精准契合年轻养宠人群的消费习惯,我们认为将有望推动公司宠物险业务实现更低获客成本,提升客户转化率。
图表14:众安在线宠物险发展历程
资料来源:公司官网,公司公告,中金公司研究部
平安:从保险到生态,打造一站式宠物金融服务
我们认为平安有望借助其综合金融优势,强势再度入局宠物险,将宠物服务融入金融服务生态。平安早在2014年推出宠物险相关产品,但因当时宠物消费市场规模相对较小、宠物医疗体系缺乏统一标准以及险企自身风控能力有限,该产品最终未能实现规模化经营;2020年平安再度入局宠物险市场,在宠物身份识别、理赔风控等环节持续定点发力;2026年平安银行推出爱宠信用卡,将宠物险从单一保障产品升级为触达优质养宠客群的获客入口,为养宠人群提供一站式宠物金融服务。
► 推出爱宠信用卡,将宠物消费与金融服务相结合。2026年6月,平安银行推出爱宠信用卡,将信用卡、宠物险等金融产品嵌入养宠生活场景,是平安深耕宠物经济生态、服务年轻客群的关键一步。平安当前拥有2.53亿个人客户,尽管存量客群年龄结构整体偏长,但其中仍有2,600万优质养宠客群。我们认为平安通过对这一高价值年轻客群的长期经营,有望借助其综合金融优势,持续挖掘客户全生命周期价值,推动各业务板块间的交叉销售与生态协同,逐步构筑“支付+保险+生态”的经营壁垒。
他山之石:海外宠物险市场的经验与启示
瑞典:宠物保险发源地,渗透率全球领先
2024年瑞典犬类保险渗透率达91%,猫类保险渗透率也攀升至61%。瑞典宠物保险渗透率处于全球领先水平,我们认为是需求与供给长期共振的结果:
► 需求端:(1)消费者长期教育充分,保险保障意识较强:瑞典宠物保险拥有超百年发展历史,长期市场教育使宠物保障理念深入人心,宠物险成为养宠人群普遍选择的基础保障。(2)动物福利立法进一步强化保险需求:瑞典是全球最早建立系统性动物福利制度的国家之一,现行《动物福利法》高度强调动物权益,例如规定受伤或生病的动物须尽快得到必要的照顾,法律约束从源头强化了宠物主人的责任意识,进一步带动保险保障需求。
► 供给端:(1)成熟的产品供给:瑞典是现代宠物保险模式的发源地,也是全球宠物保险最成熟的市场之一。1890年瑞典宠物险龙头公司Agria售出第一份针对名贵种马的医疗保险,1924年Agria签发全球第一张宠物犬保险保单。超百年的行业沉淀,让瑞典的保险公司积累了深厚的宠物医疗数据与风险管理经验,也使其产品条款和定价机制在长期迭代中趋于成熟。(2)完善的行业基建:瑞典对犬只饲养有较为成熟的身份登记与管理制度,所有犬只均须植入微芯片等永久性标识,并在瑞典农业委员会(Jordbruksverket)完成登记,以便溯源与监管,完善的行业基建为宠物险风控奠定基础。
日本:高速成长,头部险企深耕经营能力构筑细分领域优势
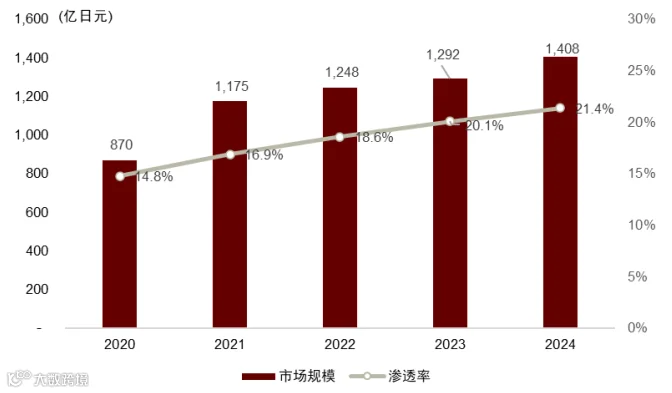
日本宠物保险市场正处于高速成长期。随着宠物老龄化、人宠情感升级,叠加动物医疗技术进步,近年来日本宠物险市场规模快速提升。2024年日本宠物险市场规模约1,408亿日元,2020-2024年复合增长率12.8%,宠物险渗透率由2020年14.8%快速攀升至2024年21.4%。
图表15:日本宠物险行业处于快速成长期
资料来源:Pet Business Marketing, FUJI KEIZAI CO., LTD.,公司公告,中金公司研究部
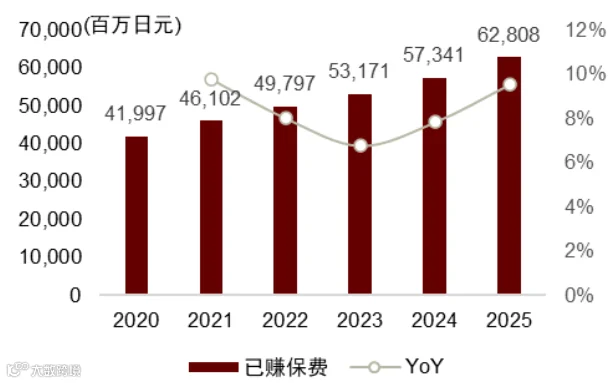
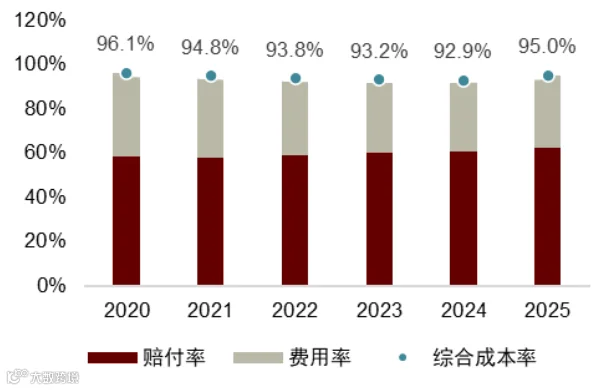
Anicom作为日本宠物险市场龙头,战略路径清晰,深耕经营能力构筑细分领域优势。保费方面,2025年Anicom实现已赚保费62,808百万日元,市场份额占比超四成,盈利方面,近五年(2021-2025年)公司平均综合成本率为93.9%,盈利能力突出。我们认为,公司清晰的战略演进,依托保险与医疗协同进化,是其从同业脱颖而出的关键:
► 保险1.0:以经济给付为核心,率先推出“窗口结算直付系统”,建立稳定宠物险基本盘。传统宠物保险通常需要宠物主人先支付医疗费用,再向保险公司申请理赔。Anicom率先推出类似国民健康保险的“窗口结算直付系统”,客户通过出示“宠物保险卡”,仅需支付自付部分,其余费用由医院与公司直接清算,大幅提升了客户的理赔体验。凭借这一服务模式,公司快速拓展合作兽医网络,目前Anicom直付体系覆盖约7,000家动物医院(占全国医院5成以上),建立起稳定的宠物险业务基本盘。
► 保险2.0:以疾病预防为核心,从事后赔付向健康管理延伸。Anicom并未局限于传统宠物保险业务,而是将保险产品绑定宠物健康管理服务,引导宠主定期体检、早期筛查,不仅能够提升宠物主人的服务体验,进一步提高客户黏性和生命周期价值,也有助于降低长期赔付压力、优化风险管理能力。
► 保险3.0:以医疗质量为核心,构建“保险+医疗”生态闭环。Anicom持续构建覆盖宠物全生命周期的健康管理生态,公司自2025年10月启动JARVIS Tokyo项目,该项目定位高端动物医疗中心,主要提供转诊专科医疗,以及24小时急救服务,旨在利用AI和机器人技术,提升手术安全性,提高动物医疗质量,是Anicom完成宠物保险与宠物医疗在数据共享、服务整合等方面的深度协同的关键举措。
图表16:Anicom保费规模持续增长
资料来源:公司公告,中金公司研究部
图表17:Anicom盈利能力保持稳健
资料来源:公司公告,中金公司研究部
美国:渗透率较低,潜在市场空间广阔
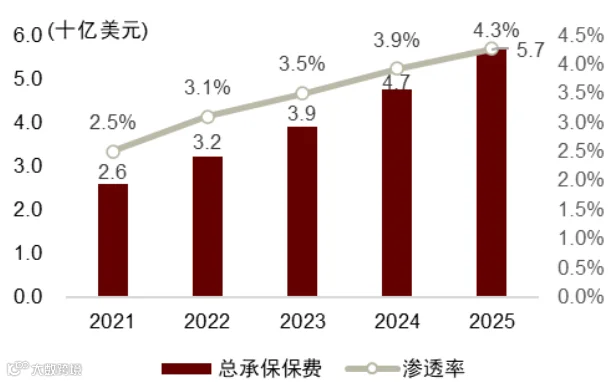
美国宠物险市场仍处于快速增长阶段,整体渗透率较低,长期增长空间广阔。近年来美国宠物险保费保持快速增长,2025年实现总承保保费56.8亿美元,2021-2025年复合增长率达21.7%。美国拥有庞大的养宠人群,2025年美国共有1.64亿只宠物,但美国宠物险整体渗透率仍较低,2025年宠物险渗透率仅为4.3%,潜在市场空间广阔。竞争格局方面,美国宠物险市场集中度较高,2025年CR3为56.8%,行业马太效应突出。
图表18:美国当前宠物险渗透率较低
资料来源:NAPHIA,moneygeek,中金公司研究部
图表19:2025年美国宠物险行业竞争格局

资料来源:NAIC,中金公司研究部
我们认为美国宠物险市场渗透率相对较低,主要是因为宠物医疗缺乏标准化数据、险企重视程度不足、产品设计未能满足客户核心需求以及监管体系碎片化限制行业规模化扩张:
► 宠物医疗缺乏标准化数据:与美国人类医疗不同,美国的兽医诊所不强制要求使用标准化的医疗编码进行计费和记录保存,使得美国宠物医疗数据高度非标准化,保司难以低成本获取可靠的诊疗数据,风险定价、核保及理赔风控难度显著提升。
► 险企重视程度相对不足:由于美国宠物医疗数据标准化缺失,导致险企理赔风控成本提高,叠加美国兽医价格通胀较高,行业盈利长期承压,美国险企早期对宠物险赛道资源投入相对有限。
► 产品设计未能满足客户核心需求:当前美国宠物险市场理赔仍以先自付再报销模式为主,仅少数公司提供直赔方案,资金垫付压力与理赔手续繁琐降低产品吸引力。
► 监管体系碎片化限制行业规模化扩张:美国财险行业监管由州级政府主管、联邦政府辅助,这一体系下同一家险企开展各州财险业务需遵循不同的监管规定,包括但不限于经营资质的审核、信息披露的要求等,使得险企跨区域经营成本较高,规模效应不充分,头部险企难以快速做大市场,制约行业整体扩张速度。
启示:成熟的宠物险市场是需求与供给共振的结果
供给方和需求方始终是推动保险市场增长的两股力量,我们认为成熟且活跃的宠物险市场是供需双方共振的结果。需求端,宠物险潜在市场空间受养宠人群、动物保护相关法律、居民保险保障意识影响。供给端,产品供给质量、保司与宠物医疗体系的协作程度是宠物险能否蓬勃发展的关键因素。同时,参考海外市场经验,宠物险龙头公司多为专业化中小型险企,而非大型综合保险集团,我们认为中小型险企或更重视宠物险发展机遇,通过持续深耕专业经营能力,构筑细分领域优势,能够帮助中小公司在激烈的竞争中寻得长期立足之地。
► 需求端:受益于庞大的养宠人群、动物保护的相关法律、以及居民保险保障意识提升。一方面,随着单身经济、老龄化趋势加深以及情感陪伴需求的提高,宠物在家庭中的角色向“家人”转变,庞大的养宠人群为市场提供了广阔的发展空间;另一方面,需求端扩容受益于居民保险保障意识的提升以及动物保护的相关法律,参考海外经验,瑞典作为全球渗透率最高的宠物险市场,其经验在于长达百年的消费者教育,天然形成了稳定的投保需求,叠加动物福利立法对宠物主责任意识的强化,共同塑造了成熟的养宠与投保文化。
► 产品供给质量:产品供给的丰富度与持续迭代能力,是决定宠物险市场活跃度的关键因素。发达的产品供给能够满足养宠人群多元化、差异化的保障诉求,一方面,通过构建矩阵化产品体系,针对不同宠物品类(如猫、狗、异宠)、不同生命周期(幼年、成年、老年)以及不同场景(如第三方责任险、重大疾病险)推出定制化产品,满足多元化保障需求;另一方面,从单一理赔向“保险+健康管理”模式演进,嵌入宠物健康管理、体检筛查等增值服务,提升客户黏性与体验,也有助于缓解险企长期赔付压力。
► 与宠物医疗体系的合作:宠物险的发展与宠物医疗行业的发展相辅相成。一方面,宠物医疗机构对宠物险的认可将有利于保险产品的推广,同时宠物险作为重要资金池及流量池,或为宠物医疗机构带来稳定病患客流及收入保障,二者具备长期稳定合作基础。另一方面,保司与医疗机构的良性互动既有利于保司进行医疗控费,降低赔付成本,也有望推动宠物医疗行业进一步标准化与规范化,助力行业可持续发展。
风险提示
保司投入不及预期。若因盈利周期压力导致保险公司等主要参与者削减投入,将削弱行业整体服务能力与长期竞争力。
市场竞争加剧。市场竞争状态会对财险行业盈利性及头部机构是否能巩固自身优势产生重要影响。若短期市场非理性竞争加剧,则市场主体收入份额及盈利水平均将受到影响。
政策及监管不确定性。由于财险业为强监管行业,若短期内监管对行业引导转向,则市场主体经营行为或将有所转变,进而影响行业及市场主体经营结果。
Source
文章来源
本文摘自:2026年10月20日已经发布的《宠物险—小荷露尖角,“四两或可拨千斤”》
毛晴晴 分析员 SAC 执证编号:S0080522040002 SFC CE Ref:BRI453
刘雪延 联系人 SAC 执证编号:S0080126050037
姚泽宇 分析员 SAC 执证编号:S0080518090001 SFC CE Ref:BIJ003
Legal Disclaimer
法律声明