搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
【3.2亿美元增长融资 | AI会议笔记】4000万用户、1亿美元ARR:Otter.ai 借了一笔不进 cap table 的钱
>
【3.2亿美元增长融资 | AI会议笔记】4000万用户、1亿美元ARR:Otter.ai 借了一笔不进 cap table 的钱
Saasverse
2026-10-21
4
导读:Otter.ai 今日宣布完成 3.2亿美元增长融资,宣布的同时已经交割。出资方只有一家,General Catalyst 旗下的 Customer Value Fund(CVF)。
今日,
AI Meeting Notetaker 公司 Otter.ai
宣布完成
3.2亿美元增长
融资
,宣布的同时已经交割。出资方只有一家,
General Catalyst 旗下的 Customer Value Fund(CVF)
。
这笔钱在官方PR稿里没有估值,也没有轮次名称。它不是股权:Otter 不出让股份,而是用销售与营销支出产生的收入连本带息偿还,初始额度用完后 CVF 还可以追加。利率、回报上限、偿还期限都没有公开。General Catalyst 合伙人、CVF 联合创始人 Pranav Singhvi 表示,
语音是企业 AI 里最大的未开发机会之一,Otter 站在最前面
。创始人 Sam Liang 给出的资金用途是
企业级增长、GTM、国际扩张和产品创新
;他在 Reuters 的采访里把话说得更具体:
销售与营销预算翻 2到3倍,企业收入下一年至少翻倍,先把企业收入做大,再谈 IPO。
这笔钱的单笔规模,是它过去十年股权融资总和的四倍多。
ARR 已经破亿的公司,拿一笔不进 cap table 的钱去砸销售和市场。这件事的前提、代价和所处的赛道环境,值得拆开看。
起点:把转录做成一个品类
Otter.ai
2016 年在 Mountain View 创立,初名 AISense。
创始人 Sam Liang
此前是
Google
的工程师,联合创始人
Yun Fu
担任 CTO。那几年,会议转录还是办公套件里的一个附属功能,他们把"把会议变成可搜索、可共享的文本"单独做成一个产品,围绕它建了品类认知,后来的公司名直接取自产品。
早期的钱拿得不快。2016 年种子轮 300万美元,来自
Draper 系基金
;2017 年 A 轮 1000万美元,
Horizons Ventures
领投;2020 年
NTT DOCOMO Ventures
投了 1000万美元战略轮;2021 年 2 月 B 轮 5000万美元,
Spectrum Equity 领投
,其中含 1000万美元可转债。按各轮拆分,股权融资累计约 7000万美元。B 轮之后,这家公司五年没有再开新的股权轮次。
创始团队:两个工程师的第二次搭档
Otter 的创始团队是纯技术型组合,而且是第二次搭档创业。
Sam Liang
出生于中国,1991 年赴美,本科毕业于
北京
大学计算机系,后在 Stanford 完成电气工程博士,导师是 David Cheriton,Google 的第一位投资人。2006 年至 2010 年,他在 Google
主导 Maps 定位平台团队
,是地图上那个"蓝点"的共同发明者之一,做的系统是让十亿级用户的位置信号实时可用。2010 年他离开 Google 创办
Alohar Mobile
,做基于持续感知的位置情境平台,投资人包括 Tim Draper 和 Cheriton 本人;2013 年,Alohar 被
阿里
巴巴
收购。
联合创始人 Yun Fu
是他在 Alohar 时期的基础设施负责人,两人 2016 年再次搭档,Fu 任
联合创始人兼 CTO,负责把实时语音识别在规模上做成立
。公司早期团队主要来自 Google、
Yahoo
、
Facebook
以及 Stanford、MIT 等机构。这支班底的基因长在工程一侧,它后来在企业销售上的短板,根子在这里。
创立 Otter 的动机来自 Liang 自己的日程表。按他在访谈中的自述,创业前他每周要开 30 到 40 个会,会上说了什么、定了什么,会后基本无从追溯;他想给口头沟通建一个像
邮件
一样可搜索的数据库。把他的三段工作连起来看是一条很清楚的线:蓝点采集位置信号,Alohar 感知用户所处的环境,Otter 采集对话——都是把现实世界里没有被索引的数据变成可计算的记录。Otter 从第一天起就把自己定位成数据层而不是效率
工具
,源头在这里。
4000万用户与1亿美元ARR
2025 年 3 月,Otter 宣布 ARR 跨过 1亿美元,当时注册用户 2500万。到 2025 年末,用户涨到 3500万;这次融资稿里的数字是 4000万以上,累计转录会议超过 10亿场。
另一组数字更能说明它的经营形态:2025 年末,公司员工不足 200人,人均收入超过 50万美元。分发主要靠产品自传播和用户口碑,而不是一支庞大的销售队伍。变现锚点是订阅制,Pro 版月付约 17 美元,Business 版月付 30 美元。公司还自述其产品累计为客户带来约 15亿美元的 ROI,这个数字来自它自己的用户调研,听听就好,但它侧面说明这家公司习惯于用"为客户省了多少
时间
"来组织自己的价值叙事。这个结构是理解后面所有选择的基础:它的获客漏斗以自助注册为主,付费转化发生在产品内部,营销支出的回报因此算得清清楚楚。一家公司敢用与营销回报绑定的钱,前提是它对自家漏斗的数字有把握。
雄心:从纪要工具到企业语音系统
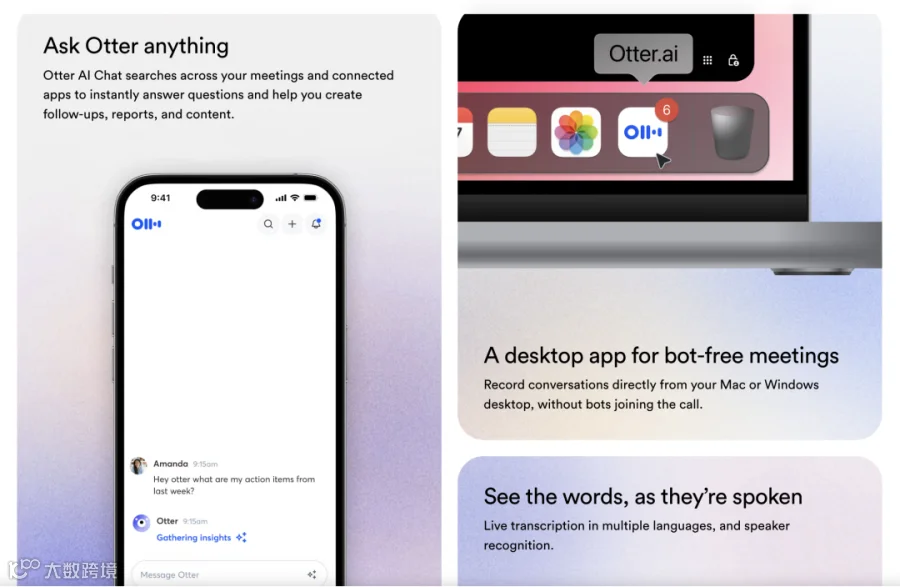
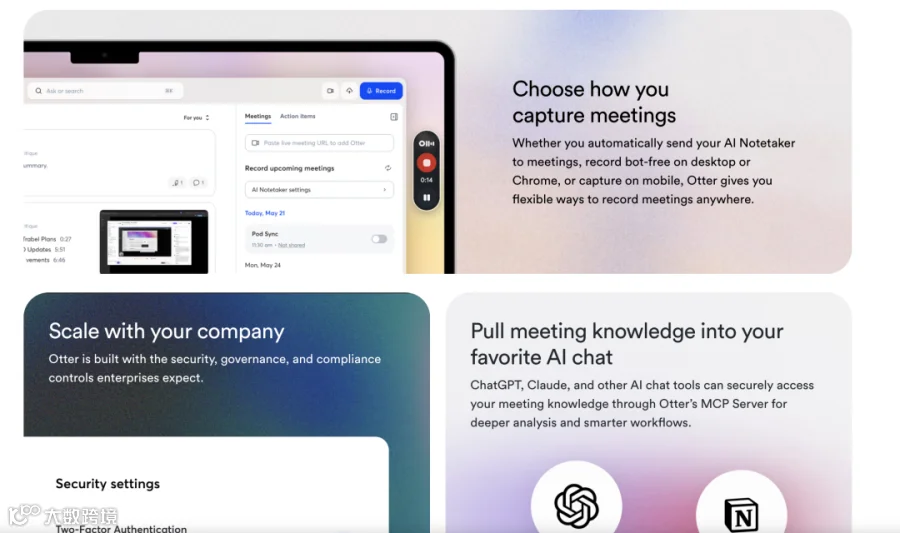
过去一年半,Otter 的产品重心明显在往企业侧移。2025 年 3 月,它发布 Meeting Agent、Sales Agent、SDR Agent 一整套智能体,把纪要从"记录"推进到"在会上和会后执行任务";7 月通过 HIPAA 合规、上线会中实时辅助,进入医疗等受监管行业;10 月发布企业套件,开放 API 和 MCP 接口,让会议数据能接进入企业已有的系统和工作流。
Otter给自己的定位是
企业语音的 system of record(记录系统)
,以及企业的知识层(knowledge layer)。这两句话的含义是:会议不再是开完就散的沟通,而是企业知识的源头数据,沉淀下来、被检索、被智能体调用。产品路线和这个定位是自洽的,问题只在于企业客户买不买单,那是第七节的事。
行业压力:基础功能正在被平台捆绑
独立厂商头顶上压着的是平台。Microsoft 把转录和纪要放进 Copilot 和 Teams,Google 放进 Gemini 和 Meet,Zoom 有 AI Companion。对已经采购了办公套件的企业,这些功能的边际价格接近于零,采购部门很难再为
"转录"单独批一笔预算
。
这一层压力是全赛道共同的。当基础功能被捆绑免费化,独立产品能收费的理由只剩下功能之外的东西:跨平台的数据沉淀,而不是锁在某一家的会议工具里;企业级的权限、合规与管理;以及把会议数据变成可被其他系统调用的记录层。Otter 第四节的产品转向,正是在往这几个方向上走。走不走得通,决定了它是一家能独立长大的公司,还是平台生态里的一个功能供应商。
四种活法:同一赛道里的四种资本策略
把同赛道的几家公司放在一起看,分岔很清楚。
Granola 走
股权路线
。2026 年 3 月,它完成 1.25亿美元 C 轮,
估值 15亿美元
,Index 领投。产品口碑好,增长快,愿意接受市场给的定价,继续用股权买时间。
Fireflies
走效率路线
。它累计融资只有约 1900万美元,2023 年起盈利,2025 年 6 月通过 tender offer 给出 10亿美元以上的估值。
融得少、活得久,把定价权留在了自己手里。
Fathom 走
退出路线
。2026 年 9 月,
它被 Superhuman 收购,金额未披露
;此前累计融资 3000多万美元。在平台整合的窗口里,把自己并入一个更大的产品矩阵,是很多小体量公司的现实选择。
Otter 走的是第四条路。四家里它的体量最大,ARR 破亿、用户 4000万,理论上最有资格去开一轮大额股权融资。它
偏偏选了不定价、不稀释的 CVF
。同赛道的 Read AI 累计融资 8100万美元,走的是标准股权序列,ARR 至今没有公开数字。四种选择对应四种对赛道终局的判断:
独立上市、效率型长跑、被整合,以及先把企业收入做实、把定价推迟到 IPO 本身。
Otter 押的是
最后一种
。
企业化这道坎
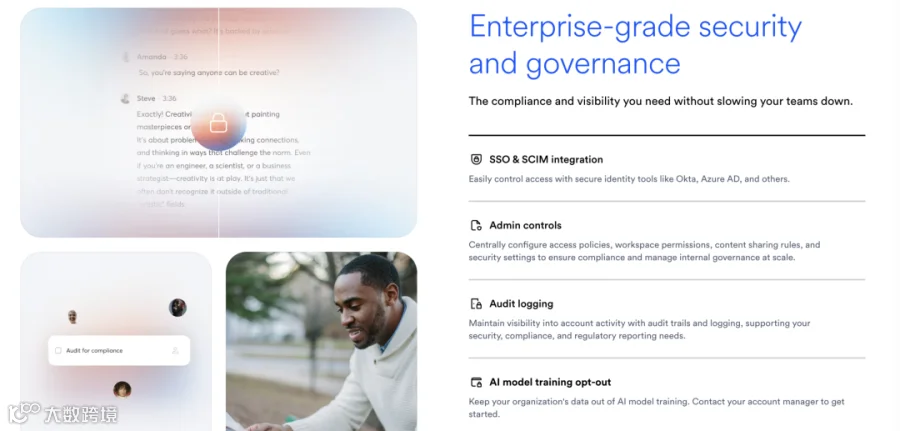
Otter 对外最常用的一个数字,是 86%的 Fortune 500 企业里有团队在使用它。Reuters 在报道这次融资时给这个数字加了限定:其中多数是员工自发采用。个人和团队自发用起来,和一家企业签下平台级合同,中间隔着 SSO、权限体系、合规审计、与 CRM 和数据仓库的集成,还有一支专门的销售与客户成功队伍。
这块账本目前是关着的。企业收入有多少、付费用户占比多少、churn 多少,Sam Liang 在采访中都没有披露。按他自己的说法,公司的销售团队目前规模还小,
美国
之外,
加拿大
、英国、印度是主要市场,海外投入也要从这笔钱里出。
所以这家公司的真实状态并不复杂:自助分发这一侧已经做到品类第一,企业合同这一侧还是一支正在组建的队伍。它缺的不是产品,也不是用户量,而是把自发使用转化成企业合同的整套 GTM 体系。这正是下一节那笔钱要买的东西。
融资解法:CVF 为什么对位
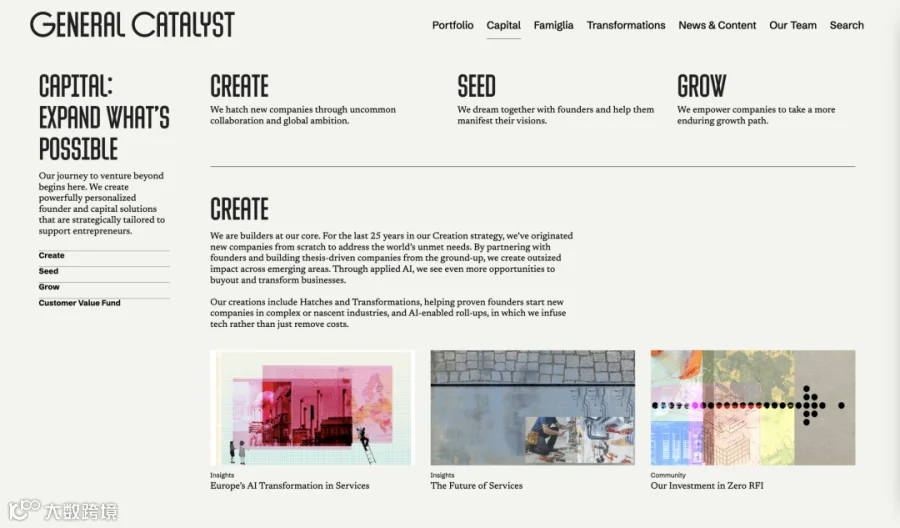
CVF 的运作方式,General Catalyst 在 2023 年的文章《The Unbundling of "Growth" Equity》里写得很直白:它预付公司的销售与营销预算,只从这笔支出创造出的客户价值里拿一个封顶的分成;如果支出没有带来预期的收入,下行由 GC 承担,公司不自掏腰包。
这个设计拆的是增长轮里的一个错配:
企业获客花的钱,回款节奏是波动的,用固定期限偿还的债务去套不合适,用股权去套又太贵,因为股权买的不只是这笔营销预算,而是整个公司的永久份额。
CVF 只为"花钱买增长"这一件事定价。
放到 Otter 身上,匹配关系是清楚的。钱的去向明确,S&M 预算翻 2到3倍、扩销售团队、加海外营销;还款来源就是这些支出新增的收入;漏斗数据它自己最清楚。不开股权轮还有另一层考虑:上一轮定价停在 2021年2月,B 轮投后估值从未官方披露。TechCrunch 在报道 Grammarly 的 CVF 交易时点出过这类安排的核心好处,
叫不重置估值
。Grammarly 2021 年的估值是 130亿美元,有匿名投资人对 TechCrunch 表示,它后来的估值显著低于那个高点。对在 2021 年定过价的公司来说,新开一轮股权融资,第一件事往往是先接受一次估值下修。Otter 把定价推迟到企业收入做实之后,逻辑上是同一套。
而且这已经不是个案:Grammarly 拿了 10亿美元(2025年5月),Motive 13亿美元以上(2026年9月,据报道同期撤回了 IPO 申请),加上 Musely 的 3.6亿美元,TechCrunch 称 CVF 已投近 50家公司。General Catalyst 正在把
增长资本做成一条独立于股权基金的产品线。
未决与风险
有三件事现在下不了结论。
第一,这笔钱的真实价格不知道。
利率、分成上限、期限全部没有公开。结构可以确认,成本无从比较。甚至 CVF 这条产品线的资金来源(是独立的 LP 群体,还是 General Catalyst 的主基金,也不确定)。要验证 CVF 对 Otter 到底是便宜还是贵,只能等它以后的融资文件或 IPO 招股书把这部分义务披露出来。
第二,企业化的进度没有公开刻度。
企业收入和付费转化不披露,外界只能拿公司自己给的目标当检验点:Liang 说下一年企业收入至少翻倍。一年之后,这个数字做没做到,会直接决定市场给它的下一次定价。
第三,平台挤压是慢变量,合规是长期项。
捆绑功能每年都在变好,独立层的窗口期取决于记录系统和工作流扎得有多深。另外,2025 年 8 月有媒体报道过一起涉及会议录音同意的集体诉讼,目前是单一来源的信息,未见公司正式回应;录音类产品在美国各州同意规则下的合规成本,这个品类的每家公司都躲不开。
把定价推迟到 IPO,意味着如果企业化不及预期,Otter 届时要同时面对定价和叙事两道题。这是这笔融资留给未来的账。
Saasverse Insights
对创始人,这个案例的价值在于顺序。品类做到第一之后,瓶颈通常从产品切换到 GTM,融资结构应该跟着瓶颈走。
Otter 先承认短板在企业销售,再去选与这个短板对位的钱,这个顺序比金额本身更值得参考。
资本工具也不存在抽象的贵贱:花在回报可测算的获客上,收入分成型的钱比股权便宜;花在研发和不确定的探索上,股权仍然是唯一合适的钱。
对投资人,CVF 这类工具的扩散意味着,
成长期公司的资本结构正在从股东名册里溢出来。
看这类公司,除了股权轮次,还要问它用了多少收入分成型资本、分成比例和期限是什么。这部分义务不在 cap table 上,但会排在未来现金流的前面。另外,不披露付费转化和企业收入,在一级市场是估值谈判里的折扣项,到了 IPO 定价时是必须补交的功课。Otter 把这门课留到了最后,补不补得上,一年后见分晓。
End
【声明】内容源于网络
0
0
Saasverse
Saasverse 是全球最大Saas社区之一,聚集Saas行业的创业者,高管,从业者,VC投资者等;我们提供高质量的Saas行业专业内容以及行业资源链接,赋能社区中每一个Sassverserian,实现从ARR从0到1亿的增长。
内容
471
粉丝
0
关注
在线咨询
Saasverse
Saasverse 是全球最大Saas社区之一,聚集Saas行业的创业者,高管,从业者,VC投资者等;我们提供高质量的Saas行业专业内容以及行业资源链接,赋能社区中每一个Sassverserian,实现从ARR从0到1亿的增长。
总阅读
8.8k
粉丝
0
内容
471







 Saasverse