大数跨境

【十五五洞察】算力都能买,组织效能买不到?——2026大模型产业链“人效暗战”

【十五五洞察】算力都能买,组织效能买不到?——2026大模型产业链“人效暗战” 笠偲咨询
2026-10-22
1
导读:笠偲咨询,助理企业健康发展。


“十五五”重点产业:

人工智能行业重点企业经营与组织效能报告

——以大模型与智能算力产业链为例


十五五重点行业研究报告发布计划一览


引 言

大模型训练与推理需求持续释放,正在重塑人工智能产业链的增长格局。AI服务器与高速光模块加速放量,国产芯片迎来替代机遇,推理成本下降与“人工智能+”政策推进,又在推动大模型向实际业务场景深入。从算力建设到应用落地,行业竞争越来越关注商业化与经营成果的兑现。

人工智能行业也因此来到一个关键节点:市场需求持续扩张,企业之间的经营表现却明显分化。有人率先承接算力需求,实现收入与利润同步增长;有人仍在持续投入中,验证产品的付费转化与盈利模式。

企业需要回答的问题变得具体:高强度研发投入,能否转化为有竞争力的产品与持续收入?快速增长的订单,能否通过稳定交付,形成利润和真实回款?当技术迭代提速、价格竞争加剧,谁能在持续创新的同时,提升组织效率,守住现金流与经营韧性?

本报告围绕大模型与智能算力产业链10家代表性上市公司展开分析,覆盖AI服务器、高速光模块、国产AI芯片、算力基础设施及大模型与AI应用等关键赛道,结合“四维十力”框架,观察不同商业模式下的经营差异,探讨企业如何将AI需求转化为可持续的经营成果。


目录

一、行业生态全景分析

二、组织效能“四维十力”分析模型

三、关键发现与标杆实践

四、行业发展趋势与策略建议

五、重点企业的财务与研发实力对比

六、关于我们

(以下是对该报告的部分摘录,获取完整报告请留言:行业报告)


01

行业生态全景分析

全球AI投入持续扩大,算力基础设施率先承接需求增长。

算力与应用需求同步增长,产业链各环节的兑现节奏开始分化。报告数据显示,2025年中国人工智能核心产业规模突破1.2万亿元,智能算力规模达到1,590 EFLOPS。全球方面,IDC预计AI IT支出将由2024年的3,159亿美元增长至2029年的12,619亿美元,年复合增长率达31.9%。大模型与智能算力仍是产业扩张的重要方向。


AI服务器市场持续扩张,适配与使用效率成为后续竞争重点

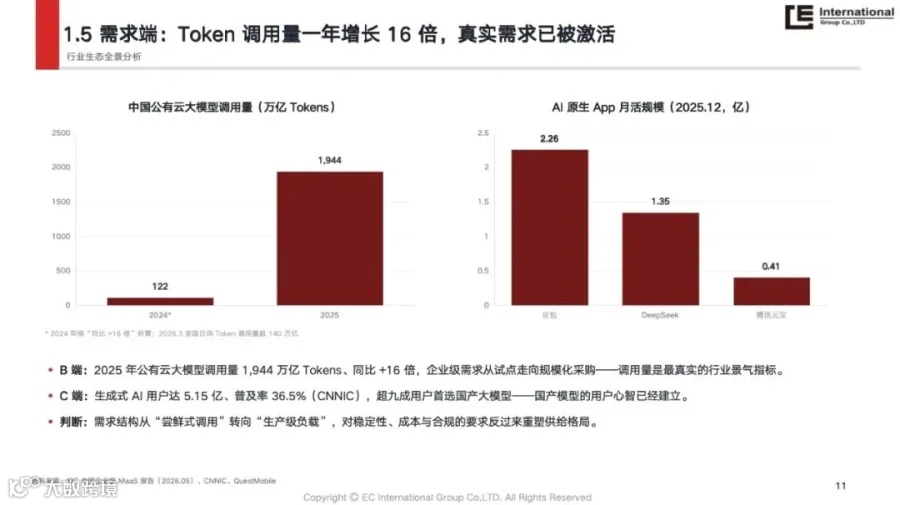
大模型调用量与应用用户规模增长,推动AI需求从尝鲜体验走向业务应用


需求端的变化同样明显。2025年,中国公有云大模型调用量达到1,944万亿Tokens,生成式人工智能用户规模达到5.15亿。随着模型能力提升、推理成本下降,企业对AI的使用逐步深入实际业务,对服务稳定性、使用成本与安全合规提出更高要求。

供给端,2025年中国AI服务器市场规模达到259亿美元,同比增长36.2%;国产AI加速卡出货份额升至41.1%。国产算力的竞争重点,也进一步延伸至软硬件适配、部署效率与实际使用体验。


02

组织效能“四维十力”分析模型

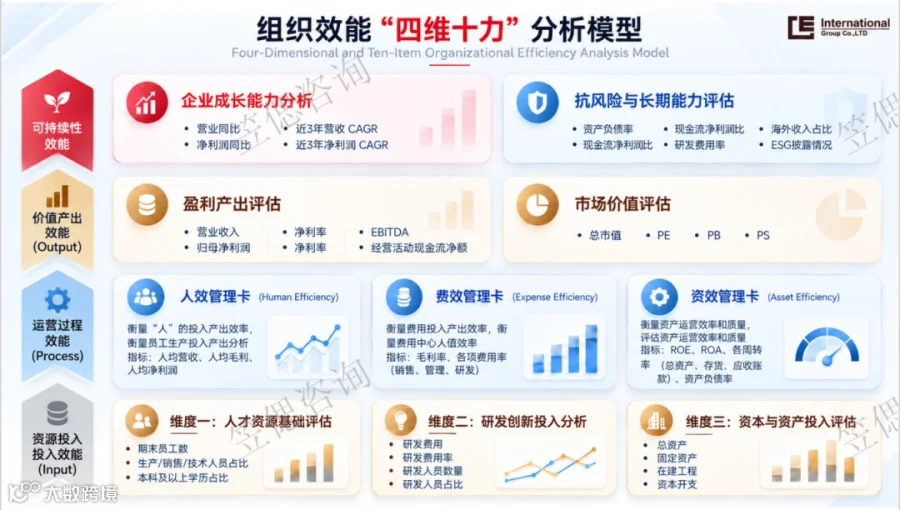
资源投入关注人才力、研发力与资本力,分析人员结构、研发投入与资产配置是否匹配企业所在赛道;运营过程关注人效力、费效力与资效力,通过人均产出、费用率、资本回报与周转效率,观察资源使用效果。

价值产出关注盈利力与市值力,结合收入、利润、经营现金流及资本市场表现,判断经营成果的兑现程度;可持续性关注成长力与韧性力,进一步检验增长质量、技术储备与财务承受能力。

框架的意义在于,把投入与结果连接起来看:研发投入增加之后,是否形成新品收入与竞争优势?营收快速增长之后,利润与现金流是否同步改善?组织规模扩大之后,人均产出与运营效率是否提升?

落到大模型与智能算力产业链,不同环节的经营逻辑差异鲜明:整机企业依靠规模与周转,光模块企业依靠技术代际与客户交付,芯片与应用企业则更依赖研发转化和商业化能力。因此,评价组织效能,应先理解赛道,再比较企业。


样本企业效能矩阵:双主线格局清晰

从矩阵结果看,中际旭创与新易盛在十力评价中均无“弱”项,在人效、费效、资效、盈利与韧性等方面表现较强,体现出技术与订单优势向经营成果的有效转化。工业富联则在人才、资本、盈利与市值等方面具有优势,费用效率受整机业务模式约束。

国产芯片企业呈现研发与人才优势突出、成长较快,部分经营能力仍待验证的特点。海光信息与寒武纪在人效、费效及成长力方面表现较强,其中寒武纪的资本力与韧性力相对偏弱,提示快速放量阶段仍需关注资金承受能力与现金流改善。

应用端分化更为明显:金山办公在费效、资效、盈利与韧性方面表现较强;科大讯飞与昆仑万维虽然研发力较强,但人效、资效与盈利表现仍有提升空间,投入转化为经营回报需要时间。

矩阵进一步说明,高研发投入需要看转化,高收入规模需要看盈利含量,高利润增长需要看现金回收。企业需要识别自身从资源投入到经营产出之间的具体短板,才能有针对性地提升组织效能。

03

关键发现与标杆实践

大模型与智能算力产业链,上游涵盖AI芯片与高速光模块等核心器件,中游包括算力基础设施与大模型,下游延伸至办公、教育、医疗、内容创作及Agent等应用场景。产业链位置不同,企业的产品形态、盈利模式与组织能力要求也不同。

样本企业经营对比:整机企业收入规模领先,光模块企业体现较强盈利能力。

洞察一:整机承接收入规模,光模块体现盈利优势。

在10家样本企业中,工业富联以9,028.87亿元营收形成显著规模优势。中际旭创与新易盛则凭借高速光模块需求增长,合计实现归母净利润203.29亿元,贡献约31%的样本利润。

这意味着,产业链位置与产品竞争力直接影响增长的盈利含量。整机企业需要在较低毛利空间内管理采购、库存与交付,光模块企业则通过技术迭代和客户认证获取更高附加值。

洞察二:国产芯片实现放量,盈利之后仍需检验现金回收。

寒武纪2025年营收达到64.97亿元,同比增长453%,实现首次年度盈利,归母净利润为20.59亿元,但同期经营现金流净额为-4.98亿元。

这提示企业,快速增长阶段的利润与现金流可能存在时间差。产品销售形成收入之后,还需要通过回款、库存与资金占用管理,检验增长的经营质量。

洞察三:应用端收入与利润表现分化,商业化能力需要持续验证。

金山办公2025年归母净利润为18.36亿元,经营现金流净额为25.02亿元;科大讯飞分别为8.39亿元、32.08亿元;昆仑万维则分别为-15.93亿元、-7.36亿元。

不同企业的业务基础与发展阶段存在差异,不能仅凭用户增长或收入扩张判断商业化成功。付费转化、持续收入以及投入后的利润与现金流表现,需要结合观察。

国产芯片放量后的回款质量及应用企业的经营分化,仍需持续跟踪。

洞察四:组织协同影响技术与订单能否形成稳定交付。

从研发到产品认证,从采购备货到产能安排,再到客户验收与回款,每个环节都影响经营结果。企业需要让研发、销售、生产与财务及时衔接,避免订单增长伴随交付延迟、库存积压或资金占用上升。

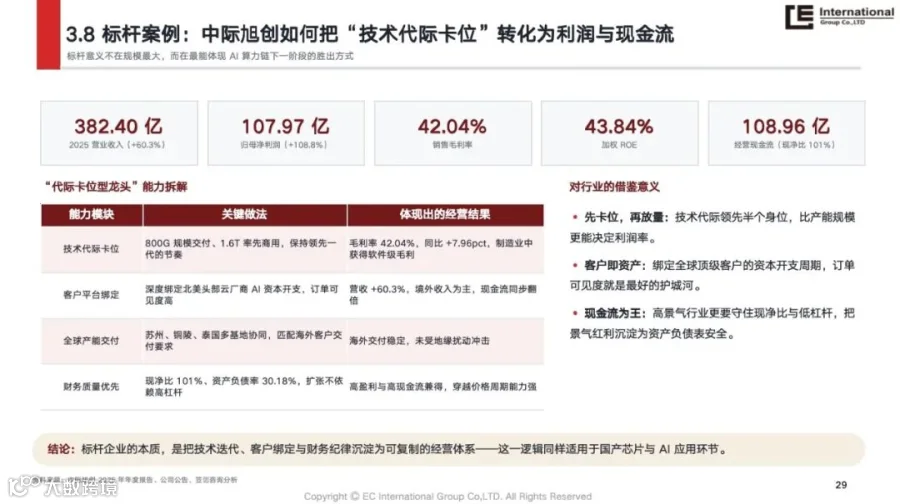
通过技术迭代、客户协同与全球交付,将需求增长转化为经营成果

标杆观察:中际旭创

中际旭创2025年实现营收382.40亿元、归母净利润107.97亿元,经营现金流净额达到108.96亿元,现净比约为101%,体现出较好的利润与现金流匹配。

报告从技术代际、客户协同、全球交付与财务质量四个方面展开分析:围绕800G规模交付与1.6T产品布局保持迭代,结合头部客户需求安排产能,通过多基地协同承接交付,并关注扩张过程中的财务承受能力。


04

行业发展趋势与策略建议

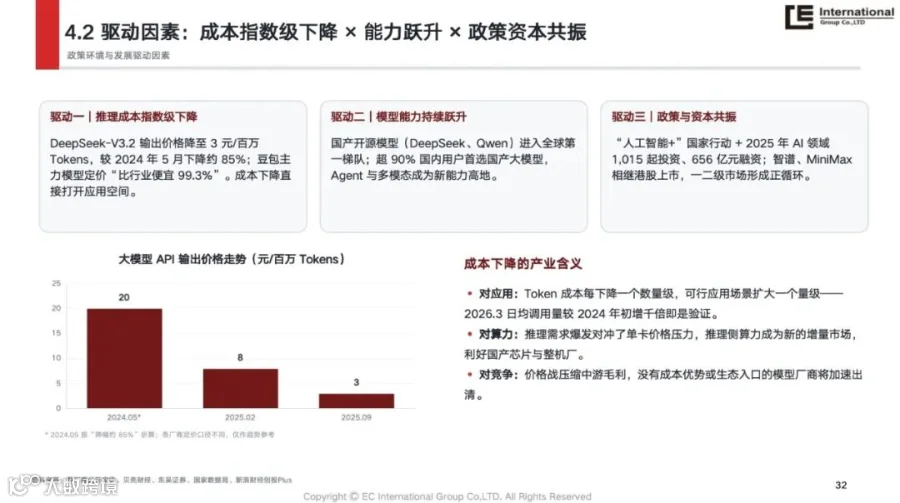
模型能力提升、推理成本下降与政策支持,共同推动AI应用向实际业务深入。成本下降扩大了应用探索空间,也使模型与服务企业面临更直接的价格竞争。需求增长与盈利改善能否同步,将成为下一阶段的重要观察点。

价格竞争也对企业经营效率提出更高要求


结合报告研究,未来几年可重点跟踪以下方向。

趋势一:推理需求持续释放,算力竞争更加关注实际使用效率。除性能之外,部署成本、服务稳定性与算力利用率,将进一步影响客户选择。

趋势二:国产算力继续推进,生态适配影响替代速度。软件工具链、开发者支持与应用迁移效率,需要与芯片性能共同支撑客户采用。

趋势三:高速光模块持续迭代,研发与量产节奏影响竞争位置。800G放量、1.6T商用以及CPO、LPO等技术路线的演进,需要企业持续跟踪客户认证与产能准备。

趋势四:应用商业化进入持续验证阶段。办公、教育、内容创作等场景需要进一步检验付费转化与续费,以及收入增长能否覆盖研发、获客和交付成本。

趋势五:现金流与组织效率成为经营分化的重要变量。扩产、备货与研发投入,需要与订单可见度及资金承受能力相匹配。

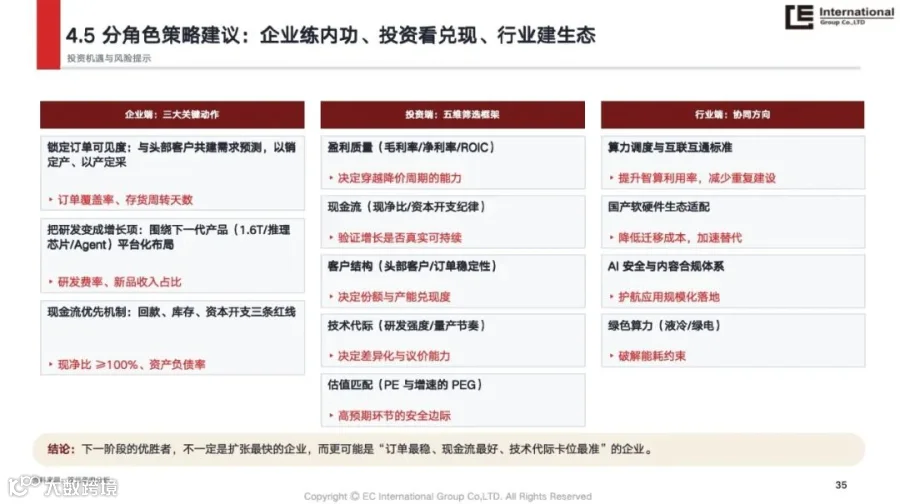
对企业管理层的几点建议:

  • 围绕客户需求安排研发,将技术路线与产品认证、量产计划及新品收入衔接起来。

  • 提高订单可见度,加强与核心客户的需求预测,协同采购、产能与交付安排。

  • 强化库存与回款管理,结合订单周期控制备货和资本开支,关注利润与现金流的匹配。

  • 按照业务模式设置考核重点,整机关注周转与交付,芯片关注研发转化与生态适配,应用关注付费转化与续费。

  • 完善跨部门协同,*研发、销售、生产与财务围绕产品和项目进展及时调整资源。

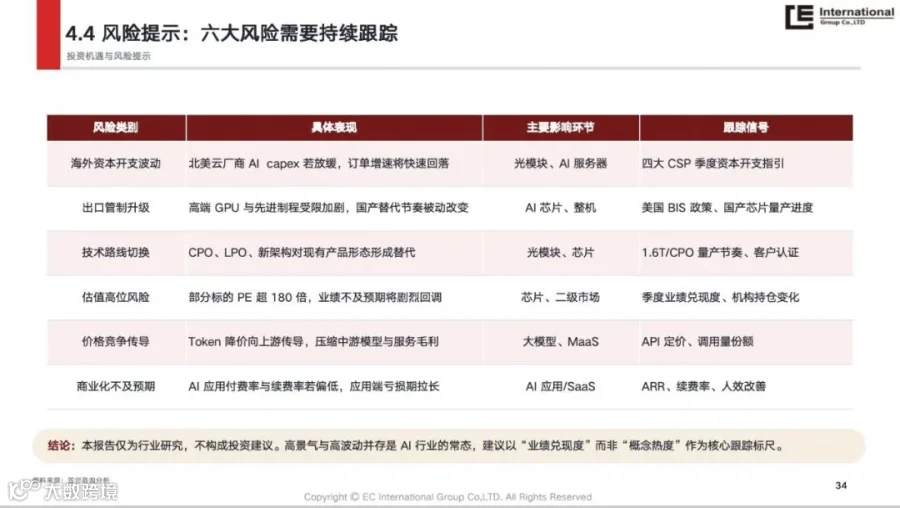
    六大风险及跟踪信号:持续检验需求、技术与商业化进展。

企业重视订单、研发与现金流管理,行业协同推进算力调度、生态适配与安全合规

05

重点企业财务与研发实力对比

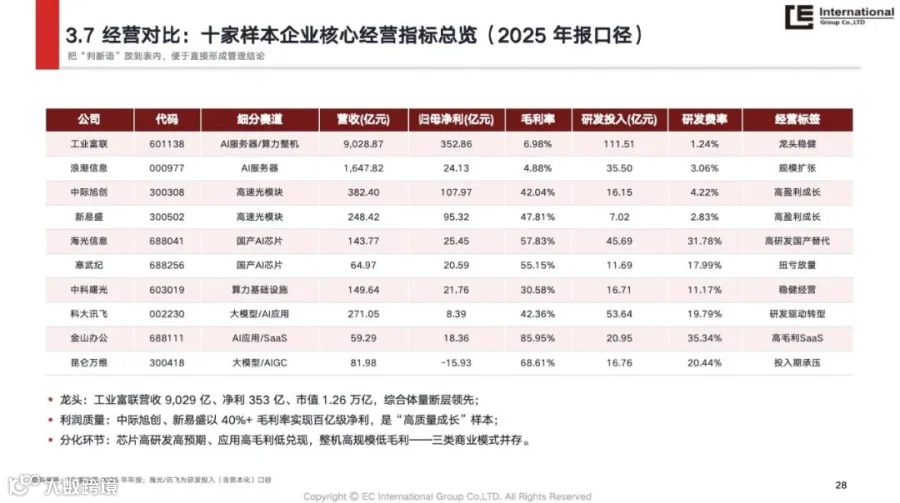
报告选取工业富联、浪潮信息、中际旭创、新易盛、海光信息、寒武纪、中科曙光、科大讯飞、金山办公、昆仑万维10家上市公司,综合比较营收、利润、毛利率、研发投入、资本回报与经营现金流。

整机企业体现规模优势。工业富联与浪潮信息2025年营收分别为9,028.87亿元、1,647.82亿元,归母净利润分别为352.86亿元、24.13亿元。较低毛利率下,成本、周转与交付管理对经营结果影响显著。

光模块企业体现较强盈利能力。中际旭创与新易盛营收分别为382.40亿元、248.42亿元,归母净利润分别为107.97亿元、95.32亿元,反映出高速产品需求与技术竞争力带来的经营收益。

芯片与应用企业则需要结合研发投入观察经营成果。海光信息研发投入为45.69亿元,占营收的31.78%;科大讯飞研发投入为53.64亿元,占营收的19.79%;金山办公研发费用为20.95亿元,研发费用率为35.34%。投入强度较高,需要进一步检验产品竞争力、收入转化与长期回报。

重点企业综合对比:结合规模、投入与经营质量,理解不同赛道的企业表现


如果您希望进一步了解大模型与智能算力产业链重点企业经营表现及组织效能观察,欢迎后台留言“行业报告”或与我们联系,获取

《2026年人工智能行业重点企业经营与组织效能研究报告——以大模型与智能算力产业链为例》完整内容,并就相关议题开展进一步交流。


往期文章
【十五五洞察】“十五五”重点产业之下,电网设备企业迎来分化:谁能把订单增长变成持续盈利?

关  于  我  们

  //  

笠偲咨询(EC International)是一家专注于“管理咨询+科技产品”的综合性专业服务企业。我们以“责任、梦想、自知、如一”为核心价值观,致力于为企业提供国企改革、组织效能优化、国际化人力资源管理与数字化转型等全方位变革解决方案。


以“咨询+科技”双轮驱动,自主研发笠偲绩效SaaS平台,助力企业实现管理数字化与效能提升。同时,积极布局全球服务网络,在美国、墨西哥、匈牙利、香港等地设有分子机构,整合海外资源,为中国企业提供本土化、合规化、一站式的国际化支持。笠偲咨询,伴您稳健前行,共创未来。

访问官方网站,了解更多服务内容:https://www.ec-int.cn/


找到我们


- 微信视频号-

笠偲咨询

- 小红书 -

笠偲咨询

- 抖音 -

笠偲咨询

【声明】内容源于网络
0
0
笠偲咨询
笠偲咨询是一家致力于国际化人才培养和企业战略革新的全球化咨询公司。专业的咨询团队、丰富的海外资源、扎实的实践经验是笠偲的核心竞争力。以企业的业务管理与组织管理核心,针对快速发展中的企业客户提供全方位定制化企业管理解决方案,助力企业健康发展。
内容 455
粉丝 0
笠偲咨询 笠偲咨询是一家致力于国际化人才培养和企业战略革新的全球化咨询公司。专业的咨询团队、丰富的海外资源、扎实的实践经验是笠偲的核心竞争力。以企业的业务管理与组织管理核心,针对快速发展中的企业客户提供全方位定制化企业管理解决方案,助力企业健康发展。
总阅读2.6k
粉丝0
内容455