

鸿富安跨境企服是深耕于国际财税领域的一站式服务平台,是阿里巴巴国际数字事业部的生态渠道服务商,由多年跨境财税领域服务经验的团队共同成立!
公司拥有多年跨境企业服务经验,已为10000+外贸企业提供国际财税服务,专注于为跨境企业提供全球注册、国际财税、跨境合规、股权架构、投资移民、政策补贴、金融牌照、海外IPO、国际融资等全生态服务!
鸿富安基于“用心、专心、忠心”的核心服务理念,不断打磨产品和团队,锐意进取,快速反应,致力于帮助客户做大做强!为出征海外的企业提供“有温度、有价值、可靠”的跨境生态服务链!
HONGFUAN
9810跨境电商出口海外仓
全解读
title one
货先一步抵达市场,是9810模式最直观的画面。
不少跨境卖家第一次听到9810,记住的都是四个字:“离境退税”。
这个印象不能算错,但只抓到了最表面的一环。9810首先是一个海关监管方式代码,它回答的是另一个问题:当一家中国企业不等订单,先把货物批量发到目标市场的仓库,这种“先备货、后成交”的货,该怎么合规报关、怎么计税。退税只是配套政策,不是9810本身。
把它当成一条“退税捷径”,最容易漏掉它真正的代价——货还没卖出去,钱已经先压在了海外。这篇文章把9810从头到尾讲清楚:它是什么、怎么运转、和其他出口通道怎么选、退税到底怎么退、谁适合走、坑在哪里。
内容目录:
一、它是一个代码,不是一座仓库
二、从10个海关试点,到“离境即退税”
三、先备货离境,再成交派送
四、怎么选:9610、9710、9810、1210
五、“离境即退税”到底退什么:把3号公告拆开看
六、优势与代价要两边算
七、五个常见误区
八、谁适合走9810:一张判断清单
HONGFUAN
一、先把9810说清楚:它是一个代码,不是一座仓库
title two
按海关总署2020年第75号公告,以及2021年全国复制推广的官方解读,9810全称“跨境电子商务出口海外仓”,简称“跨境电商出口海外仓”,指的是:境内企业先将货物通过跨境物流出口至海外仓,通过跨境电商平台实现交易,再从海外仓送达境外购买者。它属于跨境电商B2B出口范畴。
用三句话拆开理解:
一句人话:把货提前批量发到目标市场的本地仓库,等线上出单后,再从仓库直接发给买家。
一句排除:9810不是“海外仓”这座物理建筑本身,也不是一项免税政策。海外仓是仓储设施,9810是这种备货贸易方式对应的报关通道。
一句关系:它给“备货出海”这套生意,提供了一条可追溯的合规报关和出口退(免)税申报路径。
👉抓住一个核心:9810管的是“先离境、后成交”的货怎么报关,而不是让货不用交税。
HONGFUAN
二、政策怎么走到今天:
从10个海关试点,
到“离境即退税”
title three
9810不是某一天突然出现的,它经历了“试点—扩围—全国推广—退税配套”几步放开。理解这条时间线,才能看懂每一步解决的是什么问题。
2020年6月,起步试点。海关总署发布2020年第75号公告《关于开展跨境电子商务企业对企业出口监管试点的公告》,自2020年7月1日起在北京等10个直属海关开展试点,增列9710(跨境电商B2B直接出口)和9810(跨境电商出口海外仓)两个监管方式代码。
2020年8月,扩大试点。海关总署2020年第92号公告在首批10个海关基础上,增加上海等12个直属海关开展试点。
2021年6月,全国推广。海关总署2021年第47号公告决定在全国海关范围内复制推广跨境电商B2B出口监管试点,9810不再局限于试点海关。
2025年1月,退税配套落地。国家税务总局发布2025年第3号公告,对以9810方式出口的货物实行“离境即退税、销售再核算”,把退税时点从“销售之后”前移到“报关离境之后”。
可以看到,前三年解决的是“这种货能不能合规报关、在哪报”,2025年解决的是“钱能不能更早退回来”。监管通道和税收政策是两步分开走的,不能混为一谈。
放在行业背景里看,这套模式的需求确实在扩大。据海关总署统计分析司公布,2025年我国跨境电商进出口规模2.84万亿元,比上年增长4.8%,其中出口2.27万亿元、增长5.4%;另据商务部2024年发布的初步统计,全国已建设海外仓超2500个、面积超3000万平方米。备货出海已经从少数大卖的玩法,变成一条被政策正式接纳的常规通道。
HONGFUAN
三、它怎么运转:先备货离境,再成交派送
title four
9810的业务顺序,和大多数人熟悉的“出单再发货”正好相反。它的完整链路是:国内集货备货 → 报关离境 → 存入海外仓 → 平台成交 → 本地配送给买家。

货先到仓,单后发出,顺序决定了资金和库存的位置。
在报关之前,企业要先完成两项备案:一是按海关报关单位备案管理规定办理备案;二是开展出口海外仓业务的,还要单独办理“出口海外仓业务模式备案”,要求企业信用等级为一般信用及以上,并提交《跨境电商出口海外仓企业备案表》《海外仓信息登记表》以及海外仓证明材料(按自营、公共、电商平台、其他类型分别提供)。申报前,跨境电商企业需先向海关传输海外仓订仓信息。
通关时,企业可以根据货物情况选择两条通道:
|
通关通道 |
适用情形 |
内申报格式 |
|
H2018通关管理系统 |
单票金额超过人民币5000元,或涉证、涉检、涉税的货物 |
申报报关单 |
|
跨境电商出口统一版系统 |
单票5000元(含)以内,且不涉证、不涉检、不涉税 |
申报清单,清单无需汇总申报报关单,要素更简化 |
配套的便利化措施还包括:全程信息化、报关单和清单无纸化;综试区所在地海关符合条件的清单可按6位HS编码简化申报;适用全国通关一体化,并可享受优先查验。这些措施降低的是申报成本,并不改变“先备货”这个基本前提。
HONGFUAN
四、四条出口通道怎么选:9610、9710、9810、1210
title five
跨境电商出口不是只有一条路。几个代码经常被放在一起比较,它们最本质的区别,是“订单和货物谁先谁后”。
|
代码 |
全称 |
成交与发货顺序 |
典型场景 |
|
9610 |
跨境贸易电子商务(零售直购) |
先有个人消费者订单,再直邮出境,清单核放、汇总申报 |
B2C小包直邮,单件从国内直接寄给境外买家 |
|
9710 |
跨境电子商务企业对企业直接出口 |
先与境外企业成交,再把货直接发给境外企业(先单后货) |
B2B线上成交后直发,不提前备货入仓 |
|
9810 |
跨境电子商务出口海外仓 |
先把货备到海外仓,成交后从本地仓派送(先货后单) |
备货出海、本地仓发货,追求时效和复购体验 |
|
1210 |
保税跨境贸易电子商务 |
先备货到国内保税监管场所,出单后清关(一线入区、二线出区) |
以网购保税进口为主,出口保税备货为辅 |
9710和9810同属跨境电商B2B出口,但顺序相反:9710是“先单后货”,成交了再发;9810是“先货后单”,没成交也先把货发出去备着。这个顺序差别,直接决定了库存和资金风险由谁承担。
另外常被提到的0110是一般贸易,属于传统外贸报关方式,不属于跨境电商专门代码;它和9810不是替代关系,企业可以根据品类和渠道分别选择。

HONGFUAN
五、“离境即退税”到底退什么:把3号公告拆开看
title six
2025年第3号公告最容易被简化成一句“离境就能退税”,但它其实是一套“先预退、再核算”的机制,不是离境就把钱永久拿走。
第一种情形,货物已经实现销售。按现行出口退(免)税规定申报办理,和传统做法一致。
第二种情形,货物离境时还没卖。按“离境即退税、销售再核算”办理:货物报关离境后即可预先申报出口退(免)税(即出口预退税,申报业务类型填写“海外仓预退”,代码HWC-YT),后续再根据实际销售情况做税款核算。
预退税不是终点,核算才是闭环。公告规定的核算期,是税务机关办结出口预退税的次月1日至次年4月30日。到核算时分三种结果:
已经卖出、金额无差异:确认“无需调整申报”,办结核算。
已经卖出、金额有差异:确认“需要调整申报”,补退或补缴差额后办结。
到期仍没卖出:全额缴回已预退的税款;等以后真正实现销售,再按现行规定重新申报退(免)税。未在核算期内办理核算的,税务机关也要追回已办理的预退税。
单证方面也有配套放宽和明确要求:拿不到出口合同的,可以用海外仓订仓单、自营海外仓所有权文件、租赁协议等可佐证海外仓使用的资料备案;同时必须把销售记账凭证、销售明细账等能证明货物已销售的资料作为备案单证,在规定时限内留存备查。公告明确,销售佐证资料伪造、虚假的,追回已退税款并按规定处理,查实属于骗取出口退税的按税收征管法处理。
🔷一句话记住:预退税是把现金流前移,不是把利润增加。卖得掉,差额多退少补;卖不掉,预退的钱要全额还回去。
HONGFUAN
六、优势与代价要两边算:这是一笔交换,不是白拿
title seven
9810的每一项收益,背后都对应一项需要承担的成本。只看收益选模式,是最常见的决策失误。
|
维度 |
9810带来的收益 |
对应的代价 |
|
履约时效 |
货物提前放在目标市场本地仓,成交后本地派送,缩短“最后一公里”,退换货也能在本地处理,改善买家体验 |
前提是货已提前压到海外;市场选错或动销不及预期,就变成远距离、难处理的库存 |
|
头程物流 |
批量海运集中发运,摊薄单件物流成本,相对9610单件直邮更经济 |
批量发运一旦卖得慢,仓储费按天持续累积,极端情况还要承担退运或销毁成本 |
|
退税现金流 |
2025年新政后离境即可预退税,把回款时点前移,缓解资金占用 |
到期卖不掉要全额缴回预退税,还要按期核算、留存销售佐证资料,不是拿到就不用还 |
|
合规与管理 |
报关单/清单、订仓、出库数据完整可追溯,贸易背景清晰 |
多店铺、多SKU、多仓运营需要完整台账和对账,管理和财务工作量明显上升 |
需要说明的是,“仅退款不退货、货物仍留在仓”这类边缘情形如何处理,现行政策口径在各地执行中仍在细化,目前不宜当成统一定论,实际操作前应向主管税务机关和报关行确认。
把这笔账翻译过来:9810本质是“用提前占用的资金和库存,换更快的履约和更早的退税现金流”。交换划不划算,取决于你的货卖不卖得动,而不是通道听起来好不好。
HONGFUAN
七、五个常见误区,先排除再决策
title eight
误区一:9810就是海外仓。
海外仓是存放货物的物理设施,9810是“先备货入仓再成交”这种贸易方式对应的海关监管代码。建仓、租仓是一回事,用什么代码报关是另一回事,两者不能划等号。
误区二:走9810就免税、不用交税。
9810解决的是合规报关和出口退(免)税申报路径,不是免除纳税。能否退税、退多少,仍取决于备案、单证、采购凭证和销售核算是否合规,不符合条件同样无法办理。
误区三:离境即退税,钱拿了就不用还。
预退税是“先退后算”,核算期内卖不掉要全额缴回。它改善的是现金流时点,不是增加一笔收入。
误区四:什么货都适合先备到海外仓。
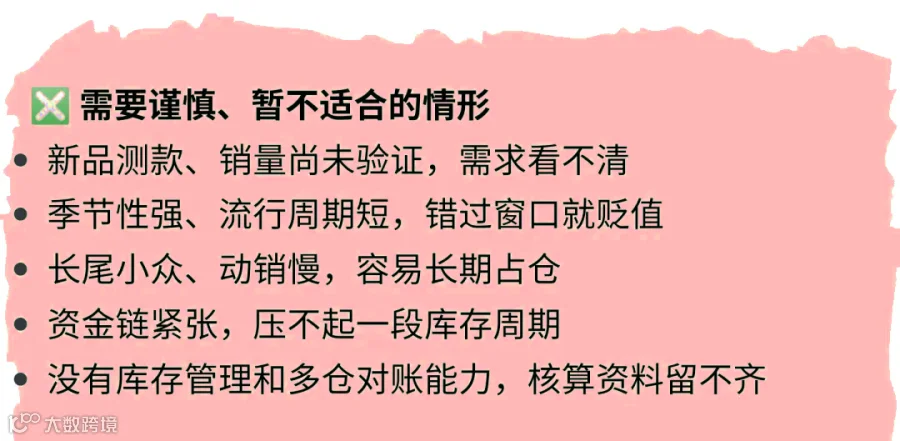
季节性强、还在测款、长尾小众、销量没验证过的货,提前备货最容易变成积压库存。备货的前提是需求相对可预测。
误区五:9710和9810差不多。
9710先成交再发货,库存风险在境外采购方一侧;9810先发货再成交,库存和滞销风险先压在自己身上。资金压力和决策逻辑完全不同。

HONGFUAN
八、谁适合走9810:一张判断清单
title nine
判断要不要用9810,不必先问政策好不好,先对照自己的货和能力。

写在最后:它是交换,不是捷径
回到开头那个印象。9810真正的身份,是一条为“备货出海”服务的合规报关通道;“离境即退税”是2025年叠加在这条通道上的现金流优化,而不是通道本身。
要不要走,先问三件事:需求能不能预测、库存压不压得起、台账和核算跟不跟得上。更稳妥的做法,是先用小批量或直邮验证动销,再逐步把成熟品类备入海外仓,并把库存周转速度和预退税核算期一并纳入资金计划。
最后需要说明:跨境电商监管和退税口径仍在持续细化,各地执行尺度可能存在差异,具体备案、申报和退税操作,应以主管海关和主管税务机关的最新要求为准。
小编作为香港正规持牌秘书公司,从业十余年,拥有非常丰富的行业经验,若您需要办理香港跨境相关业务,欢迎私信小编进行咨询办理~
相信可以很好地辅助您开拓海外事业哟~
联系我们

鸿富安财务
助理:小安
往期回顾


点击蓝字

关注我们