

☝ 点击上方关注我们☝
近期,光大银行在银登中心一次性挂出4期信用卡不良资产包的招商公告,全部为个人信用卡透支不良贷款。
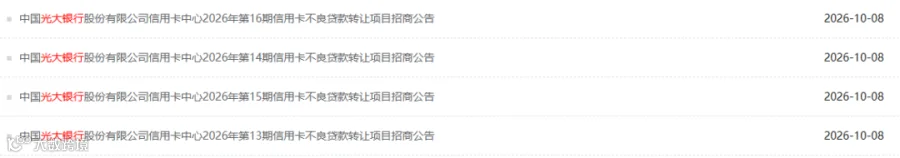
公告显示,2026年第13、14、15、16期四单信用卡透支不良同时亮相,债权金额依次为26.85亿、37.58亿、12.79亿、12.76亿元,四单合计89.98亿元。
本金口径合计约72.61亿元,息费约占两成出头——相比其他行的"利息反超本金"的结构,光大的利息滚存没那么夸张,侧面说明这批更多是中长账龄的标准透支,不是极端陈年老账无限复滚出来的。
招商说明书给了几条"资产亮点":未诉讼、后续清收空间大;余额5万元以下占比高,清收难度小;持卡人平均年龄45岁左右;大专及以上学历占比高、客群学历较好。
光大银行连续三年转让不良
对光大银行而言,批量转让信用卡不良并非新鲜事,而是连续三年的常态化操作 :
2023年:挂牌7期信用卡不良资产,债权金额58亿元
2025年5月:集中挂牌10批信用卡不良资产,未偿本息规模超115.5亿元,转让起始价仅5.94亿元,相当于0.5折
2026年8月:一次性挂牌12期,债权合计108.18亿元
再到2026年10月,再次挂出4期合计89.98亿元招商公告。
值得一提的是,2026年8月光大挂出的12期信用卡不良包当时市场关注度很高,但最终仅2期成交、起拍折扣占本金仅4%出头,其余多期流拍。
也就是说,光大对信用卡不良的处置策略一直是"高频、拆期、批量挂"——不像有些银行捂着慢慢核销,光大倾向把资产切碎、按账龄和区域分拆挂牌,让不同偏好的AMC分头报价。这次4期同挂,延续的正是这套打法。
拆期挂牌的好处银行很清楚:大包买家资金压力大、尽调成本高,容易流拍;切成若干期,短账龄、中账龄、长账龄分开标价,前段回收预期好的有人抢,后段沉账也能搭着出清。代价是挂牌次数多、市场观感"一直在卖",但对出表效率来说是划算的。
2021年,个人不良贷款批量转让试点启动,将信用卡透支纳入转让范围,为银行开辟了不良资产快速出表的新通道。该政策经多次延期,目前已延续至2026年末,为银行持续化解存量信用风险赢得了更多时间 。
对银行而言,批量转让是笔"算得过来的账"——不良出表能压降不良率、释放被占用的资本,在净息差收窄、利润承压的当下,这比慢慢清收更划算。代价是成交价低:信用卡不良的转让起始价普遍不足未偿本息的一折,部分长账龄项目低至0.2折左右。
买方比以前更挑剔
此外,这里不得不提一个容易被忽略的细节:2026年个贷不良市场的买方已经不那么"饥渴"了。
银登数据显示,个贷批量转让平均折扣从2021年一季度的约18%一路滑到2026年二季度的6.3%附近,长账龄包更是贴地飞行。光大8月那12期"多数流拍"就是明证——供给侧热情高涨,需求侧理性回归。
这会带来一个微妙结果:银行想出表的心很急,但AMC出价越来越谨慎。前段3—4年中长账龄还能谈出价格,后段超长账龄大概率继续压价甚至流拍后再挂。光大这次4期如果账龄结构偏长,成交率未必乐观。
