昨天刚谈到到湖北监管移交701家非法金融中介的消息,又一则公安通报传来,给行业再次敲响警钟。
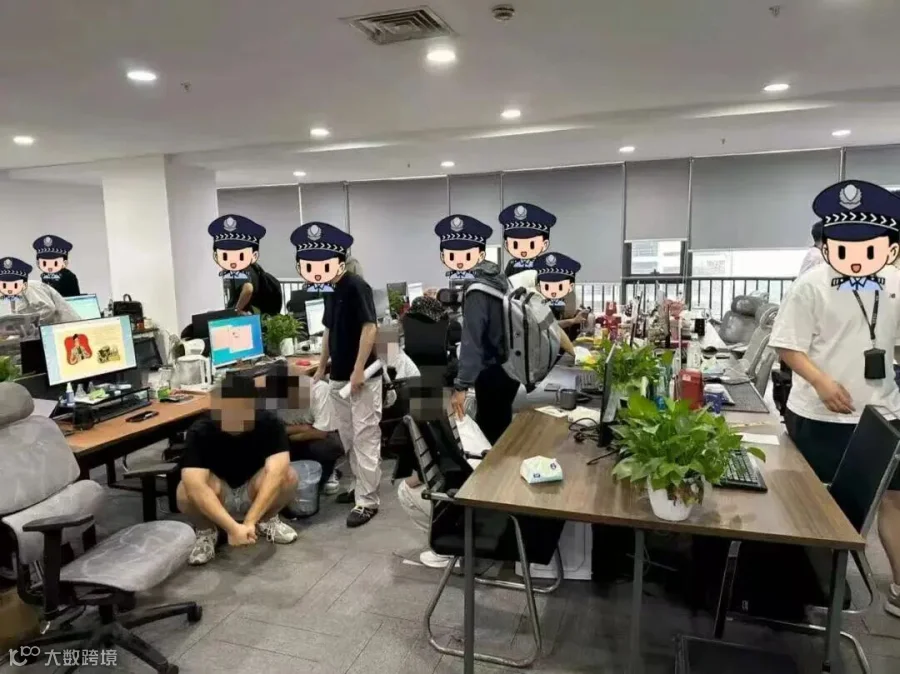
近日江西宜春网安部门收网,端掉一个藏身写字楼的犯罪团伙,抓获涉案人员23名,查扣涉案电子设备70余台,涉案金额1400余万元。

很多人以为,只是发发贷款短信、给渠道引流,只是简单的业务推广。
这个案子恰恰说明:这条链路,早已踩进刑事红线。
经查,该团伙核心操作模式:非法购买、收集大量公民个人信息,通过短信通道批量发送虚假的低息贷款营销短信,谎称是银行贷款产品,为下游非正规贷款机构引流,靠线索分成牟利。
划重点,这和正常合规咨询有本质区别:
正规融资咨询:客户主动咨询、主动授权,如实告知银行产品规则,不买卖信息、不主动群发骚扰短信、不冒充银行。
本案这类黑产:非法获取公民信息 + 未经许可批量群发营销短信 + 冒充银行引流,触犯《刑法》侵犯公民个人信息罪。
很多游走灰色地带的从业者会存在误区:“我只是帮别人推广贷款,又不骗客户、不放贷,怎么会犯罪?”在司法认定里,购买、交换、获取公民手机号等信息用于营销,本身就是违法;大规模群发短信骚扰引流,属于帮下游黑产提供客源,属于共同打击的一环。
结合湖北金融整治+宜春这个刑事案例放在一起看,现在监管、公安是双线同步发力:监管端,整治无资质、虚假承诺、乱收费的非法中介;公安端,重点打击买卖信息、短信轰炸、电销获客这类上游黑产。
对有资金需求的朋友也提个醒:收到陌生“低息贷款、秒批放款”短信,不要轻易点链接、留资料。正规银行信贷,不会通过陌生短信群发推送。
行业洗牌之下,合规的边界越来越清晰:获客不能靠买卖信息、短信轰炸、冒充银行;服务不能靠包装资质、承诺包批。靠专业知识、政策解读、客户主动信任,才是长久之路。
— END —