
出口业务的收入确认,是企业问得最多、也最容易答错的一类问题。
难在哪?难在它要同时回答三件事:会计上什么时候记收入、增值税上什么时候算纳税义务、申报表什么时候填。这三件事各有各的规则,混在一起讲,必然出错。
而且 2026 年起,其中一条的口径已经变了。
一、先拆开:三个问题,三套时点
先把三个概念分开,这是理解全部内容的前提:
|
|
|
|
|---|---|---|
| 会计收入确认 |
|
|
| 增值税纳税义务发生时间 |
|
|
| 增值税申报时点 |
|
|
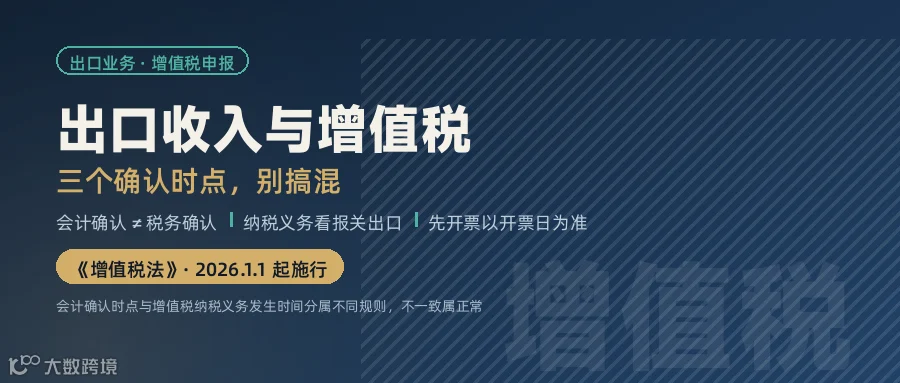
会计确认 ≠ 税务确认。 这是第一个要立住的认知。会计上按"控制权转移"判断,税务上按法定时点判断,两者不一致是常态,不是错误。
二、会计上:按"控制权转移"确认
《企业会计准则第 14 号——收入》第四条、第五条规定:企业应当在履行了合同中的履约义务,即客户取得相关商品控制权时确认收入。
判断"控制权转移",准则给了五个迹象(第八条):
-
企业就该商品享有现时收款权利; -
企业已将该商品的法定所有权转移给客户; -
企业已实物占有转移给客户; -
企业已将该商品所有权上的主要风险和报酬转移给客户; -
客户已接受该商品。
就出口而言,实务中通常以报关离境并取得提单作为主要判断节点——因为此时商品已实物转移、主要风险报酬通常也已转移。
⚠️ 但这里没有统一答案。 具体要看贸易条款:FOB、CIF、DDP 下风险转移的时点不同,收入确认时点也可能不同。判断依据是合同约定与业务实质,不是报关单日期本身。
三、增值税:看"收讫销售额或取得索取凭据"的当日
《增值税法》第二十八条明确:
发生应税交易,纳税义务发生时间为收讫销售额或者取得销售款索取凭据的当日;先开具发票的,为开具发票的当日。
这条规则里有两个触发点,谁先到按谁:
-
收讫销售额(收到钱); -
取得索取销售款项凭据(拿到收款权利); -
先开票的,以开票日为准。
第三点常被忽略:发票开早了,纳税义务就提前了,哪怕钱没到、货没发。
具体到出口,货物的"取得索取销售款项凭据"通常以报关出口之日为准——这是企业拿到报关单、具备收款权利的时点。所以实务中,出口业务的增值税纳税义务发生时间,一般按报关出口日期确定。
四、⚠️ 2026 年起的重大变化:收汇不再是硬性前置
这是本文最重要的一节,也是网上攻略普遍未更新的地方。
变化在于:《增值税法》删除了原实施细则中"先开具发票的,为开具发票的当天"之外的收汇约束表述。
更直接地说——按现行《增值税法》,出口货物只要发生应税交易、达到法定时点,纳税义务即产生。
⚠️ 重要说明:出口退(免)税另有专门规定,包括退(免)税申报的期限要求以及收汇管理的具体要求。出口退税与增值税纳税义务是两个环节,规则不同、期限不同,不可混为一谈。具体申报期限与收汇要求,以现行出口退(免)税管理规定及主管税务机关公告为准。
这一条请务必注意:本文讲的是增值税纳税义务发生时间,不是退(免)税申报期限。 后者有独立的规则体系,企业应当向主管税务机关或专业机构确认。
五、申报什么时候填:看纳税期限
纳税义务发生了,不等于立刻申报。什么时候填表,看的是纳税期限。
增值税的纳税期限按规定可为 1 日、3 日、5 日、10 日、15 日、1 个月或 1 个季度,由主管税务机关按纳税人应纳税额大小核定;不能按固定期限纳税的,可以按次纳税。
-
以 1 个月或 1 个季度为期的,期满之日起15 日内申报纳税; -
以 1 日、3 日、5 日、10 日或 15 日为期,期满之日起 5 日内预缴,次月 1 日起 15 日内结清上月应纳税款。
所以出口业务的申报节奏通常是:报关出口产生纳税义务 → 归入当期所属期 → 按核定的纳税期限(多数按月或按季)申报。
六、不同出口模式,时点还有差异
这是很多攻略漏掉的部分。
① 0110 一般贸易:报关出口后确认,按前述规则处理。
② 9810 跨境电商海外仓出口:模式特点是"单未下、货先行"——先把货批量出口到海外仓,平台产生交易后再从海外仓送达买家。
这意味着:货物报关出口时,销售订单尚未产生。 所以 9810 不适用"订单—报关—收款"的常规链条,需要用"订仓单"作为申报依据。
顺带提醒一项已变更的规定:《海关总署关于进一步促进跨境电商出口发展的公告》(2024 年第 167 号)自 2024 年 12 月 15 日起取消了跨境电商出口海外仓企业备案,但企业在申报环节仍需向海关传输订仓单电子数据。
③ 代理出口:纳税主体是委托方,不是代理方。这一点在签订代理协议时就要明确,否则容易出现申报主体错位。
七、四个最容易犯的错
错一:把会计确认时点当成税务申报时点。会计按控制权转移确认,税务按法定时点确认,两者不一致是常态。混为一谈会导致提前或延后申报。
错二:以为"没收到钱就不用确认"。《增值税法》的表述是"收讫销售额或者取得销售款索取凭据"——两个条件满足其一即可,不是"且"。
错三:发票开早了。先开票的,纳税义务发生时间为开票当日。为了配合客户提前开票,等于自己把纳税义务提前。
错四:退税期限和纳税义务搞混。出口退(免)税有独立的申报期限与收汇管理规定,与增值税纳税义务发生时间不是一回事。这一条务必向主管税务机关确认。
八、三条实务建议
-
报关单日期要入台账。 以报关出口日期作为增值税纳税义务的主要判断节点,逐笔登记,避免漏期。 -
开票节奏与报关节奏要对齐。 尽量不要在报关前开票,避免纳税义务被无谓提前。 -
三类时点分开记录。 会计确认日、纳税义务发生日、申报所属期——三个字段分开登记,后续对账、汇算、核查都能说清楚。
关于华铭信
华铭信集团始创于 2009 年,深耕企业财税与综合服务领域十余载,总部位于深圳,在深圳、、香港等核心城市。集团持有会计师事务所与税务师事务所双执业资质,获评 TSC5 级涉税专业服务信用等级,并担任深圳市代理记账行业协会相关职务。华铭信集团始创于2009年。集团总部位于深圳市光明区马田街道禾湾社区芳园路550号伯尼大厦5楼5A,已形成“财税+审计+知产+资质+高企+跨境”的一站式企业服务生态。
围绕出口业务,华铭信可承接:
出口收入与增值税确认时点梳理
贸易条款与收入确认口径核对
出口退(免)税备案与申报辅助
9810 订仓单数据通道与报关单口径核对
账务规范与单证备案管理
财税风险诊断与合规顾问
免责声明
-
本文为公开政策信息的整理与一般性知识分享,不构成为任何主体提供的会计意见、税务意见、海关事务意见、法律意见或审计意见,亦不构成任何形式的承诺或结果保证。 -
文中所引内容以《中华人民共和国增值税法》(自 2026 年 1 月 1 日起施行)、《中华人民共和国增值税法实施条例》、《企业会计准则第 14 号——收入》、《国家税务总局关于进一步促进跨境电商出口发展的公告》相关海关规定、《海关总署关于进一步促进跨境电商出口发展的公告》(海关总署公告 2024 年第 167 号)等现行有效的法律、法规、规章及规范性文件原文为准。本文仅作要点摘录与通俗化表述,引用请以正式文本为准,勿以本文替代原文。 -
会计收入确认时点与增值税纳税义务发生时间分属不同规则体系,两者不一致属正常现象。具体贸易条款(FOB/CIF/DDP 等)下的判断,取决于合同约定与业务实质,本文所述仅为一般性分析框架。 -
出口退(免)税申报期限与收汇管理另有专门规定,与增值税纳税义务发生时间不是同一事项。本文不就退(免)税申报期限、收汇要求作出判断,企业应向主管税务机关核实或咨询具备相应执业资质的专业机构。 -
增值税纳税期限由主管税务机关核定,具体适用以主管税务机关核定结果为准;文中所列申报期限系依法律法规一般规定整理。 -
9810 等跨境电商出口模式存在专门的监管与申报要求,文中所述订仓单、海外仓备案取消等内容仅为要点提示,请以主管海关与主管税务机关的当前要求为准。 -
《增值税法》及其实施条例自 2026 年 1 月 1 日起施行,配套政策仍在持续更新。本文内容具有时效性,如后续出台新规定或口径调整,请以最新规定为准,本文不另行逐一更正。 -
文中涉及的机构介绍、资质与业务范围,仅作客观陈述,不构成对服务效果、办理结果或审批结论的承诺;具体服务内容、范围、费用与权责,以双方签署的正式委托协议为准。 -
读者如涉及具体出口业务的会计处理或涉税事项,请向主管税务机关、主管海关核实,或咨询具备相应执业资质的专业机构,勿仅凭本文内容作出判断或决策。