

大家好!有朋友反馈收不到汽车金融的推文,这是因为微信推送机制改版了,只有星标才能及时看到更新!
👉 星标方法:
1.点上方公众号卡片名称
2.点 右上角···
3.点击设为星标
来源:老穆
9月7日,特斯拉把Model Y往下按了一万块,Model 3 也降了五千。可你要是真去店里问,销售大概率不会跟你说"降了一万",他会跟你念一套组合拳:现金减多少、几年免息、置换补多少、送不送充电桩……算的你都不知道到底便宜没便宜。
这行我看到现在,真刀真枪拼过指导价,也见过官方价一年不动、终端折扣一路探底。但把"降价"整个藏进金融方案里打,这一轮是头一遭。
先说个数字垫垫底:一台20万的车做5年0息,厂家金融一台要贴进去1.5万到3万利息。这笔账,仅中升一家半年就少赚了14.5亿。

官降为什么不敢?怕老车主,更怕价格锚
先看九月份车市到底降得多狠。
9月21日,保时捷卡宴一张海报刷屏:2026款3.0T逐梦版指导价91.8万,海报裸车特惠61.8万,直降30万。可记者转头去问4S店,销售自己露了底。"那是引流价",实际裸车最低70万起、落地80万往上,30万是含置换、办分期才凑得出的极限数字。奥迪A7L限时26.28万起,指导价41.87万,一刀砍15.59万。宝马i3清库,现金优惠最高12万。燃油车终端折扣率普遍到30%,豪华车有的已经超40%。到9月中旬,跟进降价的车企超过30家、覆盖上百款车型。
可你翻这些车企的官网,指导价一个没动。
为什么不敢官降?两个怕。
第一,怕老车主"背刺"。可哪怕只是这种限时优惠,9月7日官宣、9月30日截止,月底前刚提车的车主照样在群里骂娘。因为你永远不知道下个月它还会不会再减一万。这才是车企不敢官降、只敢打暗牌的真正原因:不是怕降一次,是怕这价格一旦焊不住,就再也收不回去。
第二,怕价格锚崩盘。保时捷敢放61.8万的引流价,是因为还有品牌溢价撑着;可要是真把91.8万在官网上改成61.8万,等于告诉所有人这车原来不值那个价。价格锚一崩,全系都得跟着塌。
所以车企学精了:指导价焊死不动,优惠全往暗处藏。这就是今年价格战的转折,从"明牌",打成了"暗牌"。
这场仗,其实是"跨期记账"
明牌转暗牌,听着只是换了个打法。但你往深里看一层,就会发现这轮价格战的本质变了:车企不敢在当期明降,就把价格拆成两笔账,往两个时间点上记。
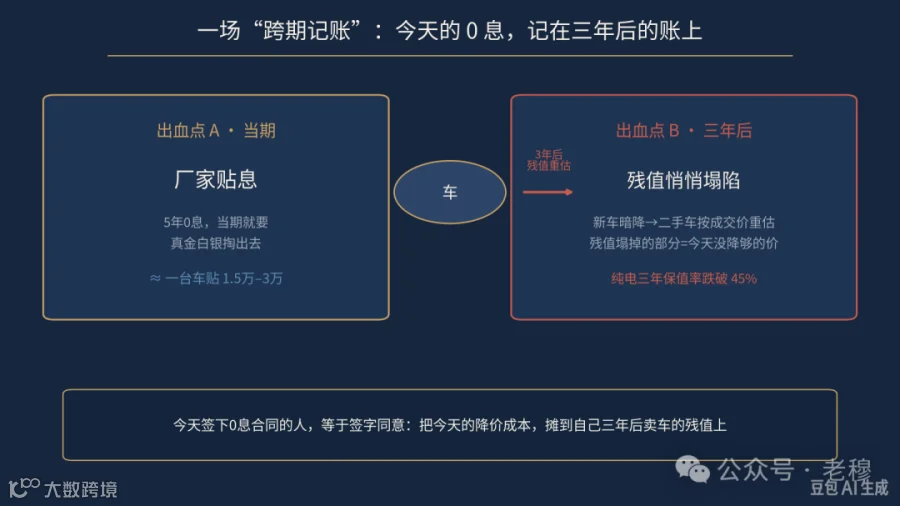
一笔记在当期,厂家金融的贴息里。今天0息免息那部分,当期就要真金白银掏出去,这是出血点A。
另一笔记在三年后,新车指导价不动,但成交价一路被"四件套"往下拉,三年后你卖车的时候,二手车残值按成交价重估,残值塌掉的那部分,就是今天没降够的价,这是出血点B。
换句话说:今天签下5年0息合同的人,等于签字同意,把今天的降价成本,摊到自己三年后卖车的残值上。这台车真正的价格,从来不是指导价,是你还清贷款那天,它还能值多少钱。
拆开"四件套":现金是明面,贴息才是暗线
现在你去任何一家店,销售给你报基本的都是组合拳,我管它叫"四件套":
-
现金减免,明面,看得见; -
金融贴息,暗线,最容易绕晕; -
置换补贴,引流,勾着你把旧车开来; -
配置礼包,凑数,送点脚垫充电桩。
这四件套里,最复杂的就是金融贴息。厂家喊"5年0息",听着像做慈善,其实是有人替你把利息付了。
这行有两笔钱,外行最容易搅在一起。一笔是渠道佣金:银行和汽金公司按贷款额,放款时一次性给经销商2到4个点,这就是销售追着让你办分期的原因,2025年监管叫停"高息高返",砍的就是它。另一笔是厂家贴息:你办"5年0息",客户没付的利息不是银行白送,是厂家金融按月补给资方的。两笔钱方向相反、性质不同。
一台20万的车、贷15万做5年0息,厂家金融一台要贴1.5万到3万,这才是"5年0息"真正出血的地方。
打个比方:就像饭店不敢把菜单上的标价划掉(怕老主顾闹),改成"这道菜送你两瓶饮料、送你一份小菜、再给你打个会员折"。菜还是那盘菜,钱是从后厨另走的账。
血是从哪儿出的?本行的账,得算清楚
这5年0息的成本,到底谁在扛?表面看是厂家金融在贴息,可是如果往深里挖,就会发现根本就没表面上这么简单。。
第一,厂家。免息是真金白银的现金流。有的车企算过账,5年免息一台车要扛三四万,这也是为什么7年低息车贷今年1月上线、4月底就集中下架,只活了三个月的一个重要原因。表面是车企扛不住利息,根子是踩了监管红线:《汽车贷款管理办法》明文车贷最长5年,那7年期是拿消费贷、融资租赁通道绕着走的,监管一查、银行一抽贷,说没就没。
第二,经销商。监管叫停"高息高返"之后,主机厂转嫁成本,让经销商参与"联合贴息",按行业公开报道,经销商要承担贷款一定比例的利息成本。说白了,经销商已经被拉进贴息的坑里一起扛。
第三,银行和汽金公司。返佣是把双刃剑。为了冲量,银行把利息以返佣形式返给渠道;返佣一降,利润直接缩水。
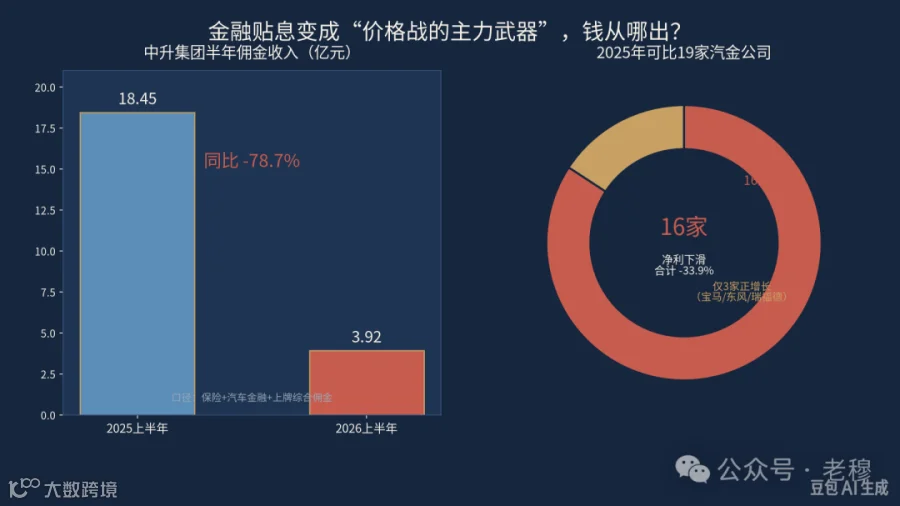
看数据就明白了。中升今年上半年佣金收入(保险+汽车金融+上牌登记)3.92亿,去年同期18.45亿,一刀砍掉78.7%,14.5亿没了,而这一刀主要砍在汽车金融返佣上。再看汽金公司:有可比数据的19家里,2025年16家净利润下滑、合计利润同比少了33.9%,只有宝马汽车金融(中国)、东风汽车金融、瑞福德3家正增长,丰田、东风日产、东正、广汽汇理降幅都超过50%。
一句话:金融贴息,已经从"增值服务",变成了"价格战的主力武器"。以前是经销商靠金融服务赚钱,现在是经销商和汽金公司拿利润补贴价格战,这就是本行里最该泼的一盆冷水。
真正的出血点在三年后
价格战打到最后,最疼的不是新车,而是二手车残值。因为残值这一刀,砍的是三年后那笔账。
中国汽车流通协会×精真估的数据:纯电动三年保值率从2023年的54.7%,跌到2026上半年的45.2%;燃油车三年保值率从2022年的67.6%,一路滑到52.7%。新车用"四件套"偷偷降价,指导价不动、成交价一路往下,二手车残值只能跟着塌。早期买车的车主,车开三年,残值比新车降价后的成交价还低,价格倒挂。
你当年以为的"保值",被这轮暗牌价格战悄悄击穿了。
更狠的是融资租赁的资产包。租赁公司卖的是"残值担保"。到期你退车,我按约定的残值回购。可新车一路降价,约定的残值根本兜不住实际市场价,租赁资产包底层的残值假设,正在被悄悄击穿。
美国市场先炸了:CDK Global统计,今年超30万辆租赁到期的电动车回流美国二手车市场,是去年(约12.3万辆)的3倍。合同里写好的残值是车价的50%,实际二手价只剩35%到40%,租赁公司在拍卖场赔着卖。美国这一轮,极有可能就是中国2027-2028年的预演:第一批跑网约车、跑租赁的电车,马上也要集中退回来了。

最后,教你算一笔账
别听销售喊"历史最低""5年0息"。你自己把四件套折成现金落地价,再比。
怎么算?很简单:把免息省下的利息(粗算:贷款额×年利率×免息年限,算个大概就行,别拿它当精算),加上现金减免、置换补贴,一起折进裸车价里,算出真实的落地价,再跟隔壁品牌比。别被"0息"两个字晃了眼。那不是银行做慈善,是有人替你付了利息,而付钱的人,迟早要从别处找回来。
这台车真正的价格,从来不是指导价,是你还清贷款那天,它还能值多少钱。
算过落地价的朋友,评论区报个数,看看谁被"0息"晃了眼;银行和汽金圈的朋友,欢迎来聊。你们账上的返佣和贴息,到底还撑得住几年。
想追这个系列的,关注「老穆」,下一篇拆:车企不敢降价、经销商不敢退网、银行不敢抽贷,价格战这条链子上,谁会是先松手的那个人。