

物流club · 智能仓储观察
一台 5×5 英尺的“打包工”替 3PL 干了 30% 的订单
不造人形、不卖设备、只收月租——Ultra Robotics 用 6200 万美元融资,给仓储自动化上了一堂“算账课”
10 月 9 日,布鲁克林仓储机器人公司 Ultra Robotics 宣布累计完成 6200 万美元融资。其中 A 轮 5000 万美元由 Framework Ventures 领投,Y Combinator 继续跟投;此前 1200 万美元种子轮由 Y Combinator 与 NextView Ventures 共同领投。资金将投向工程研发与机群扩张。
融资消息本身不稀奇。真正值得仓储人坐下来看的,是这家公司三件反常识的选择:不做人形、不做移动、不卖设备。
一、它长得一点都不像机器人,这恰恰是设计出来的
Ultra 的核心产品叫 Operator(OP1),一台固定式双臂机器人。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
看懂这张表,就看懂了它的取舍:它放弃了“移动”,换来了“便宜、稳定、不趴窝”。
移动机器人要先解决导航、避障、电量、充电位,再谈干活;OP1 干脆不走路——插上电,锁住轮子,一天干 24 小时。这不是技术退步,是把工程的复杂度砍到只剩“手”和“眼”。
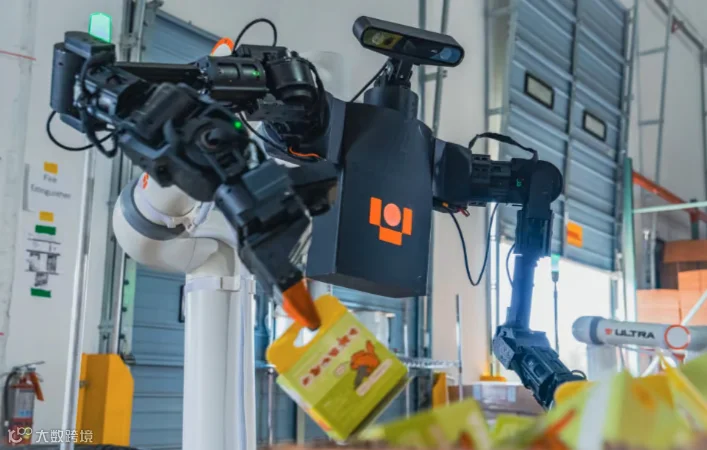
在布鲁克林的第三方物流商 Highline Commerce(同园区邻居,创始人 Richard Hurley)站点,三台 OP1 已经在真实产线上跑:扫料箱、调订单、扫码核验、触发面单打印、装箱贴标,承担了该站点最高 30% 的订单履约量。
Hurley 说得很实在:他们认真评估过 AS/RS,也用过其他拣选扫描自动化,但移动机器人在他们那条窄通道里算不过账——“标准化一个打包工位,比标准化整座仓库容易得多。”
🌟这句话,值得所有做集成方案的同行抄在本子上。
二、不卖设备,只收月租:把 CapEx 变成 OpEx
Ultra 最狠的一刀,是不卖机器人。
模式是:客户付一笔前期集成安装费,之后按月支付软硬件与运维服务费。可以先做 3 个月试用再决定是否长期合作。硬件折旧、故障维修的风险,全部由 Ultra 自己扛。
为什么物流公司吃这一套?因为物流的利润表天生厌恶重资产。一台设备买进来就是折旧,用不满就是沉没成本;月租用不起来就退,决策链短得多。
最有说服力的细节在这里:Highline 最初是按单付费(pay per order),跑了一段时间后,主动改成了按月付费。
客户从“按效果付”切换到“包月付”,这比任何商业计划书都更能说明问题——只有当他确信这台机器每天都会干活,他才会选包月。
Hurley 的原话是:“我已经追加订单了,为旺季备货。我实际上是按每天几千单在指望它们。”
Ultra CEO Jon Miller Schwartz 则表示,由于落地效果与需求强劲,公司目前具备提价能力。
三、大脑外包:它绕开了最难的那部分
OP1 的“手”是 Ultra 自己造的,“脑”不是。
大脑来自 Physical Intelligence(Pi)——由 Google DeepMind 核心团队创立,2025 年 11 月完成 6 亿美元 B 轮,估值约 56 亿美元。
分工异常清晰:
- Ultra:硬件研发、制造、现场部署、客户运维,同时掌握一手真实作业数据;
- Pi:提供视觉—语言—动作(VLA)基础模型,赋予机器人自主作业能力。
据报道,搭载 Pi 的 π0.6 模型后,Ultra 机器人在一次完整八小时班次的客户订单打包中,实现了 96.4% 的自主性,仅在少数故障场景下需要人工介入;每一次人工干预的数据都会回传,用于模型迭代。
⚠️ 这个 96.4% 必须加三个限定,否则就是耍流氓:
1. 它是单次班次的实测,不是机群平均值;
2. 它是单一品牌订单的结果,不是任意 SKU;
3. 它未经独立第三方审计。
Highline 的 Hurley 自己就说过:有个订阅制牙线品牌的订单已经可以完全自主(机器人上有状态灯提示)——“但一开始并不是这样”。
自主率不是设备属性,是订单属性。
这句话,是整个案例里最值钱的一句。
四、被所有人忽略的那个新岗位
讲到这里,几乎所有报道都收尾了。但真正的落地细节,藏在一个没人提的岗位里。
Highline 为这套系统新设了一个职位:机器人管理员(robot manager)。
Hurley 的原话很微妙:“我从没想过我会需要这么一个岗位,但训练打包工去操作它,对他们来说是一次不错的升级。”
他还点出了当前最大的瓶颈:“最难的是保证机器人有货可喂。”
请注意这句话的分量。自动化项目失败,十次有八次不是机器不灵,是上游供料没跟上——机器人干得比人快,前端补货、拆箱、上料的人跟不上,机器照样停。
所以这个案例的真实结论不是“机器人替代了人”,而是:
岗位结构变了——少了一个打包工,多了一个机器人管理员,和一个必须重新设计的供料动线。
🌟🌟🌟这才是 3PL 老板真正该抄的作业。
五、一笔可以自己算的账
Ultra 曾对媒体表示,年底目标部署 100 台。而官方口径是累计打包超 50 万单。
这两个数字放在一起,值得每位仓储负责人自己按一遍计算器:
-
单台标称上限 1000 件/日; -
若真按此跑满,100 台一年理论产能是数千万件级别; -
而实际累计 50 万单,说明大多数机器并未跑到标称上限,或者说,订单没有想象中那么密。
这不是黑它,这是行业常态:设备的标称值,永远对应最理想的订单结构。 你的仓库能不能喂饱它,比它多能干更重要。
还有一个数字可以参照:据第三方测算,OP1 单台价格约在 8 万美元区间,而当前 RaaS 模式的人形机器人运营成本约 8—15 美元/小时,美国仓储工人时薪约 20—25 美元。
账是算得过来的——但只在“高频、少 SKU、订单结构稳定”的场景里算得过来。 这正是 Highline 这类 DTC 履约 3PL 的画像。
六、给国内仓储人的四句实话
这个案例传到国内,很容易被读成“国外又行了,我们也要上”。作为在智能仓储行业干了 20 年的人,我想说四句不太好听的话:
第一,它的成功不是因为机器人聪明,是因为任务边界足够窄。
打包、分拣、组套——都是双手在固定工位内的高频重复动作。它没试图解决“整仓自动化”,只解决了“一个工位”。窄,才可复制。
第二,RaaS 在国内落地,卡的不是技术,是账期和现金流。
月租模式要求服务商自己扛硬件折旧。国内集成商普遍现金流紧张、融资成本高,能扛住三年折旧周期的没几家。这不是模式优劣问题,是资金结构问题。
第三,国内的人工成本曲线,决定了同一套账算出来完全不同。
美国仓储时薪 20—25 美元,中国多数区域远低于此——这意味着同一台设备,在国内的回本周期会被拉长。所以国内的切入点不会是“替代人工”,更可能是“解决招工难、夜班难、旺季爆单”。
第四,真正值得学的不是产品,是那个“机器人管理员”。
它提醒我们:自动化项目交付的不是设备,是一套新的岗位编制和作业动线。谁先把这个想明白,谁的方案就不会在验收后被闲置。
写在最后
人形机器人这两年拿走了行业 90% 的流量。但资本正在用真金白银投票给另一种东西:能干活、好算账、可复制的自动化方案。
Ultra 这条路能不能一直走下去,还有两个问号没有答案:
- 月租模式的单机盈利模型,能否在规模化后依然成立?
- 自主率能否从“某个品牌的某个班次”,提升到“跨品类的稳定水平”?
❓这两个问号,也是全球仓储自动化未来三年的核心命题。
📦 如需了解相关产品细节、报价结构,或评估贵司仓配中心是否适合引入双臂打包机器人,欢迎后台留言咨询。

数据来源:Ultra Robotics 官方披露、Fortune、SiliconANGLE、Humanoids Daily、Automated Warehouse、The Robot Report、Physical Intelligence 官方博客。
文中“1000 件/日”“96.4% 自主率”等均为厂商或媒体报道口径,非第三方审计数据,选型请以实测为准。
物流 CLUB
智能仓储案例 · 技术拆解 · 供需对接
