


2026 年 9 月,全国汽车市场在季节性回暖与结构性下行交织中运行。国产乘用车、进口乘用车与商用车三大板块走势分化明显,电动化替代、自主品牌崛起与消费升级三条主线贯穿其中,但整体需求侧仍面临较大压力。
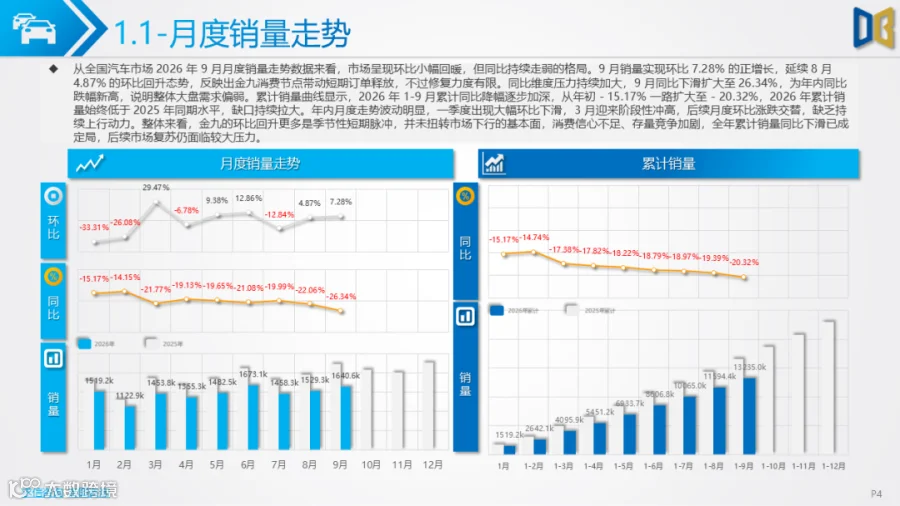
从大盘月度走势看,国产乘用车9月销量环比增长7.28%,延续 8 月 4.87%的环比回升态势,金九消费节点带动了短期订单释放,但同比降幅扩大至26.34%,创年内新高,1-9 月累计同比从年初的- 15.17% 一路扩大至- 20.32%,累计销量始终低于2025年同期且缺口持续拉大,说明环比回暖更多是季节性短期脉冲,并未扭转市场下行的基本面。
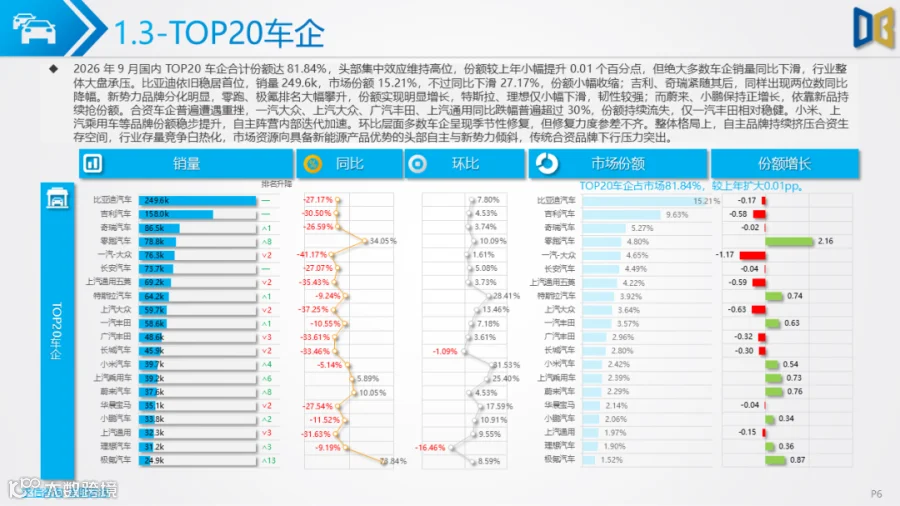
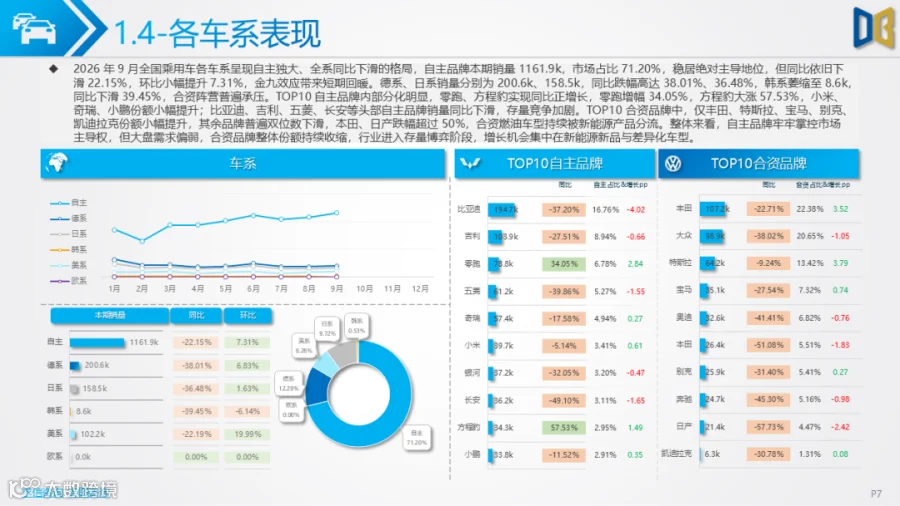
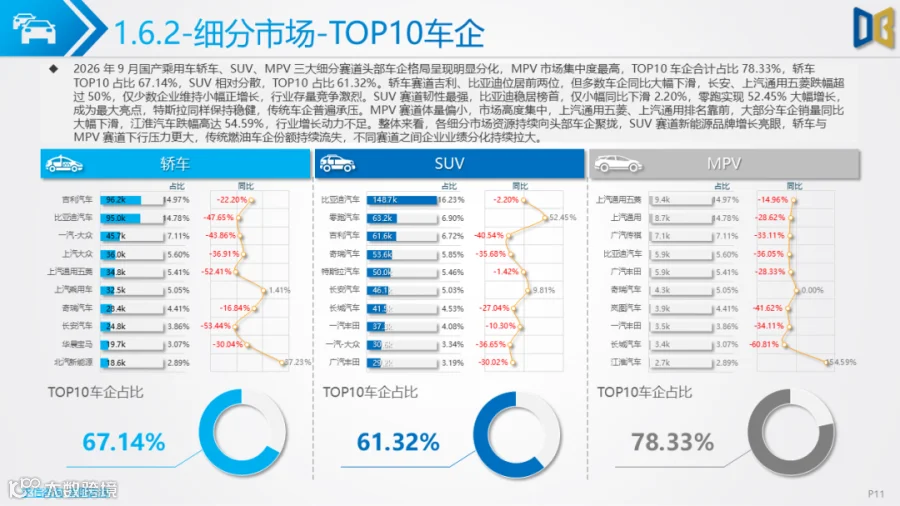
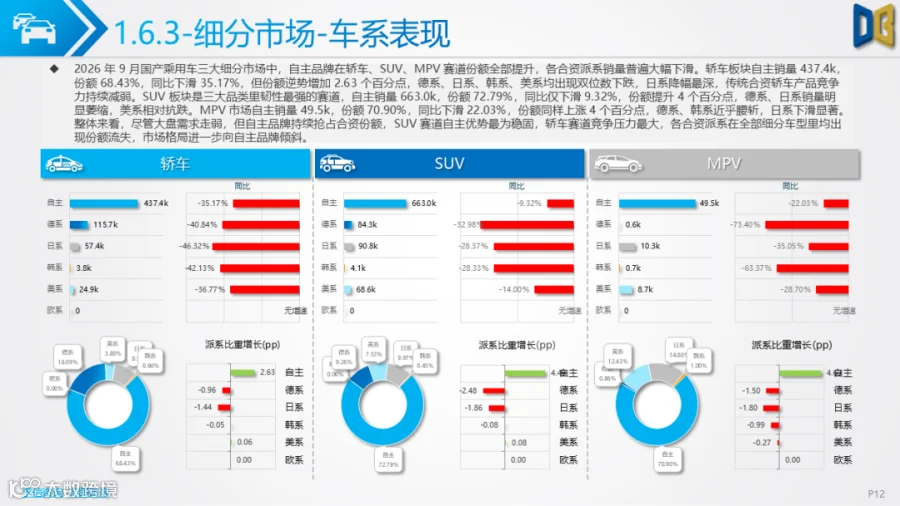
国产乘用车内部,自主品牌以1161.9k销量、71.20%的份额占据绝对主导,但同比仍下滑22.15%,德系、日系、韩系销量分别同比下滑38.01%、36.48%、39.45%,合资阵营普遍承压,本田、日产跌幅甚至超过50%。TOP20车企合计份额81.84%,头部集中效应维持高位,比亚迪以249.6k销量、15.21%份额稳居首位但同比下滑27.17%,零跑、极氪、蔚来、小鹏等新势力逆势增长并抢占份额,小米、上汽乘用车份额稳步提升,而一汽大众、上汽大众、广汽丰田、上汽通用等合资车企跌幅普遍超过30%,份额持续流失,自主品牌持续挤压合资生存空间的格局进一步固化。
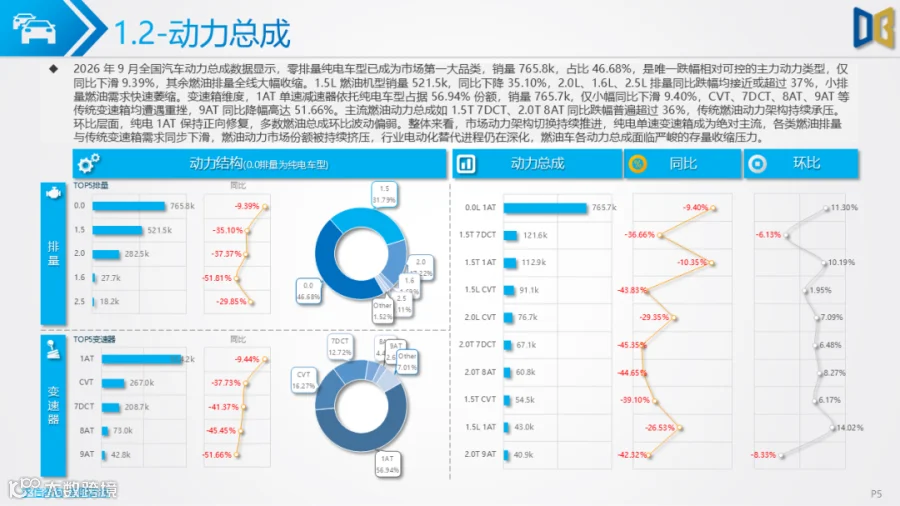
动力总成维度,电动化替代已全面深化。零排量纯电车型以765.8k销量、46.68%的占比成为国产乘用车第一大品类,是唯一跌幅相对可控的主力动力类型,仅同比下滑9.39%;1.5L、2.0L、1.6L、2.5L 等燃油排量全线大幅收缩,跌幅普遍超过35%。变速箱结构上,1AT 单速减速器依托纯电车型占据56.94%份额,仅小幅下滑9.40%,而 CVT、7DCT、8AT、9AT 等传统变速箱均遭重挫,9AT 同比降幅高达51.66%。
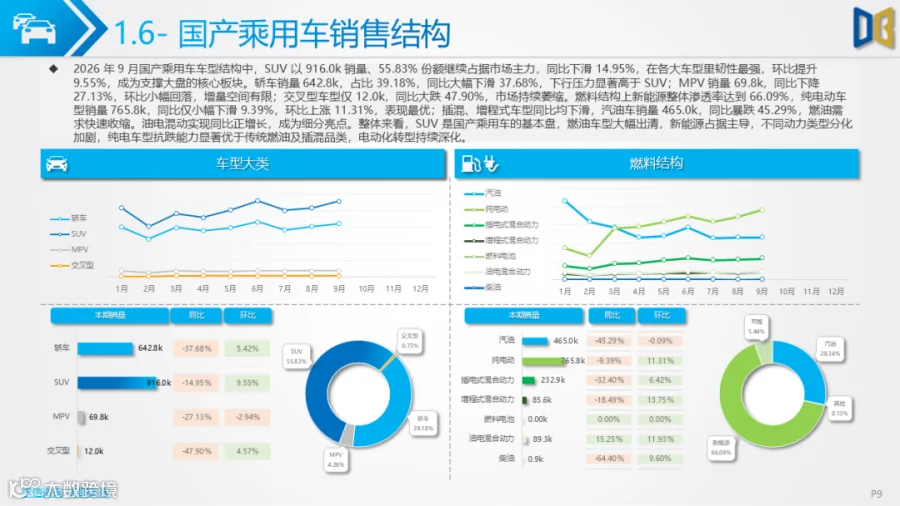
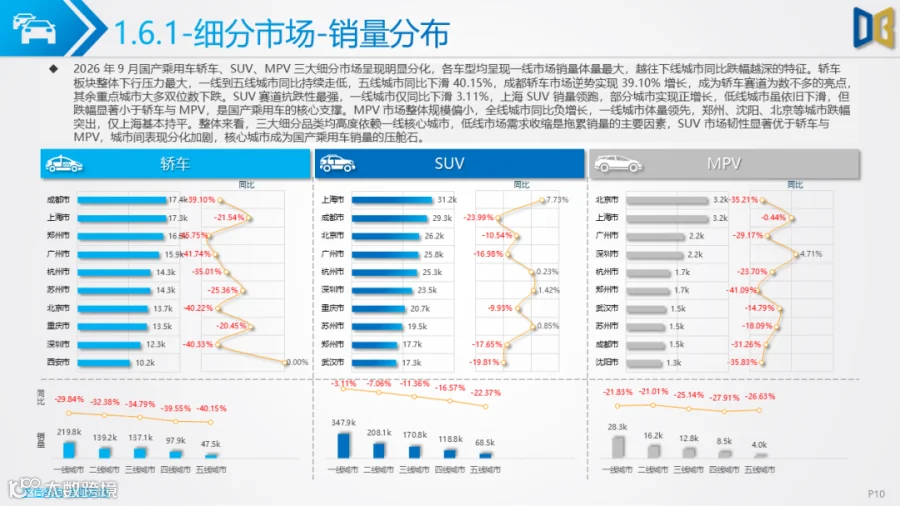
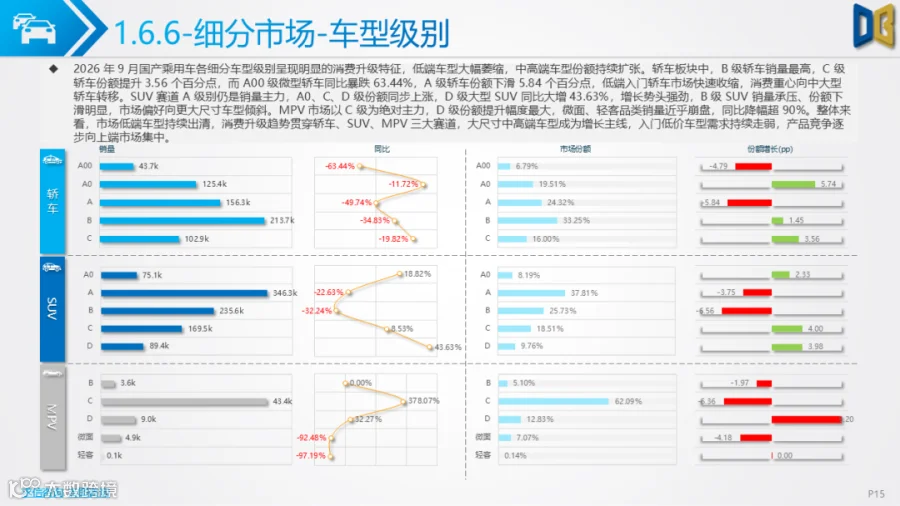
销售结构上,SUV 以 916.0k销量、55.83%份额继续担当市场主力,同比仅下滑14.95%、环比提升9.55%,是韧性最强的核心板块;轿车销量642.8k,同比大幅下滑37.68%;MPV、交叉型车型分别下滑27.13%、47.90%。燃料结构层面,新能源整体渗透率达到66.09%,纯电动环比上涨11.31%表现最优,汽油车销量同比暴跌45.29%,燃油需求快速出清。
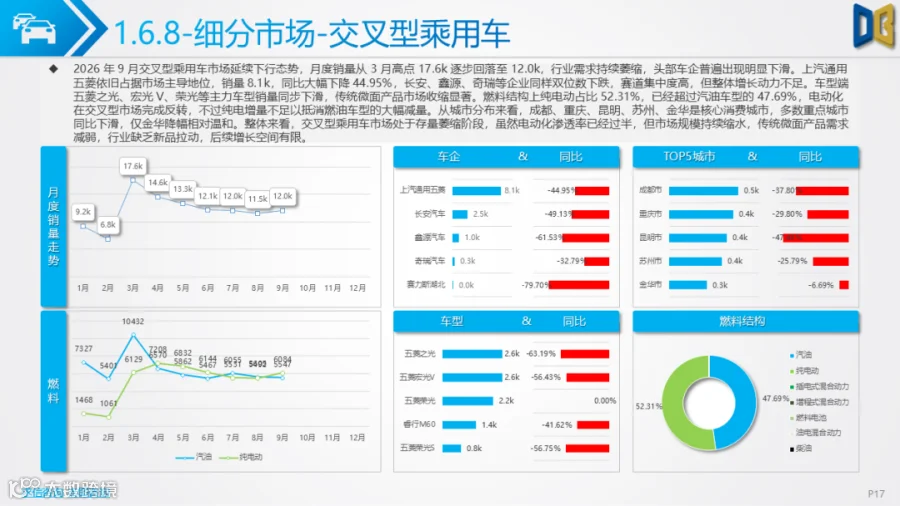
TOP20车型榜单显示新能源车型占据主力,轿车星愿居首、小米SU7、海豹 06 等中高端新能源轿车跻身榜单,SUV 赛道 Model Y 领跑、钛7、蔚来 ES8 等爆发式增长,传统燃油车型份额持续被挤压。交叉型乘用车市场则延续萎缩,纯电动占比52.31%虽已超过汽油车型,但整体市场规模持续缩水。
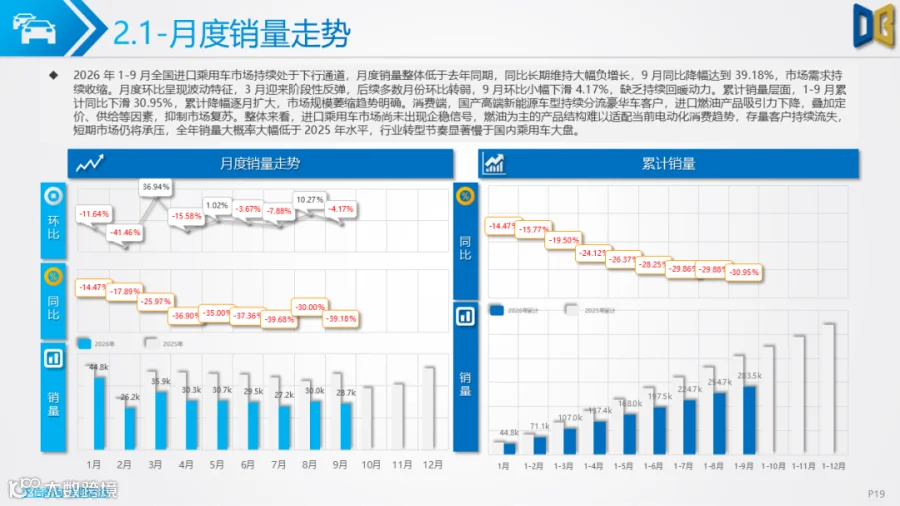
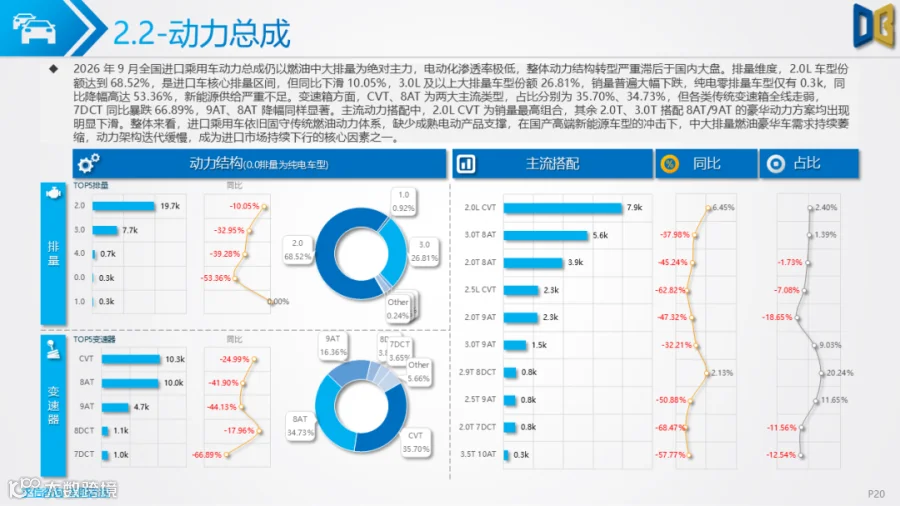
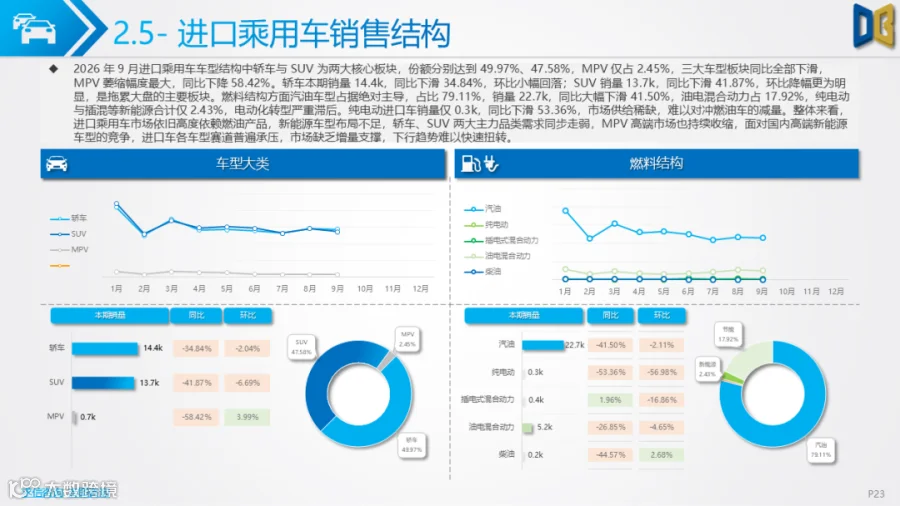
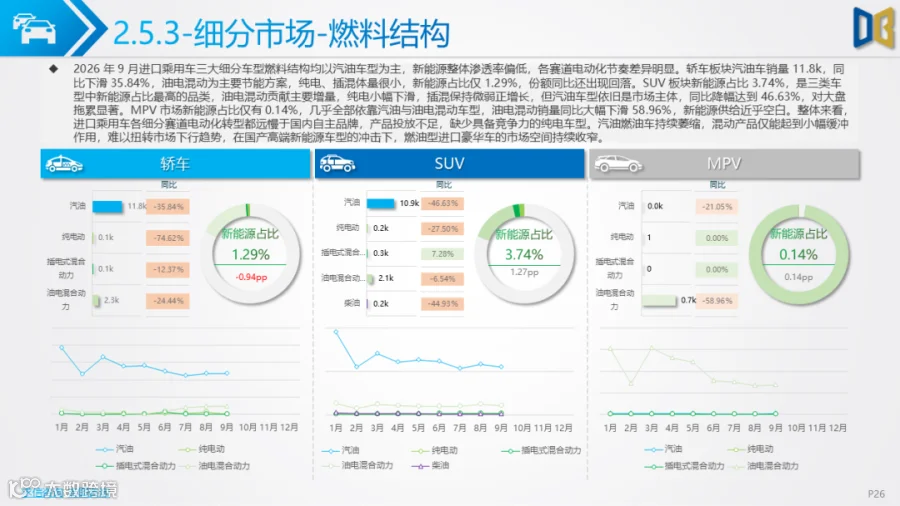
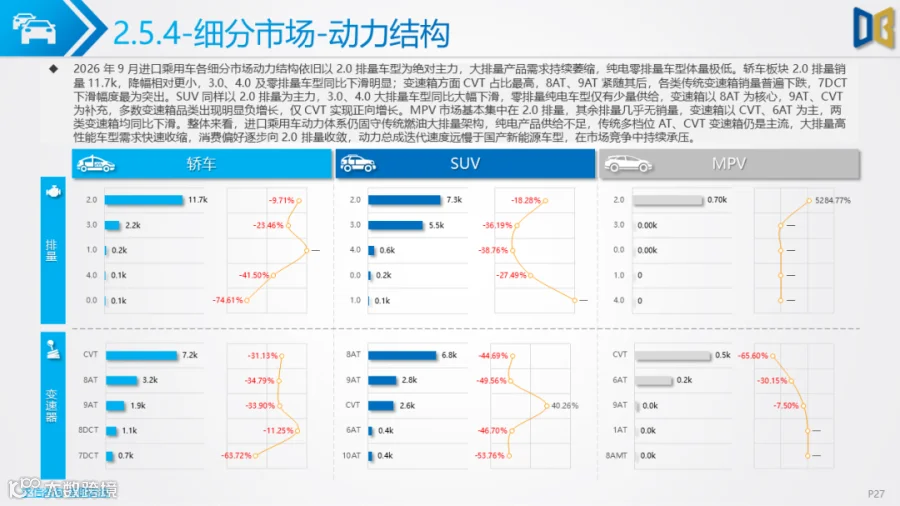
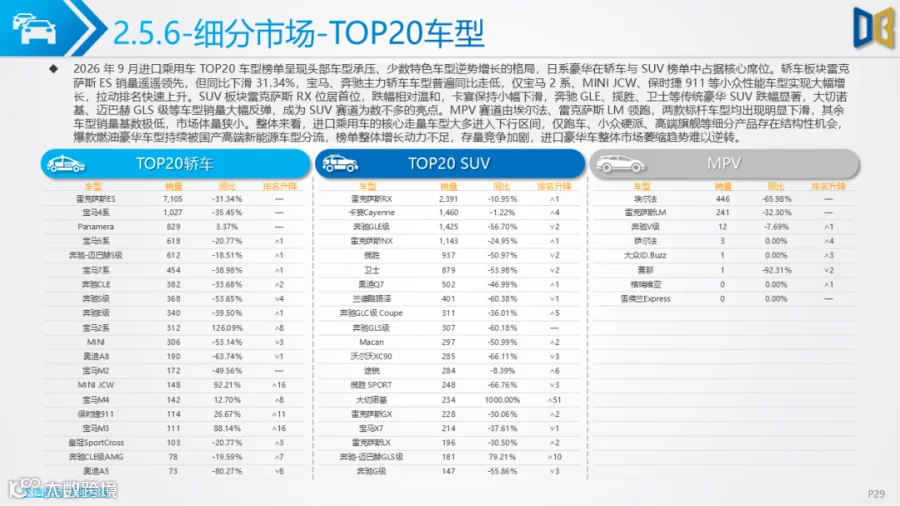
进口乘用车市场则处于更深的调整通道。1-9 月累计同比下滑30.95%,9 月单月同比降幅高达39.18%,环比也小幅下滑4.17%,尚未出现企稳信号。动力结构上进口车仍固守传统燃油中大排量体系,2.0L 车型占比 68.52%,纯电零排量车型销量仅0.3k、同比暴跌53.36%,新能源渗透率严重滞后。
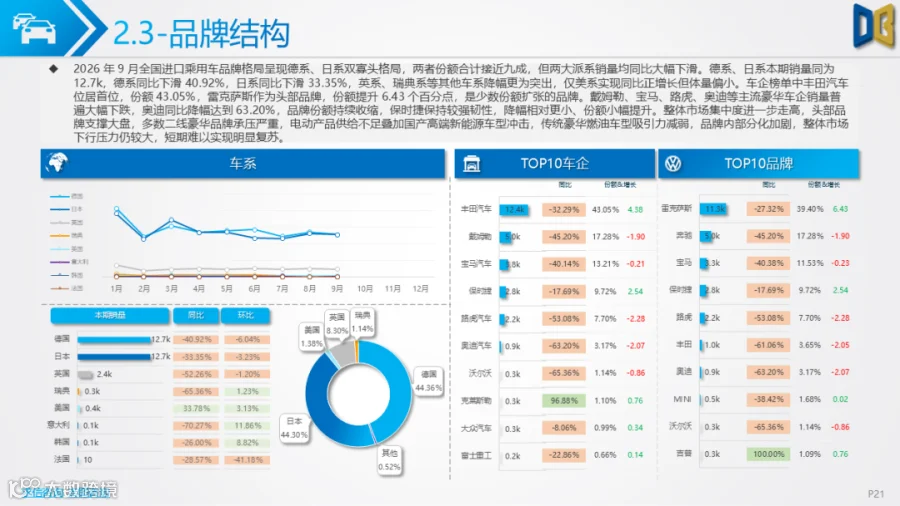
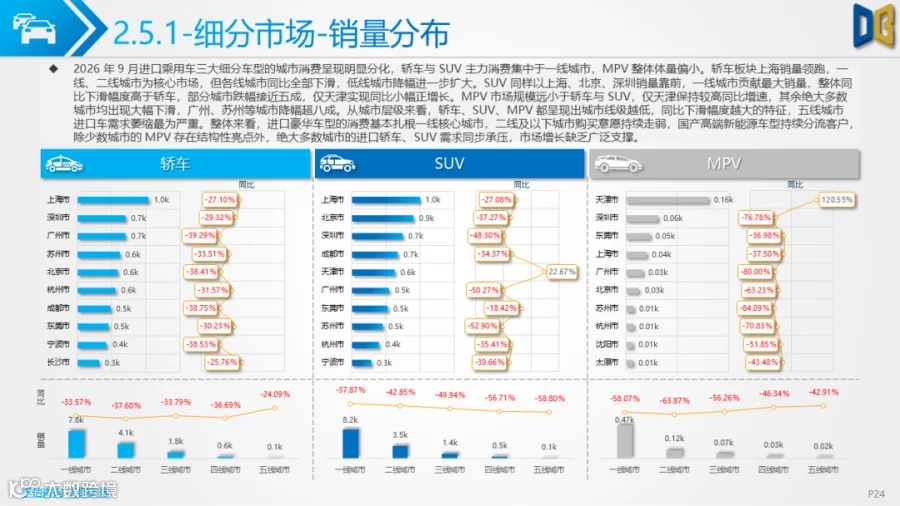
品牌格局呈现德系、日系双寡头结构,两者份额合计接近九成但均同比大幅下滑,丰田以43.05%份额居首,雷克萨斯份额提升6.43个百分点,而奥迪、戴姆勒、宝马、路虎等豪华品牌销量普遍大幅下跌,保时捷相对具有韧性。区域上华东占比40.20%为进口车核心消费区,一线城市贡献57.14%销量,但各层级城市需求普遍走弱。
车型端轿车、SUV 为两大核心板块但同比分别下滑34.84%、41.87%,汽油车占比高达79.11%,新能源产品供给稀缺,难以对冲燃油车的减量,进口豪华车持续被国产高端新能源车型分流,传统爆款燃油车型大多进入下行区间,仅宝马2系、保时捷911、大切诺基等小众或高端旗舰存在结构性机会,市场萎缩趋势短期难以逆转。
商用车市场同样进入存量调整阶段。9 月销量 263.0k,同比降幅扩大至9.68%,环比回升14.66%,1-9 月累计同比- 1.41%,由前期正增长转为负增长,7、8、9 月连续三个月同比下滑。
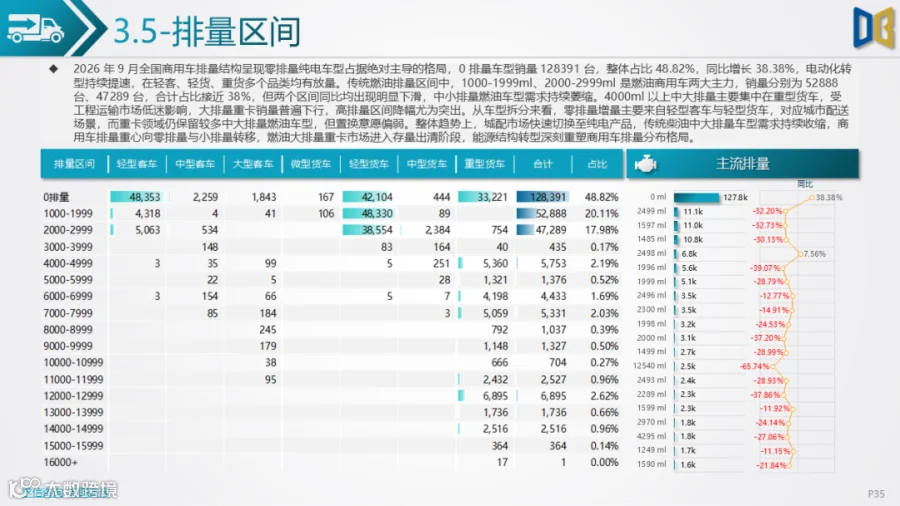
车型结构上轻型货车以129.1k销量、近五成占比居首但同比下滑11.34%,重型货车下滑20.85%,仅轻型客车同比增长14.06%成为亮点。能源结构上纯电动车型以127.5k销量、48.47%占比成为第一大能源类型,同比大幅增长39.16%,而柴油车型下滑28.14%、份额收缩至30.21%,电动化转型进程显著提速,城配场景带动纯电轻卡、轻客快速渗透。
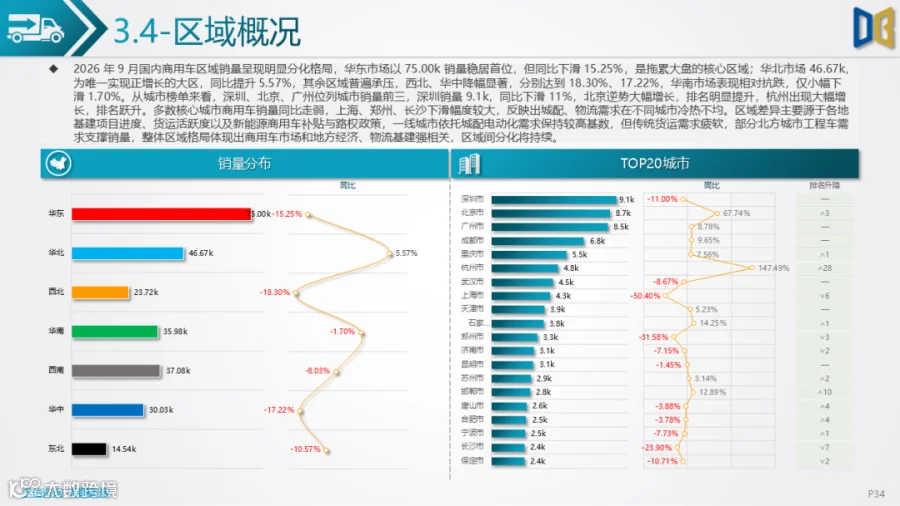
头部格局上,TOP20车企份额64.42%、品牌份额81.64%,北汽福田、上汽通用五菱居前但下滑,远程等新能源品牌保持高增速,传统重卡品牌陕汽、解放、东风降幅较大,行业加速洗牌。区域上华东75.00k居首但下滑15.25%,华北为唯一正增长大区,华南相对抗跌。
总体来看,2026 年 9 月全国汽车市场呈现"电动化加速、自主主导强化、消费升级深化、大盘承压下行"的复杂格局,国产乘用车以新能源和SUV为支撑点,进口车深陷燃油存量收缩,商用车在城配电动化中寻找增量,行业整体仍处于深度调整与存量竞争阶段。











附件下载请识别下方二维码查看:

点赞
分享
在看