大数跨境

三诺血糖仪(16):份额做到中国第一,净利润却跌了71%

三诺血糖仪(16):份额做到中国第一,净利润却跌了71% 诸葛定位研究院
2026-10-22
3
导读:血糖仪零售份额做到 50% 以上、2,500 万用户,2025 年归母净利却只有 0.93 亿元。它守住了旧战场的第一,还没在新战场上证明自己。
本文是一份完整战略诊断报告的精读版,约 6600 字。完整报告 18 页 PDF、6 个分析章节、30 张数据表,加我微信即可领取(二维码见文末)。
三诺生物把血糖仪做成了中国第一:零售份额 50% 以上、2,500 万用户、40 万家药店。2025 年营收 46.59 亿元,归母净利润却只有 0.93 亿元,同比 −71.61%。钱不是没挣到,是三笔一次性支出一次性吃掉了三个多亿。而比利润更值得看的是另一件事——它站着的这块地,正在换土:行业正从「扎手指」换到「贴传感器」。
一、它的家底:二十四年只做一件事,做到了中国第一
先说公道话:三诺生物做成的事,在中国医疗器械行业里数得着。
它是靠一个品类爬到顶的。 2002 年在长沙成立,2012 年登陆创业板。2016 年,血糖仪市场上还是强生、罗氏、雅培三家外资占 63%,三诺只有 13%。十年之后,它的零售份额做到了 50% 以上——从一个国产追随者,打成国产替代的赢家。
家底摊开是这样的。 覆盖 40 万家药店、4,000 家等级医院、1 万多家社区与乡镇医院、20 多家电商平台、4,500 家经销商;用户累计超过 2,500 万;员工 5,010 人。(依次为:指标 / 2025 年数据)
  • 营业收入:46.59 亿元(+4.87%)
  • 血糖监测系统:34.70 亿元,占收入 74.47%(+4.49%)
  • 境外收入:20.52 亿元,占 44.04%(+10.02%)
  • 累计授权专利:724 项
  • 研发投入:2.75 亿元,占营收 5.89%
技术也不落后。 「三诺爱看」CGM 2023 年获批,是全球首个上市的第三代技术 CGM,MARD 值低到 7.45%——这个数字是衡量血糖监测准不准的核心指标。雅培的 Libre 2,是 9.70%。换句话说,在准不准这件事上,它不比全球老大差。
2026 年上半年,它已经从低谷爬回来了。 营收 25.37 亿元(+12.08%)、归母净利 2.21 亿元(+22.52%)、扣非净利 2.10 亿元(+32.87%),综合毛利率 53.19%。
但下面这个数字必须同时摆出来:2025 年归母净利只有 0.93 亿元,同比 −71.61%;扣非净利 0.59 亿元,同比 −79.97%。 原因不是主业垮了,是三笔一次性支出叠在一起:
  • PTS 商誉减值:1.45 亿元
  • Trividia 与罗氏专利和解:净付 1,900 万美元,影响净利 7,463 万元
  • Trividia 产品召回预提:968.11 万美元,影响净利 3,742 万元
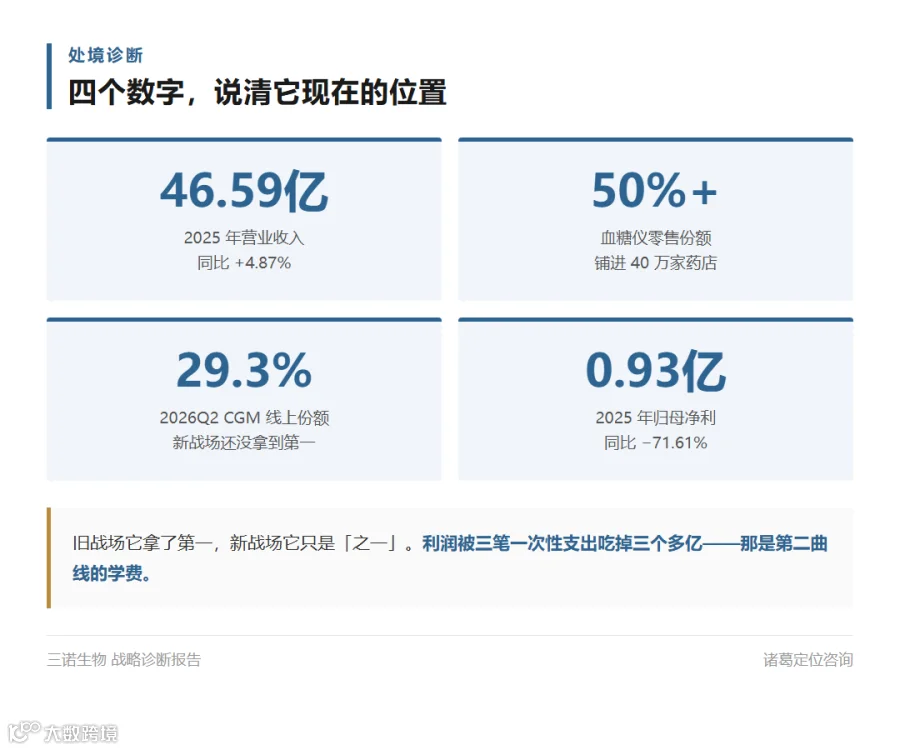
三笔加起来,超过 3.48 亿元。这三笔钱背后其实是同一件事:它在为「第二条曲线」交学费。
一句话:它守住了旧战场的第一,还没在新战场上证明自己。
四个数字,看清它现在的位置
关键判断:三诺做成了三件不容易的事——把国产血糖仪从 13% 做到 50% 以上、把三代 CGM 做成全球首个上市、把境外收入做到四成以上。这三件都值得肯定。但它今天要回答的不是「还能不能卖得更多」,而是——行业换产品的时候,顾客还会不会继续选它。
二、它脚下的市场:赛道在涨,跑道在换
把三诺放进身处的行业里看,第一件要想清楚的事是:血糖监测这块市场还在长大,但顾客「用什么测血糖」这件事,正在换代。
(依次为:市场层级 / 关键事实 / 意味着什么)
  • 需求大盘:中国糖尿病患者超过 1.4 亿人,需要长期监测;动态血糖监测仪已进入基层推荐设备清单,CGM 在北京、上海、广东等地陆续纳入医保报销——需求确定,政策在推
  • CGM 新赛道:中国 CGM 市场 2020 年 19.80 亿元,预计 2030 年 149.59 亿元,复合增速约 45.8%;2025 年国内线上 CGM 约 15.4 亿元(+45.8%)——增量市场,增速远快于传统血糖仪
  • 它的老战场:传统血糖仪(BGM)它零售份额 50% 以上,但收入增速已经降到 +4.49%——第一拿到了,空间也差不多到顶
  • 它的新战场:CGM 2026Q2 线上它占 29.3%,鱼跃约 27.0%、硅基仿生约 10.9%、欧态 6.7%、雅培 6.2%——它是「主要玩家」,不是「绝对第一」
这一条决定了后面所有判断:三诺面对的不是「能不能守住第一」,而是「第一的战场换地方了,它跟不跟得上」。
行业趋势不是「涨还是跌」这种大数,而是规则在换。摆在三诺面前的,是三个正在改写的规则:
(依次为:变化 / 事实 / 对它意味着什么)
  • 产品在换代,从「扎手指」到「贴传感器」:CGM 用一枚传感器连续监测 15 天,不用一天扎几次手指;2021 年雅培还占国内市场 78%,到 2025 年国产合计已超 70%——顾客测血糖的方式被改写,旧方式的第一要重新被选一次
  • 新战场打起了价格战:CGM 单价从 2023 年的 200—300 元,跌到 96—123 元;国内 CGM 注册证已有 32 张——光靠便宜守不住位置,因为谁都能便宜
  • 入口在变,从「柜台」到「数据」:患者管血糖的入口从药店柜台,转向 App、内容、电商和 AI 助手;京东健康已成立 CGM + AI 大模型生态联盟——谁能把数据和服务接进顾客的日常,谁才留得住人
三个变化指向同一个结论:这门生意的关键词,正在从「卖仪器」变成「管血糖」。 前者比谁卖得多、渠道广;后者比谁能陪患者走得久。三诺在前者上是绝对第一;在后者上——它握着现成的好料,但还没把这些原料做成一个统一的名字。
关键判断:行业正在换跑道——过去那道题是「谁的血糖仪卖得多」,现在的题变成了「谁能把患者的血糖管得更久」。 三诺把第一道题做成了第一;第二道题,它手里握着好牌(渠道与用户),却还没把它打成「一个品牌」。
三、这条链上,它站得最稳,但厚的是货不是人
把三诺放进血糖监测的产业链里,会看到一个很清楚的位置——它站在「中游制造 + 下游渠道」上:上游的关键元件和下游的复购,是它要抓的两头。
(依次为:环节 / 它的情况 / 判断)
  • 上游 · 原材料与核心元件:酶制剂、电极材料、柔性电路、生物相容膜材料、蓝牙芯片;高端酶制剂与低功耗蓝牙芯片仍部分依赖进口——有制造能力,核心元件仍有短板
  • 中游 · 仪器与耗材制造:试纸生产高度自动化,CGM 传感器产线向全自动化升级,三代 CGM 技术全球首个——这是它真功夫所在
  • 下游 · 渠道与复购:靠 40 万家药店、4,000 家医院、20 多家电商平台卖;收入高度依赖耗材复购——复购是命根子,而 CGM 正在改写复购
过去那条复购链是「买血糖仪 → 一直买试纸」,现在是「买传感器 → 一直买传感器」。 买家没变,买的东西变了。谁能让患者一直买自己的传感器,谁就接住了下一轮复购。
技术上它真领先,但领先要一直花钱。 2025 年研发费用 2.75 亿元、占营收 5.89%,研发人员 879 人(占员工 17.54%)。可技术挡不住价格战:CGM 已经从 300 元打到百元级,2025 年 CGM 毛利率被产品结构变化拉低。技术能赢口碑,不一定能赢价格。
再看那条最厚的网:
(依次为:维度 / 事实 / 含义)
  • 渠道厚度:药店 40 万家以上、等级医院 4,000 家、社区乡镇医院 1 万多家、电商 20 多家、经销商 4,500 家——国内几乎没有对手能比
  • 场景纵深:为 1,900 多家等级医院提供糖尿病管理主动会诊系统;旗下有三诺健康、医学检验、糖尿病医院、营养护理——它不只是卖货,也在进医院、进管理流程
  • 但顾客是谁的:药店卖出去的是「三诺的仪器」,患者记住的往往只是「这家药店有这个牌子」——渠道沉淀的是交易,不全是品牌
一句话说透:三诺有三张很厚的网,但这三张网抓的是「货」,还没完全抓住「人」。 40 万家药店能让顾客买到它,2,500 万用户能让它触达患者——可「触达」和「认准」是两回事。
最后看两个战场的对照:
(依次为:战场 / 格局 / 三诺的位置)
  • 传统血糖仪(BGM):它零售份额 50% 以上;2016 年还是外资三家占 63%、它只有 13%——国产替代的赢家,绝对第一
  • 连续血糖监测(CGM):2021 年雅培占 78%,2025 年国产合计超 70%;2026Q2 线上它 29.3%、鱼跃约 27%、硅基仿生约 11%——主要玩家,被紧追,不是唯一
  • 价格:雅培瞬感 2 代仍 475 元/枚,国产 CGM 已跌到 96—123 元——国产在以价换量
这就是换代的真相:你在老赛场是第一,到了新赛场,得从「之一」重新证明到「唯一」。 而它现在的打法——用价格和渠道去抢份额——恰恰说明:它还没有「顾客非它不可」的理由,只能先拿「更便宜、更好买到」顶上。可「更便宜」这件事,任何对手都做得到。
老战场独大,新战场混战
关键判断:三诺站在产业链最有利的位置——中游能造(三代 CGM 全球首个),下游能卖(40 万家药店、2,500 万用户)。但它的「厚」集中在渠道和销量上,还没转化成顾客心里的位置。在旧战场(血糖仪)它是绝对第一,在新战场(CGM)它是「之一」——而决定未来的是新战场。要把「之一」做成「唯一」,靠的不是再降一次价,是让顾客把「专业、可信」记到「三诺」这个名字上。
四、顾客认「血糖仪」,不认「管血糖」
要看清三诺的位置,先得看清顾客怎么选。血糖监测的购买有一个特点:买仪器和买耗材,是两拨完全不同的决策。
(依次为:购买环节 / 顾客心里的问题 / 品牌的作用)
  • 第一次买血糖仪:准不准、贵不贵、药店推荐哪个——中等,多数听医生和店员
  • 持续买试纸或传感器:跟我的仪器配不配、方不方便——强,用惯了就不换,这是锁客
  • 从血糖仪换到 CGM:哪个更好用、更划算、医生推哪个——极强,这是一次「重新选择」
这条规律对三诺特别关键。 它最赚钱的是耗材复购,而复购靠的是「用惯了不换」——这是它过去的护城河。但 CGM 把这道护城河打开了:「从血糖仪换到 CGM」,是顾客的一次重新选择。 这一次,老顾客会不会继续选它,取决于它在顾客心里到底是「我用了多年的牌子」,还是「管血糖这件事里更专业的那个」。
它现在的认知状态是这样的:
(依次为:层次 / 现状 / 判断)
  • 认不认识「三诺」:认识——国内血糖仪第一,2,500 万用户,药店货架上的熟面孔——知名度高
  • 「三诺」等于什么:约等于「一台血糖仪」——顾客能说出「三诺是卖血糖仪的」,但很难说出「管血糖,我认三诺」——有品类,没有场景
  • 换代时会怎样:顾客要买 CGM 时,面前是一排选择:三诺、鱼跃、硅基、欧态、雅培——「三诺」不再天然是第一——旧认知带不到新品类
这就是它认知的真实状态:三诺等于「血糖仪」,不等于「管血糖」。 前者是一个产品,后者是一件事。产品会被换代,事情不会。 所以当行业从「扎手指」换到「贴传感器」,顾客心里那个「三诺 = 血糖仪」的等式,反而成了包袱——因为它把三诺锁在了上一代产品里。
还有一个对比最该被正视:
(依次为:对比项 / 传统血糖仪(BGM) / 连续血糖监测(CGM))
  • 三诺份额:零售 50% 以上,绝对第一;线上约 29.3%,被紧追
  • 顾客怎么选:认习惯、认药店货架,「用惯了三诺」;比价格、比体验、比医生推荐,重新排队
  • 竞争焦点:渠道与规模;技术、价格、生态
在血糖仪里它「说了算」,靠的是渠道和习惯;到了 CGM,规则变成技术、价格、生态一起比,它只是「跑在前面的一个」。
关键判断:三诺在顾客心里是「那个血糖仪品牌」——知道、认它、货架上常见,但「管血糖就想到三诺」这件事还没建立。它的位置绑在一样产品上,不是一件事情上。 这意味着:行业每换一代产品,它就要重新赢一次。 而它手里最有价值的原料,恰恰是用来把位置从产品挪到需求上的——只看它愿不愿意做这一步。
五、它真正的本事,和三个真实约束
先说本事。 三诺手里有三张真牌:
(依次为:能力 / 具体表现 / 值不值钱)
  • 零售渠道与用户:血糖仪零售份额 50% 以上;40 万家药店、4,000 家医院、2,500 万用户——最厚的一张牌
  • 生物传感技术:全球首个上市的第三代 CGM,MARD 值 7.45%,优于雅培;累计授权专利 724 项——真功夫,能立「专业」
  • 全球化与并购整合:Trividia、PTS 两家美国公司;境外收入占 44.04%;CGM 在 90 多个国家上市——已跑通,但整合仍在消化
先把这三件事认清楚:三诺不是一家「能力不够」的公司。 渠道、技术、全球化,三件都做到了行业前列。但也正因为这三件都很强,它形成了一种惯性:一遇到增长问题,第一反应是「再铺渠道、再上新品、再收一家海外公司」。 这套打法过去有效,问题在于——它解决的是「卖得更多」,不是「被记得更牢」。
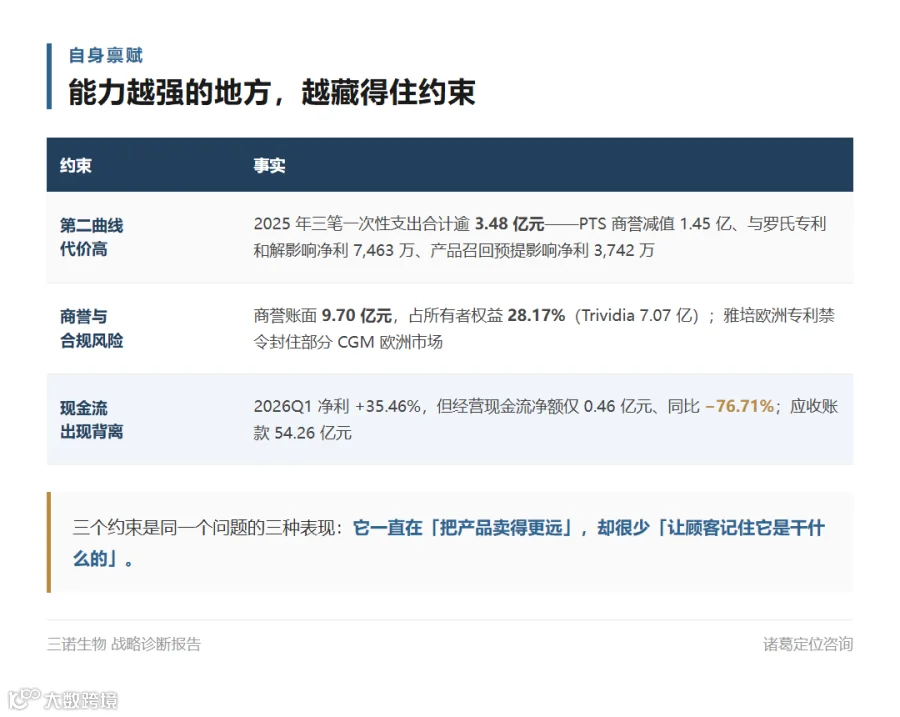
能力越强的地方,越容易掩盖约束。 它的三个约束,恰好都藏在「做得多」的背后:
(依次为:约束 / 事实 / 后果)
  • 第二曲线代价高:2025 年三笔一次性支出合计逾 3.48 亿元,归母净利同比 −71.61%——利润被成长的学费集中吃掉
  • 商誉与合规风险仍在:商誉账面 9.70 亿元,占所有者权益 28.17%,其中 Trividia 7.07 亿元;PTS 当年收购对价约 12.75 亿元;雅培欧洲专利禁令封住部分 CGM 欧洲市场;Trividia 资产组可收回金额仅比账面高约 1.15 亿元——风险没有出清,只是暂缓
  • 现金流出现背离:2026 年一季度营收 +18.99%、净利 +35.46%,但经营活动现金流净额只有 0.46 亿元、同比 −76.71%;期末应收账款 54.26 亿元、存货 72.99 亿元——增长的质量,要看回款跟不跟得上
三个约束指向同一件事:它的增长,还带着旧打法的成本。 买技术、买海外、买份额,每一样都要付钱。这不是「要不要少花钱」的问题,而是一个更根上的问题:它到底想靠「卖得更多」赢,还是靠「被记得更牢」赢? 选前者,就得一直买、一直投;选后者,才谈得上把渠道和技术变成留得下来的资产。
再说 AI。这一块它不缺想法,缺的是方向:
(依次为:看什么 / 它的现状 / 判断)
  • 顾客触达:40 万家药店、4,000 家医院、2,500 万用户、20 多家电商、1,900 多家医院用其会诊系统——触达极强,是做服务的本钱
  • 成本结构:2026H1 销售费用率 27.82%,且同比上升(电商推广、抢 CGM 份额)——AI 可以动的一块
  • 组织形态:把 AI 从「工具应用」提到「组织进化」,要「AI 深度嵌入核心业务流程」;按 DSLC 建可信数据体系、按 PCS 建算法模型——这是一套完整的 AI 战略,不是口号
  • 能力护城河:三代 CGM 硬件 + 2,500 万用户的血糖数据 + 医院场景——「硬件 + 数据 + 场景」是别人难复制的组合
这里必须说清两件事。 第一,数智化组织、IPD 变革、平台接入,这些是数字化的家底,不等于 AI 用上了。第二,也是最关键的:先有战略,再问 AI 帮什么忙。 如果方向定成「做糖尿病管理的品牌」,AI 就能用在「让患者记住三诺在管他的血糖」上;如果方向还是「多卖一台仪器」,那 AI 只会让它更高效地卖货——把错的方向跑得更快。 AI 是放大器,不是替代品。
三个真实约束
关键判断:三诺不缺能力——渠道、技术、全球化,三件都是真本事;但它这三件强项,过去都在给「卖得更多」服务,没在给「被记得更牢」服务。它的三个约束都指向同一个结论:它需要的不是再补一块能力,而是换一个发力方向。
六、核心问题:不是做得不够好,是换代了,位置没跟着换
把前面五章串起来,三诺的核心战略问题,可以用一句话概括:它把自己定义成「血糖仪的领先者」,而顾客也就只记住了「血糖仪」。
(依次为:看这一层 / 它做得怎么样 / 结不解决问题)
  • 老产品(血糖仪):国内第一,份额 50% 以上——已解决,但空间到顶
  • 新产品(CGM):技术领先、已在放量,但份额 29.3%、在打价格战——正在进行,但靠价格撑
  • 顾客记住它什么:记住「三诺是血糖仪品牌」,没记住「管血糖,找三诺」——没解决,这才是核心问题
  • 位置绑在哪:绑在一样产品上,不是一件事情上——没解决,这是所有风险的总根
为什么说「位置没跟着换」是核心问题,而不是「销量不够」?因为它的每一个症状,根子都在这里。
第二曲线代价高,因为它得靠「买」来补新能力;商誉压身,因为过去拿并购当增长引擎;在 CGM 里打价格战,因为它还没有「非它不可」的理由,只能拼便宜;利润被一次性支出吃掉,因为新战场的投入还没变成稳定的顾客资产。这些不是四个独立的问题,是同一个问题的四种表现:它一直在「把产品卖得更远」,却很少「让顾客记住它是干什么的」。
所以三诺要回答的,不是「如何卖更多血糖仪或 CGM」,而是——如何让患者和医生在「管血糖」的时候,第一个想到「三诺」?
这个问题答不上来,「多做一代产品」也只是把旧战场的第一,搬到新战场再赌一次。
关键判断:三诺的核心问题一句话说得清:它的第一绑在「血糖仪」上,而行业正换到「贴传感器」——换一次代,就要重新赢一次。 它今天的每一个风险——价格战、商誉、诉讼、现金流——都是这一个问题的结果。它不是缺能力,是缺一个「让位置不随产品换代而失效」的方向。
七、方向:做中国 CGM 的第一品牌
方向不能凭偏好选。每条候选方向,都用同一把尺子量三遍:顺势吗(需求本身在不在长大)/独特吗(只有它做得到吗)/扛得住吗(组织和成本顶不顶得上)。三条都过才算方向,只过一条那只是愿望。
(依次为:正在长大的需求 / 硬数据 / 意味着什么)
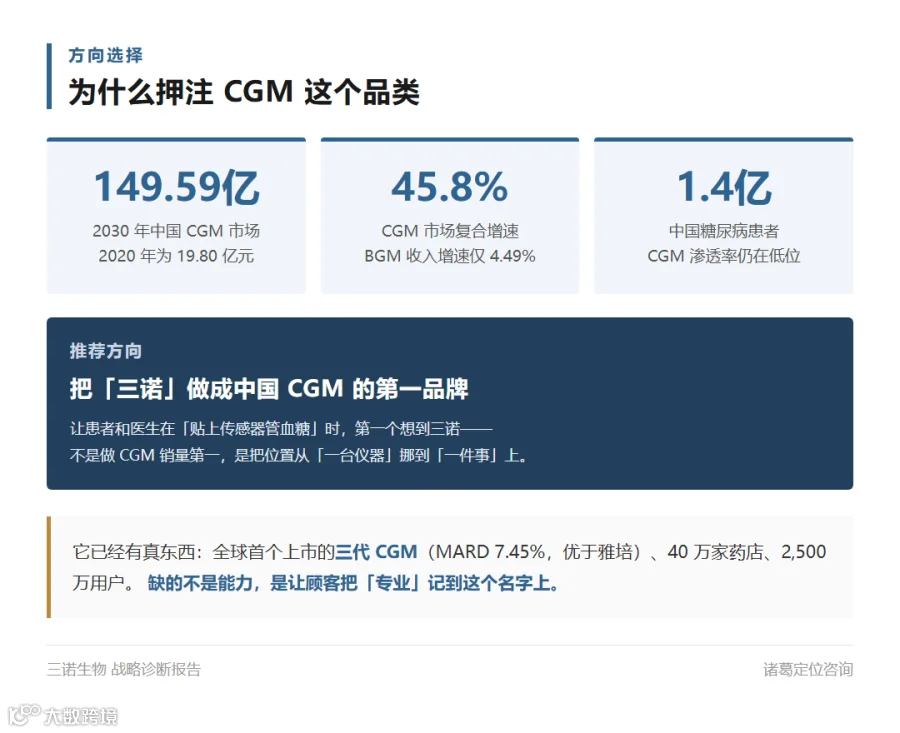
  • CGM 正在替代指尖血:中国 CGM 市场预计 2030 年 149.59 亿元(2020 年 19.80 亿元),复合增速约 45.8%;而 BGM 收入增速已降到 4.49%——老战场到顶,新战场刚开
  • 患者基数极大、渗透极低:中国糖尿病患者约 1.4 亿人;CGM 在患者中的渗透率仍处低位,而成熟市场已把它当标准手段——典型的「现在小、未来大」
  • 政策在推、国产在起:动态血糖监测仪已入基层设备清单、CGM 多地进医保;国产 CGM 合计份额已超 70%——进口替代的窗口正在打开
再看交集:为什么这件事它做得了。
(依次为:玩家类型 / 强在哪 / 缺什么)
  • 跨国巨头(雅培等):技术积累、全球渠道、医生认知;缺中国下沉市场的渠道深度与价格弹性
  • 国产新锐:价格与线上打法灵活;缺医院关系、缺用户基数、缺多年临床数据
  • 综合医械龙头(鱼跃等):品牌与渠道广度;但「血糖」不是它的代名词,专业纵深不如三诺
  • 三诺:二十年血糖专注 + 全球首个三代 CGM + 40 万家药店 + 4,000 家医院 + 2,500 万用户 + 糖尿病医院/检验/营养等场景;缺的是把这套能力「写成一句话」
交集就在这里——「二十年只做血糖」的专业积累 ×「一个刚刚起量的 CGM 市场」。 跨国巨头有技术但打不进下沉市场;新锐有价格但没有医患信任;综合龙头有渠道但没有血糖的专业纵深。三样同时具备的,国内几乎只有三诺。
四条候选方向,用同一把尺子量一遍:
(依次为:候选方向 / 顺势吗 / 顾客的购买理由 / 要放弃什么)
  • 继续做「血糖仪第一」(现状):逆势,BGM 正在被 CGM 替换;弱,「买一台仪器」;原地等换代
  • 做「CGM 的性价比第一」:中,在爆发品类里;中,「便宜好用」;会陷进价格战
  • 做「中国 CGM 第一品牌」:强,CGM 复合增速约 45.8%;强,「贴传感器管血糖,先想到它」;放弃以低价保份额
  • 做「全球糖尿病数字管理平台」:中;中,方向对但合规与整合成本高;当期风险高,留远期
为什么推荐第三个,而不是看起来更大的第四个? 因为三诺最需要的不是「更大的想象空间」,而是「一个不随产品换代而失效的位置」。第一、第二描述的仍然是「卖哪种产品」,第四个太大太远;只有第三个回答的是「顾客在换代之后,为什么还选它」。
三条路怎么排次序:
(依次为:路径 / 定位 / 怎么走)
  • 路径二 · 立位:主攻;CGM 从「拼价格」转向「拼专业 + 服务」,把「管血糖,三诺」写进患者和医生的认知
  • 路径一 · 守成:守住;BGM 与境外业务保住现金流和基本盘,不追加投入
  • 路径三 · 跃迁:留后;全球数字管理平台放远期观察,当下不出重手
推荐方向:把「三诺」从「血糖仪的品牌」,做成「中国 CGM(持续血糖监测)的第一品牌」——让患者和医生在「贴上传感器管血糖」时,第一个想到三诺。
这不是「做 CGM 销量第一」,而是从一个仪器品牌,抬到「管血糖」这件事上——产品会换代,需求不会。 具体往哪走:
(依次为:方面 / 往哪走)
  • 产品:从「卖仪器」转向「仪器 + 传感器 + 服务」一起交付,用三代 CGM 的技术优势建立「更专业」的印象
  • 价格:不靠降价抢量;用专业和服务支撑价格,把 CGM 从「便宜货」做成「可信赖的选择」
  • 渠道:从「铺药店」转向「经营用户」——把 40 万家药店、4,000 家医院,从卖货点变成服务点
  • 推广:从「促销驱动」转向「专业内容驱动」——围绕「怎么管好血糖」做内容,让品牌而不是折扣带客
  • 组织:从「以产品线为作战单元」,转向「以糖尿病管理这件事为作战单元」,打通监测、检验、服务
  • 节奏:先守住血糖仪的现金流与 CGM 的放量;品牌这条线,用服务和口碑慢慢养
同时要想清楚不做什么。 不再把并购海外公司当增长主引擎;不靠单纯降价抢份额;不急于做全球数字平台。这三件「不做」,正是过去让它利润被吃掉的三个来源。
最后看全球这一步。三诺已经有真海外(境外收入 44.04%、产品在 90 多个国家上市),所以问题不是「要不要出去」,而是看清它在全球牌桌上的真实位置:成熟市场里,CGM 已是糖尿病管理的标准手段,中国还在替代指尖血的早期——差距就是空间。 而且成熟市场里,卖传感器只是入口,真正长期赚钱的是数据订阅、随访服务和保险支付。传感器只是开始,服务才是长坡。
推荐方向:中国 CGM 第一品牌
关键判断:三诺不缺能力,缺的是「把能力用在哪件事上」的答案。它花了二十多年把血糖仪做成第一,现在需要的,是把「三诺」这两个字,从一台仪器,升到一个正在长大的品类上。 方向很清楚:不是把产品做得更多,而是把位置挪得更深。 当患者和医生在「管血糖」的时候第一个想到「三诺」——那才是它真正不会被换代冲垮的一天。
最后:它缺的不是产品,是位置
三诺生物做成了一件行业里不容易的事:从一个国产追随者,把血糖仪做到零售份额 50% 以上;还做出了全球首个上市的第三代 CGM,准确度比雅培还好。 46.59 亿元营收、2,500 万用户、40 万家药店——这是真本事,也是真成果。
但它还没做成另一件事——让顾客记住「三诺」不只是卖血糖仪的。
它证明了会「做产品、会铺渠道、会出海」。可竞争已经换题,下一道题比的不是「谁的仪器卖得多」,而是「谁被记住得更牢」。CGM 这个品类给它提供了一个难得的窗口:需求在爆发、自己有技术、对手也刚起步。把「三诺」和「管血糖」绑定,是它下一个十年最该下注的事。
衡量一家医疗器械公司的成色,不是看它卖了多少台仪器,而是看顾客要管血糖的时候,第一个想到的是不是它。
领取完整报告
想要这份完整的战略诊断报告?扫码加我微信
长按识别二维码,加我微信
加微信后回复「三诺生物报告」即可领取完整版。添加时请备注「企业名称 + 您的姓名 + 您的职务」,方便我们高效沟通。
完整报告(18 页 PDF)包含:企业画像与商业模式解构 / 行业趋势分析 / 产业链与竞争格局分析 / 客户认知分析 / 自身禀赋与能力评估 / 核心战略问题诊断 / 战略方向与路径选择。共 6 章、30 张数据表。
关于作者
刘亮,诸葛定位咨询 创始人,企业增长战略专家,高级职称、《点燃市场》作者、2024 湖南十大品牌人物、湖南大学 / 湖南师范大学硕士研究生导师、中南大学品牌研究院专家、工信部名师优课专家,资深的战略定位、战略解码和品牌营销咨询实战专家。
这份报告由我与诸葛战略智能体共同完成。加我微信时,也欢迎顺便聊聊你自己企业的增长问题。
「诸葛刘亮聊战略」视频号 / 抖音号 每日更新,聊湖南产业、聊商业热点、聊企业的增长机会,欢迎关注。
免责声明
本文为「诸葛定位咨询」基于三诺生物传感股份有限公司(300298.SZ)公开披露的年度报告、半年度报告、公司公告、监管公开文件及公开媒体报道,作出的独立战略分析。未进入企业内部调研,未获取任何未公开信息。文中数据均来源于公开渠道,如与公司正式披露信息存在出入,以公司披露为准。
全文版权归「诸葛定位咨询」所有,欢迎转发,转载请注明出处。

【声明】内容源于网络
0
0
诸葛定位研究院
内容 46
粉丝 0
诸葛定位研究院
总阅读1.1k
粉丝0
内容46