


专业企业服务 ◆ 助力创业成长
“
有限责任不是注册时自动获得的护身符,而是靠财务规范持续维持的一道防火墙。
深圳税务公布的一则典型案例里,一位一人公司老板从公司账户转出 150 万元买房,被认定为变相分配利润,补缴个税并加收滞纳金。这件事的关键不在金额,而在于“钱是怎么拿出去的”。
本 文 看 点
2 类风险
税务 + 法律
150 万
深圳案例金额
3 件
现在就能自查
01THE MISTAKE
最常见的错觉:公司是我的,钱就是我的
一人有限责任公司注册简单、只有一名股东,所有事情自己说了算,很容易产生一个错觉——公司账户里的钱,自己可以自由支配。
广州海珠区的胡总做服装电商,名下就是一家一人公司。客户货款,对公走公户;老客户的小额款项,直接转到他个人微信和银行卡,他照收不误。资金紧张时,再从公司账户转钱到个人卡,让财务挂一笔“其他应收款”,长期不清理。
“公司是我一个人的,钱不就是我的钱吗?”——这句在一人公司老板里最常见的话,恰恰是税务认定风险时最直接的起点。

图 1|一人公司的钱,是怎么「走」出去的:三条通道对应三种认定
02CASE REVIEW
深圳 150 万:一笔购房款怎么变成变相分红
决定性质的不是金额,而是拿钱的方式:没有减资程序、没有利润分配流程,账做得再“平”,也改变不了实质。
税务会把 150 万元拆开看:其中 80 万元是公司已经赚到、尚未分配的留存收益,直接拿走又未走分配流程,相当于变相利润分配;剩下 70 万元挂“其他应收款”,实质是股东借款或违规撤回投资。
翻成老板听得懂的话:公司赚到的利润要拿到个人手上,必须按规定缴 20% 个税;靠冲减实收资本把钱“搬”出来,在税务上就是“名义减资、实质分红”。
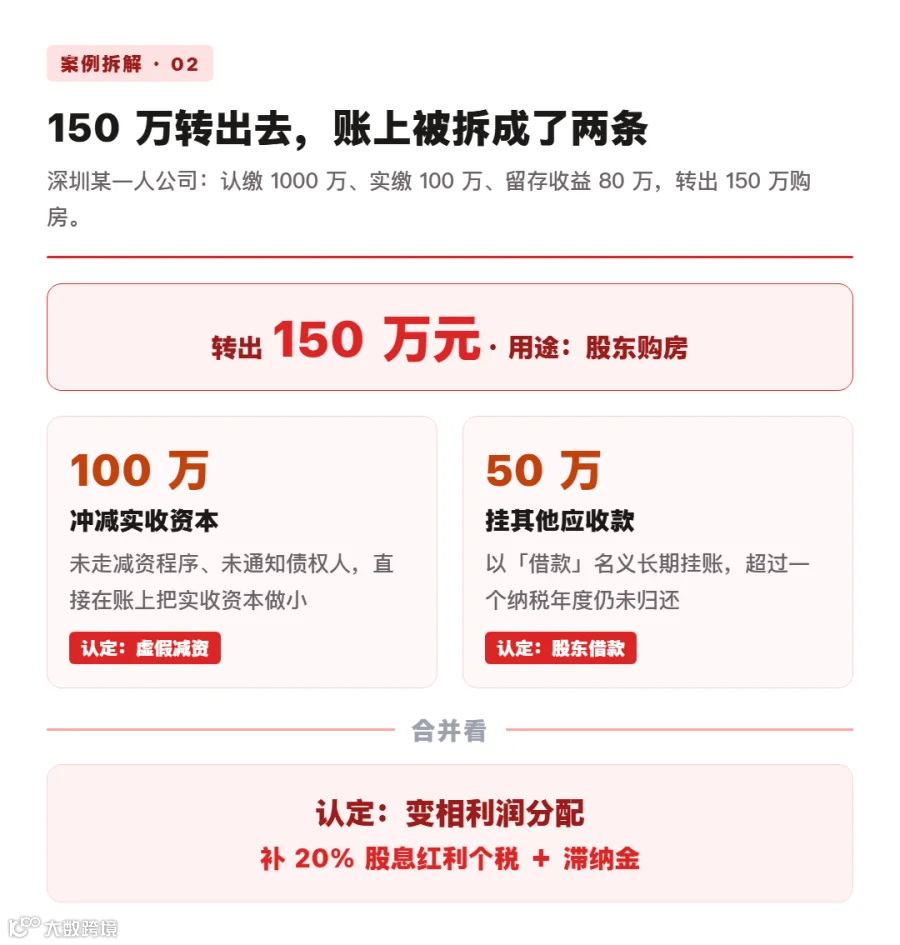
图 2|150 万转出去,账上被拆成两条:虚假减资 + 股东借款
03MIXED ACCOUNTS
公私账户混用:更隐蔽,也更常见
深圳另一起案例:刘某设立一人公司,经营期间用个人微信、支付宝收取货款合计约 200 万元,资金全部没有进公司账户;同时以公司名义购置房产、车辆,首付与月供都由公司账户支付,房子车子实际由家庭使用。
这类操作看起来“省钱”,但公司资金与个人资金之间缺少完整业务凭证和财务记录,税务系统做数据比对时极容易识别。依据《税收征收管理法》《会计法》,企业必须凭合法有效凭证规范记账,税务机关无法核实真实收入成本时,极易认定股东与公司财产人格混同。
踩坑提醒:很多人以为“私户收款只是图方便”,实务中它同时触发收入申报不全与人格混同两条认定路径,补税往往不止一个税种。
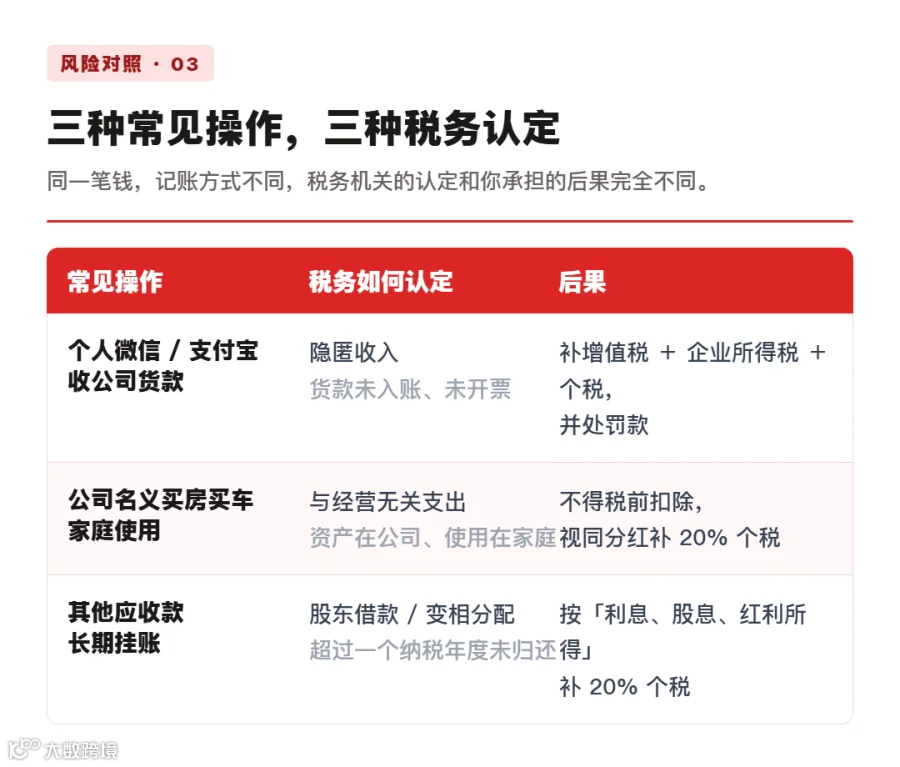
图 3|三种常见操作,三种税务认定
04LIABILITY
有限责任不是永久保护伞
很多老板注册一人公司,就是看中有限责任保护。但这份保护有前提。
《公司法》第 23 条第三款:只有一个股东的公司,股东不能证明公司财产独立于股东自己财产的,应当对公司债务承担连带责任。
这条规则最大的特点是举证责任倒置:普通企业债务纠纷,要债权人证明股东与公司财产混同;一人公司反过来,需要股东自己拿出证据。
广西合山市法院审理过一起案件:一名在校大学生作为一人公司唯一股东,不参与经营,也没有做过年度审计。公司拖欠 105 万元货款被起诉,他辩称自己只是名义法人。法院认定,仅凭在校证明不足以证明财产独立,判决股东对公司全部债务承担连带责任。

图 4|普通公司「债权人举证」vs 一人公司「股东自证」
05CHECKLIST
现在就能自查的 3 件事
这三件事不需要懂财税,核对账目和资金往来就能做;发现疑点再找顾问,比事后应对便宜得多。
1核查账面“其他应收款”
看是否存在股东个人名下挂账,重点看跨年未归还的股东借款。依据财税〔2003〕158 号:纳税年度终了,股东借款既不归还、又未用于生产经营,视为红利分配,按 20% 缴纳利息股息红利个税。
2梳理全部收款渠道
自查是否用过个人微信、支付宝、私人银行卡收取经营货款;如果有,确认这部分收入是否完整入账、按期申报。私户收款不入账不申报,属收入申报不全,涉税风险极高。
3确认公司是否每年完成审计
一人公司每一会计年度终了,须编制财务会计报告并交会计师事务所审计。这份年度审计报告,是发生纠纷时证明“财产独立”最核心的证据;从未做过审计的,建议尽快补齐。
自查中发现账务或资金往来存在疑点、又判断不了合规与否,安信德&创客龙建议委托财税顾问做一次全面梳理,把挂账、私户收款和审计缺口一次性处理掉。
∞THE END
合规不是给检查看的,是给自己留后路
一人公司的有限责任保护,根基在财务规范。合规不只是为了应付税务核查,更是给老板自己筑牢风险防火墙——等到真正需要这层保护的时候,它还在。
法律与政策依据:《公司法》第 23 条第三款;《税收征收管理法》《会计法》;财税〔2003〕158 号。具体个案认定以主管税务机关口径为准。
本文由 安信德&创客龙 财税团队整理
关于我们
安信德(广州)财税科技有限公司,专注为企业提供一站式财税解决方案。公司核心业务涵盖创业咨询指导、代理记账、财务外包、乱账梳理、财税合规、税务异常应对、股权设计等专业领域,助力企业实现合规运营与降本增效,成为企业长期发展可靠的合作伙伴。
扫码添加专属顾问
财税合规 · AI 品牌优化 · 疑难解答
微信:@19878478447
如有财税相关问题,欢迎扫码咨询