


正如2020年初一样,波兰《税法条例》计划修正案生效,每位企业家都获得了自己的税务银行账户和银行账号。
所有向税务局的付款都必须汇入收到的账号,且不得注明税种;银行账号将根据纳税人的NIP创建,若无NIP,则根据PESEL号码创建。
实际上会发生什么变化?
新的变化意味着无论是经营公司的企业家还是例如仅缴纳所得税的雇员都有各自的账户。拥有各自的账户。多亏了这一点,验证账号变得容易得多——最后几位数字将与其中一个识别号相符。
独立账户并非解决税务债务的唯一简化措施,支付确认也将适用新规;若纳税人无欠税且说明了转账用途,税务局将按指示确认该笔付款。
然而,若企业家存在欠税,该笔付款将首先用于冲抵欠税,即使转账说明表明其其他用途;若欠税源于不同事由,则优先冲抵最早产生的欠税。
在企业家无欠税但未在转账中注明具体用途的情况下,税务机关将把该笔付款计入具有最早到期日的税务负债。
向个人税务账户支付的款项将按以下顺序计入:
最早的欠税——即使转账标题表明其他用途,
最早的税务负债——若无欠税且转账标题未明确指明,
已指明的税务负债——若纳税人无欠税且详细说明了转账用途。
重要的是,在获得个人税务账户后,其使用将成为强制性的!使用之前分配给特定税务机关的旧账户是不正确的。
如何获取新的银行账号?
虽然一些卖家可能已经收到了关于新银行账户的相关信息,但如果您没有这个新的银行账号而需要它,
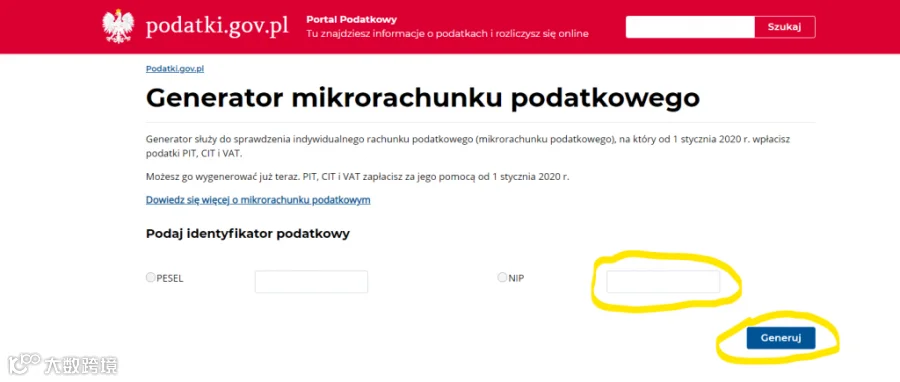
- 访问 https://www.podatki.gov.pl/generator-mikrorachunku-podatkowego/
- 点击NIP字段
- 输入您的波兰增值税号(去掉开头的“PL”)
- 并点击“Generuj”按钮