


随着2020年1月1日波兰《税法典》修订版正式生效,每位企业经营者均获配专属波兰税务账户及对应银行账号。
所有税款缴纳均应汇入该最新接收的账户,其银行账号基于纳税人NIP或(若无)PESEL号码生成。
新规带来哪些变化?
新规下,企业主及仅缴纳所得税的个人(如雇员)均拥有独立账户,便于核对——账号末位数字与个人识别码一致。
除设立独立账户外,付款抵扣规则亦有更新:
- 无欠税且注明用途:税务机关按转账备注进行抵扣;
- 存在逾期欠税:无论备注指向何种用途,款项优先冲抵欠税;
- 无欠税但未注明用途:款项自动抵扣最早到期的税款债务。
单个税务账户付款处理优先级如下:
- 最早欠税(即使转账说明指定其他用途);
- 最早税款债务(无欠税且未明确指定用途时);
- 指定税款债务(无欠税且详细说明用途时)。
注意:必须使用系统分配的专用账户,此前使用的其他账户已失效。
如何获取新银行账号?
若尚未收到账号通知但负有开户义务,请按以下步骤操作:
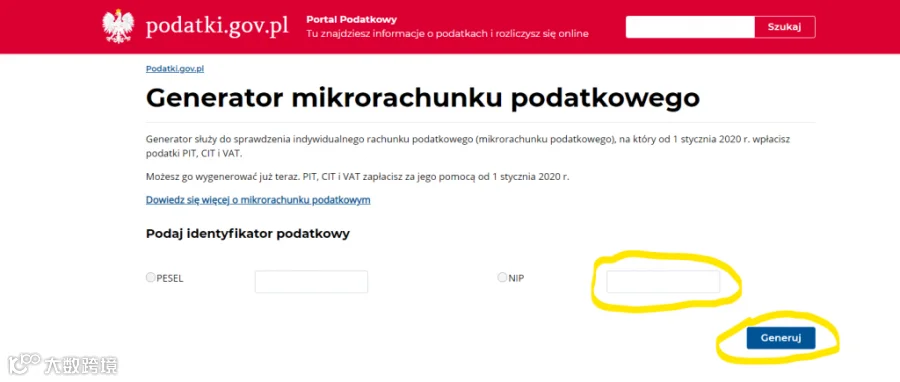
- 访问 https://www.podatki.gov.pl/generator-mikrorachunku-podatkowego/ ;
- 勾选“NIP”选项;
- 输入波兰增值税识别号(不含前缀“PL”);
- 点击“Generuj”生成账号。