


自2020年1月1日起,欧盟所有成员国均实施了“快速解决方案”(Quick Fixes),这是一项覆盖全欧盟的增值税改革。这些措施对国际运输、纳税义务及欧洲贸易产生了重大影响。
相关规定主要分为两类:
- 增值税系统指令(Mehrwertsteuer-Systemrichtlinien);
- 增值税条例(MwStVO / Durchführungsverordnung zur Mehrwertsteuer-Systemrichtlinie)。
《增值税系统指令》(MwSTSystRL)中的变更须在2019年12月31日前由各成员国纳入本国国内法。而《增值税条例》(MwStVO)中的变更具有跨国效力,无需另行转化实施。
上述变更自2020年1月1日起生效,主要涉及以下四个领域:
- 欧盟内部供货的免税待遇;
- 欧盟内部供货的证明义务;
- 寄售仓库的简化规定;
- 连环交易的新规。
下文将详细解析通过快速修复措施发生的具体变化、在线零售商面临的任务,以及各国实施的最新进展。
最新进展
欧盟委员会已向未能按时落实规定变更的成员国发出警告信。截至2020年2月9日,已有22个欧盟成员国实施了快速修复措施。
此次欧盟税改的原因是什么?
这项税收改革是欧盟历史上规模最大的改革之一,旨在解决跨境贸易中频繁出现的问题,并对全欧盟税收体系进行全面修订与更新。
由于《增值税系统指令》中的新规定需由各成员国嵌入现行(国内)法律,因此具体影响因国家而异,由此产生的税务责任和义务并不统一,应根据各国情况单独审查。
快速修复1:欧盟内部供货的免税待遇
自2020年1月1日起,在共同体内部供应中,除提交汇总申报外,提供有效的增值税识别号也成为获得税收豁免的法律前提条件。此前这仅为形式要求,如今税务号码的有效性变得更为关键。
共同体内部供应:指增值税法中的一种税收豁免情形,即在欧盟境内跨越边界的货物供应,在运输起始国免征增值税。
需注意,若未按要求、不正确或不完整地履行提交汇总申报(Zusammenfassende Meldung)的义务,将丧失欧盟内部供货的免税资格。
事后更正汇总报告?
许多商家咨询是否可事后更正汇总报告(ZM)。若发现信息缺失或文件不完整,应尽快纠正错误。即使未提交敏感信息或未完整提交汇总报告,及时纠错通常也不会面临严厉处罚。
快速修复2:欧盟内部供货的证明义务
为享受共同体内部供应的税收豁免,必须证明已将货物运往欧盟境外。举证责任在于供应商,但此前各欧盟国家缺乏统一规定,这正是快速修复措施要解决的问题。
为实现更高效、透明的处理,向其他欧盟成员国运输的证明必须包含至少2份由独立第三方出具且内容一致的证据。
运输单据
- 签署的CMR货运单;
- 提单(海运提单);
- 运输发票等。
其他文件
- 货物运输保险单;
- 货物的公共到达确认书(由公证人出具);
- 证明运输付款的银行对账单;
- 仓库保管人的仓储收据等。
快速修复3:寄售仓库的简化规定
此前寄售仓库缺乏统一的增值税法规,2020年的快速修复措施对此进行了改变。适用于全欧盟的关于货物进入寄售仓库的共同体内部移送规定已正式生效。
此前此类发货被视为等同于欧盟内部货物流转,并在买方处作为欧盟内部采购征税。现在,仅在从寄售仓库提取货物时生效,且须满足以下前提条件:
- 购买者(完整姓名和地址)的身份必须在发货开始时为供应商所知悉;
- 企业在目的地国家既无住所,也无管理机构、营业场所、居所或惯常居住地;
- 拟接收货物的购买者在发货开始前,已向企业使用其在目的地国家的增值税识别号;
- 该规定仅适用于12个月内的货物供应;
- 企业记录发货情况,并履行提交汇总申报的义务。
寄售仓库:指供应商或服务商位于客户附近的货物仓库,在客户提取货物之前,所有权仍归供应商所有。
快速修复4:连环交易的新规定
《增值税指令》第36a条首次明确界定了连环交易,相关修改将作为指令一部分纳入各国国内法。
连续交易:增值税法术语,指涉及同一物品的交付,且至少有三方就该物品进行商业交易的情况。
此措施明确了运输责任的归属,解决了此前界定不清的问题。自1月1日起生效的规定如下:
- 若商品由第一经营者发送(或运输),货物移动归属于该第一经营者的交付——税务豁免仅适用于第一次交付;
- 若中间商负责运输/物流,则该中间商视为移动交付的接收方(前提是该中间商未向供应商提供其在货物发出国的增值税号);
- 若最终购买者发送/运输了该物品,则货物移动归因于最终购买者——税收豁免仅适用于最后一次交付。
当前在欧盟成员国的状态
部分国家已全面实施快速修复措施,其他国家仅部分实施,具体执行存在差异。最近一次重大更新发生在12月4日,比利时、保加利亚、丹麦、德国、芬兰、克罗地亚、立陶宛、马耳他、奥地利、斯洛文尼亚和匈牙利等11个国家采纳了修订。
A-F 国家
| 国家 | 状态 | 实施 + 日期 |
| 比利时 | 已确认 | 2019年10月24日记录快速修复 |
| 保加利亚 | 已确认 | 2019年11月20日开始快速修复 |
| 丹麦 | 已确认 | 2019年11月28日开始 |
| 德国 | 已确认 | 2019年11月29日开始 |
| 爱沙尼亚 | 已确认 | 2019年12月18日确认 |
| 芬兰 | 已确认 | 2019年11月5日开始 |
| 法国 | 已确认 | 收录于2019年12月29日 |
G-L 国家
| 国家 | 状态 | 实施 + 日期 |
| 希腊 | – | – |
| 爱尔兰 | 草案 | – |
| 意大利 | – | – |
| 克罗地亚 | 已确认 | 收录于2019年11月29日 |
| 拉脱维亚 | 已批准 | 收录 |
| 立陶宛 | 已确认 | 收录于2019年10月17日 |
| 卢森堡 | 草案 | 草案已于2019年12月6日发布 |
M-S 国家
T-Z 国家
| 国家 | 状态 | 实施 + 日期 |
| 捷克共和国 | 草案 | 预计实施时间至少在2020年 |
| 匈牙利 | 已确认 | 于2019年7月12日加入 |
| 英国 | 已确认 | 目前仅涉及库存调用协议 |
| 塞浦路斯 | – | – |
*此列表将持续更新
使用MIAS验证增值税号
自新规实施以来,增值税号必须在欧盟委员会的增值税信息交换系统(MIAS)中进行验证(如尚未验证)。验证时需同时检查发送方和接收方的号码。
以下是来自Amazon的相关邮件摘录:
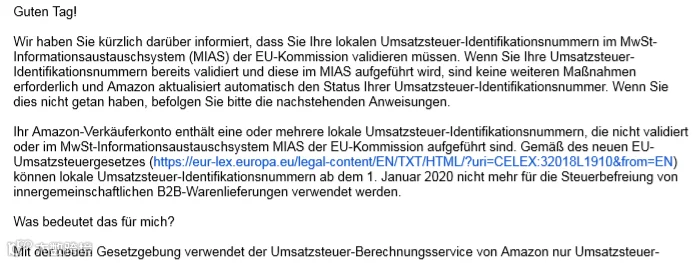
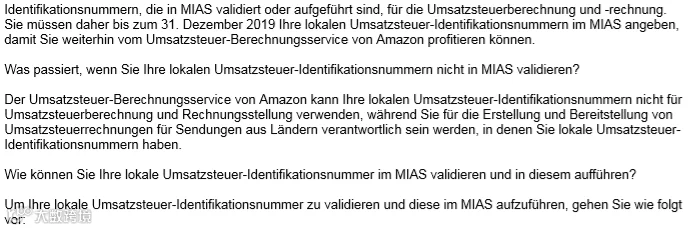
各国对增值税号验证的要求各不相同,但通常流程较快。如对具体流程有疑问,建议及时咨询专业机构获取帮助。