

导语 随着OTC Markets于2025年7月推出OTCID Basic Market(取代原Pink Current层级),以及纳斯达克2025—2026年连续调整首次上市与持续上市标准,场外交易公司寻求登陆纳斯达克的法律路径正在发生实质性变化。对于计划通过直接转板、同步融资或业务重组实现纳斯达克上市的企业,关键问题已不再是“股价能否达到4美元”,而是发行人是否具备真实、可核验的公众流通盘、规范的证券登记与披露体系、合格的审计与公司治理,以及可持续的上市后合规能力。中国内地、香港和澳门相关企业还面临2026年新增的特别准入要求。与此同时,纳斯达克已明确取得在申请人满足全部量化标准时仍可基于操纵风险拒绝上市的裁量权,SEC亦于2025年9月设立跨境专项工作组,审查重心正由“是否达标”转向“是否可信”。
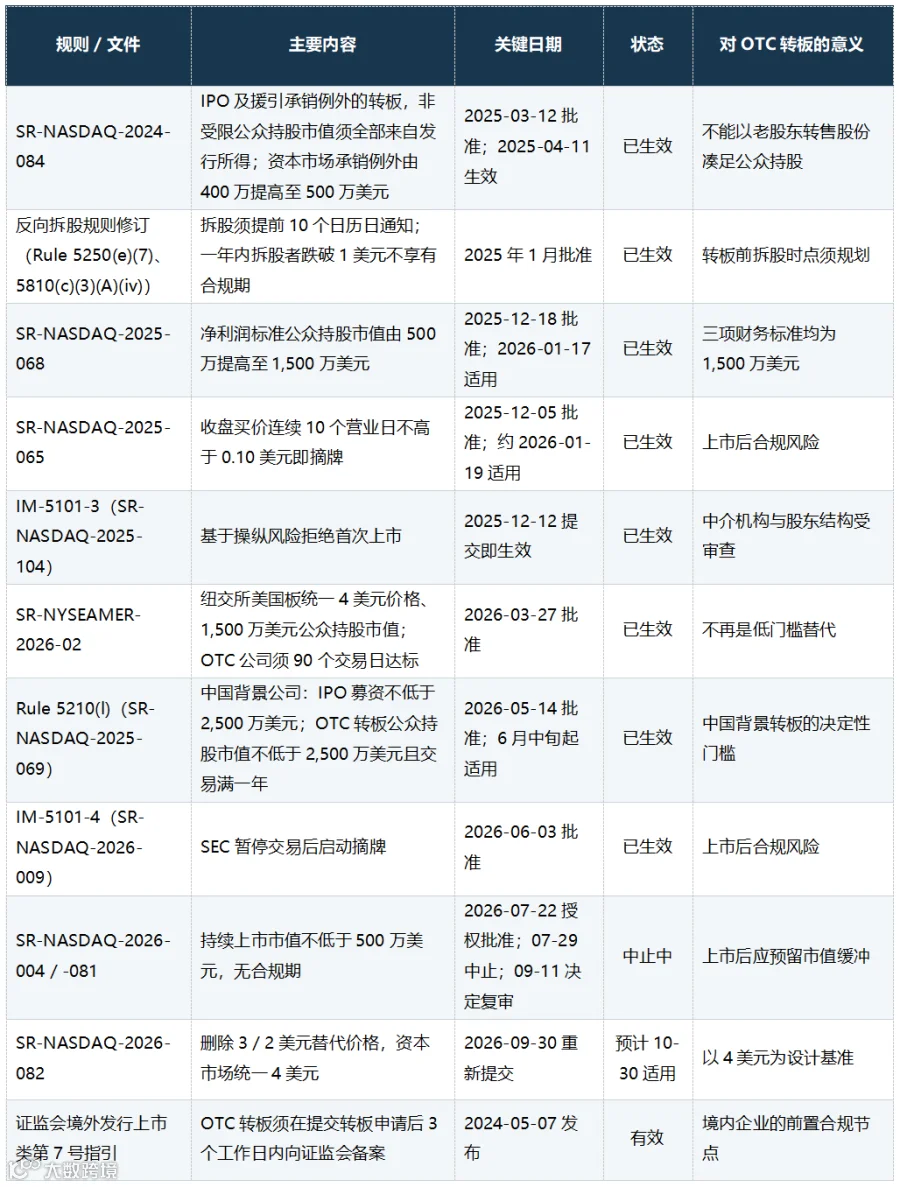
规则状态速览(截至2026年10月14日)

一、首先厘清:OTCID不是一家证券交易所,转板也不当然是一次IPO
OTCID是OTC Markets Group运营的场外市场信息披露层级,并非《1934年证券交易法》意义上的全国性证券交易所。按照OTC Markets公布的规则,OTCID发行人一般需要提供持续性基础财务信息、年度管理层认证,以及经核验的公司资料。OTCID身份本身既不意味着公司已依《证券交易法》第12(g)条完成证券注册,也不代表其满足SEC全面定期报告义务,更不产生纳斯达克上市资格。[1]尤须注意,OTCID既容纳SEC报告公司,也容纳依OTC Markets替代报告标准(Alternative Reporting Standard)披露的非SEC报告公司,以及依Rule 12g3-2(b)豁免注册的外国发行人。采用替代报告标准或依Rule 12g3-2(b)豁免注册的发行人,转板时须建立符合SEC要求的证券登记及持续报告体系。具体采用Form 10、Form 20-F,还是结合S-1/F-1发行登记及Form 8-A完成交易所证券登记,应根据发行人的现有报告身份、交易结构及各表格的使用条件判断,不能仅凭其OTCID披露类别确定。[10]
实践中需要区分三个不同概念:其一,已在OTCID等场外市场交易的股份申请纳斯达克首次挂牌(OTC-to-Nasdaq uplisting);其二,公司在转板同时进行注册公开发行,以融资所得和新增公众股份满足上市标准;其三,纳斯达克规则(IM-5315-1、IM-5505-1)中的专门术语“Direct Listing”,主要针对没有紧随承销发行、通过注册现有股东转售实现首次交易所挂牌的特定情形。普通的OTC转板不能机械等同于纳斯达克规则所定义的Direct Listing,两者涉及不同的资格规则和估值测试。[2][3]
二、纳斯达克资本市场的首次上市门槛:须同时满足“共同条件+一项财务标准”
对于多数中小企业,Nasdaq Capital Market通常是评估起点。依据现行Listing Rule 5505,申请者除满足共同的股价、股东分布和做市条件外,还须符合下表三项财务标准中的至少一项。[2]
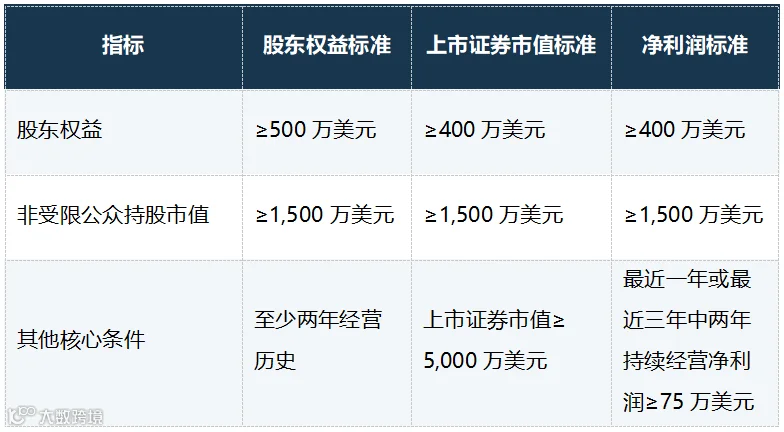

此外,普通公司原则上须具备至少100万股非受限公众持股、300名整手股东(通常每手100股)、至少3名注册并活跃的做市商;至少一半整手股东须各持有市值不低于2,500美元的非受限证券。仅依“上市证券市值标准”申请的现有公众交易公司,还应满足相关市值与价格连续90个交易日的要求。其中,净利润标准下的非受限公众持股市值门槛已自2026年1月起由500万美元提高至1,500万美元;以IPO方式上市的,各项标准下的该市值均须全部由本次发行所得满足。[2][14]
对OTC挂牌企业,Rule 5505(a)(5)另要求上市前30个交易日平均每日交易量至少2,000股,并且超过半数交易日发生交易。规则设有与不少于500万美元的坚定承销(firm commitment)公开发行相联系的例外,但须同时通过该发行所得满足适用的公众流通股市值要求;因此不能把“500万美元融资”误写成所有OTC公司的通用上市融资门槛。反之,由于资本市场三项标准下的非受限公众持股市值门槛现均为1,500万美元,且须全部由发行所得满足,援引该例外的发行在实务上至少须达到约1,500万美元规模;纳斯达克2026年1月版《Initial Listing Guide》即直接以1,500万美元表述该例外。尽力推销(best efforts)发行不适用该例外。[2][8]
应特别注意2026年10月的新变化:纳斯达克于2026年9月30日提交SR-NASDAQ-2026-082,拟删除资本市场首次上市时2美元/3美元的替代价格测试,统一要求最低4美元买价(bid price)。该文件已依《证券交易法》第19(b)(3)(A)条及Rule 19b-4(f)(6)即时生效,但设有30天不实施期,按申报日起算预计于2026年10月30日开始适用;截至本文日期,规则页面仍显示原替代测试。筹划未来数月挂牌的企业,宜以4美元作为交易结构设计基准,同时持续核查SEC是否在申报后60日内(即2026年11月29日前)行使临时暂停权(公众意见截止日为2026年11月3日)。[2][5]
纽交所美国板(NYSE American)也已不再是“低门槛”替代。SEC于2026年3月27日批准SR-NYSEAMER-2026-02,将四项上市标准的最低价格统一为4美元,非受限公众持股市值统一按1,500万美元计(标准4为2,000万美元),IPO及承销发行须全部以发行所得满足,标准2的股东权益要求由400万美元提高至500万美元;已在OTC交易的公司依标准3、4申请的,须在申请前连续90个交易日满足市值及4美元价格要求。部分同业文章仍以2/3美元价格和300万美元公众持股市值描述纽交所美国板,已不再准确。[22]
三、中国背景企业的2026年特别规则:2,500万美元公众流通市值及一年交易记录
2026年5月14日,SEC批准纳斯达克新增Rule 5210(l)(Release No. 34-105494);纳斯达克规则簿列示该规则自2026年6月14日起实施,适用于该日起上市的公司。[3][4]
适用主体不仅包括在中国内地、香港或澳门注册或设总部的公司,还包括业务主要在上述地区管理的企业。纳斯达克可以综合判断账簿记录所在地,资产、收入、董事、高管或雇员是否有至少50%与上述地区相关,以及是否受上述地区人士或实体控制等因素,因此仅以美国、开曼或BVI公司作为上市主体,并不能自动规避该规则。[3][4]据纳斯达克在该规则申报中披露,其对2022年8月至2025年4月期间中国背景发行人IPO的分析显示,151家公司中有143家募资不足2,500万美元,其中近半数其后因不符合持续上市标准被提示。[4]纳斯达克另披露,2022年8月至2025年4月间,其就潜在操纵向SEC或FINRA移交的事项约70%涉及中国新兴市场公司(Chinese emerging market companies),而中国公司在纳斯达克上市公司中的占比不足10%;按年度计,其向SEC或FINRA的移交总数为2022年10件、2023年8件、2024年52件、2025年91件,2026年截至申报时(不晚于2026年5月1日)已达46件。[4]
针对本文所讨论的OTC转板,Rule 5210(l)(iv)具有决定性意义:适用的中国背景公司从OTC市场或另一全国性证券交易所转入纳斯达克时,须拥有至少2,500万美元的非受限公众持股市值,并已在原市场交易至少一年。 这不是普通Rule 5505所列1,500万美元门槛的简单替代,而是在Rule 5505全部一般性要求(包括价格、整手股东、做市商和日均交易量)之外叠加适用的特别要求。[3][4]
对于采取其他路径的同类公司,规则还作了区分:传统IPO须在美国以坚定承销(firm commitment)方式向公众发行并为公司募集至少2,500万美元(募集总额,gross proceeds);特定业务合并须满足合并后至少2,500万美元的非受限公众持股市值;严格意义上的Direct Listing仅可考虑Nasdaq Global Select Market,不得通过该路径直接进入Nasdaq Capital Market或Global Market。[3]
例如,某符合中国背景定义的OTCID公司计划以每股5美元转板,即使存在1,000万股总股本,也不意味着达到2,500万美元门槛。公司需要经逐项核实后拥有至少500万股可以计入规则计算的非受限公众持股;由管理层、控制股东持有或存在转售限制的股份,不能未经分析便算入合格公众流通盘。一次5合1的反向拆股能够提高每股名义价格,但不会凭空增加公众流通股市值,也不能替代一年交易历史。
反向拆股可能使部分股东在拆股后持股不足一个整手,从而减少合格整手股东人数。拆股本身通常不会机械改变股东持股的总市值,但整手股东群体变化、零股处理及市场价格波动,可能影响“至少半数整手股东各持有市值不低于2,500美元的非受限证券”要求的满足情况。公司应结合转让代理记录、可取得的实益持有人资料及零股处理方案,在申请前测算拆股影响,并评估其对上市后最低买价合规期资格的影响。[2][3][16]
满足数字标准并不等于获准上市。2025年12月12日起生效的IM-5101-3明确,纳斯达克可依Rule 5101,在申请人满足全部列举标准时仍以证券易受操纵为由拒绝首次上市,考量因素包括:公司及对其具有重大影响力人士所在法域(含美国股东可获得的法律救济、阻断法规及数据隐私法律)、公众流通盘与股份分配的集中度(依承销商、券商及清算机构的配售数据判断)、审计机构/承销商/律师等中介机构的监管记录、管理层对美国上市公司规则的熟悉程度,以及是否存在持续经营疑虑等。2026年6月3日起,IM-5101-4进一步允许纳斯达克在SEC依《证券交易法》第12(k)条暂停交易后启动摘牌程序。结合SEC于2025年9月5日设立的跨境专项工作组(Cross-Border Task Force),以及其后针对多家亚洲背景小市值公司采取的暂停交易措施,中国背景发行人应将中介机构遴选、股东结构真实性与交易异常监控作为转板准备中的独立工作流。[13][17]
四、三种可行交易架构:应从公司现状倒推,而非先决定融资工具
路径A|不伴随新股公开发行的OTC转板。 对已经完成美国证券法注册及持续披露、拥有合格审计报告、真实公众流通盘、充足交易记录和治理架构的企业,可考虑以交易所上市申请及Section 12(b)证券登记为核心推进,而无须仅为“转板”另行注册一宗新股公开发行。证券登记文件的选择,应以发行人现有注册及报告身份为基础判断。已依《证券交易法》第12(g)条注册并履行报告义务的公司,通常可通过Form 8-A完成第12(b)条登记;符合条件的第15(d)条报告发行人也可能使用Form 8-A。
对于尚未建立SEC报告体系、且不伴随《证券法》登记发行的公司,通常需要使用Form 10(美国发行人)或Form 20-F(外国私人发行人)进行全面登记。若同步进行注册公开发行,则应另行分析S-1/F-1与Form 8-A的配合及生效安排。[10]
该路径虽可能减少承销费用,但现有公众持股分布和OTC交易活跃度方面的缺口可能更难弥补。不伴随符合Rule 5505(a)(5)条件的坚定承销公开发行时,公司不能援引该条的交易量例外,仍须满足上市前30个交易日日均成交至少2,000股、且超过半数交易日有成交的要求。[2]
路径B|转板与包销公开发行同步进行。 如现有流通盘或交易量不足,可评估以S-1(美国发行人)或适用情形下的F-1(外国私人发行人)注册公开发行,配合承销商的尽调、定价与承销流程。援引Rule 5505(a)(5)交易量例外的,发行须为坚定承销,且公众持股市值须全部来自发行所得;纳斯达克亦会依IM-5101-3审查配售对象、券商及清算账户分布与持股集中度,名义上“凑足300名整手股东”的配售安排可能被重点问询。
FINRA于2025年10月公布针对小市值发行的专项检查,重点审查参与有关发行及交易的部分会员公司的尽调、承销、配售和监督实践。检查所定义的小市值发行包括募资不超过2,500万美元、发行价介于4至8美元的IPO,以及涉及这些发行人的后续发行和私募;其关注对象包括在中国等境外法域经营的发行人。[24]
该方式可同时募集运营资金并形成新的合格公众持股,但SEC审查、承销成本、财务报表要求和市场窗口风险也相应增加。对受Rule 5210(l)约束的发行人,还应先确认其交易在该规则下适用的类别和要求,不能假定附带融资即可免除OTC转板的特别门槛。[2][3]
路径C|转板前私募、资本结构清理及员工股权计划。 Regulation D私募、可转债重组、权证清理、股权激励计划等可以成为前期准备工具,但私募认购股份通常不会自动转化为纳斯达克认可的非受限公众持股。公司需要单独审查《证券法》登记或转售豁免、Rule 144限制、关联方身份及转售限制解除情况。
现为或曾为空壳公司的发行人,Rule 144的适用受到额外限制。对于适用Rule 144(i)的原壳公司,发行人须已停止为空壳公司,受《证券交易法》第13条或第15(d)条报告义务约束,已提交此前12个月内或适用较短期间内所有应提交的报告及其他材料(Form 8-K除外),并自提交反映其非壳状态的现行“Form 10信息”之日起满一年,相关证券方可在满足Rule 144其他适用条件的情况下依该规则转售。“Form 10信息”也可在其他SEC申报文件中提供,并不要求文件名称必须为Form 10。这是核查公众流通盘时应重点排查的问题。[23]
上市后员工股权计划的设立或重大修订,一般还须考虑Nasdaq Rule 5635(c)的股东批准要求。价格低于“最低价格”(Minimum Price,即签约前收盘价与前5个交易日平均收盘价孰低)、达到发行前股数或投票权20%及以上的非公开发行,以及导致控制权变更的交易等,也需分别评估Rule 5635项下的股东批准要求。[7]
五、决定成败的六项法律尽职调查
第一,报告身份与财务审计。 逐项确认SEC文件(10-K、10-Q、8-K或20-F、6-K)、审计意见、PCAOB注册及独立性、财务报表编制准则和期后事项。OTCID认可的披露材料并不必然等同于纳斯达克、SEC注册公开发行所需的文件;Nasdaq Rule 5210(b)明确要求由在PCAOB注册的独立会计师审计。[3]审计机构如位于PCAOB无法完整检查或调查的法域,还须评估《外国公司问责法》(HFCAA)项下连续两年被认定即触发交易禁令的风险,以及Form 10-K第9C项/Form 20-F第16I项的披露要求;PCAOB虽于2022年12月撤销对中国内地及香港的认定,但保留随时重新认定的权力。审计机构的监管与检查记录亦属IM-5101-3明示的考量因素。[12]
第二,股权与真实公众流通盘。 重建历次发行、转换、权证、限制性股票、S-1/F-1转售登记、DTC和转让代理记录(含是否曾受DTC存托冷冻或全面冷冻),核对实益持有人与登记持有人、关联方持股、锁定安排及“非受限”资格。名义股东人数、报价平台上显示的流通量和可计入Rule 5505的股份可能存在重大差异。[2]
第三,历史交易与公司行动。 调取至少30个交易日成交记录,并视适用标准核查90个交易日价格与市值及中国背景企业的一年交易历史。若曾实施反向合并、资产注入、壳公司收购、反向拆股、名称或CUSIP变更,还需分析FINRA公司行动流程及Nasdaq Rule 5110(c)“反向合并公司”特别规则:在相关条件下可能涉及一年交易期、价格持续达标(提交申请前及获批前最近60个交易日中至少30个交易日收盘价不低于适用的首次上市价格)和年度报告要求;至少4,000万美元坚定承销公开发行存在规则规定的例外;满足一年交易期且其后已提交至少四份含完整财政年度经审计财务报表的年度报告的,亦属例外,但两类例外均不豁免其他上市标准。[6]
第四,公司治理。 通常需要独立董事占董事会多数、合格的审计委员会和薪酬委员会、独立董事提名程序、公司治理准则,以及内幕交易政策、举报程序、商业道德准则和追回错误支付薪酬政策。小型报告公司、外国私人发行人和新上市公司在部分事项上可能享有不同豁免或分阶段达标安排,不能一概适用。就OTC转板而言须特别注意:Rule 5615(b)(1)的IPO过渡期仅适用于上市前没有任何普通股类别依《证券交易法》注册的公司;上市前已依第12(g)条注册的OTC公司适用Rule 5615(b)(3)(B):多数独立董事要求有12个月过渡期,就审计委员会人数而言,上市日须至少有1名成员,上市日起90日内至少有2名成员,一年内至少有3名成员;除适用豁免外,成员资格仍须依相关规则达标。[7]薪酬及提名委员会的独立性则按“上市日1名、90日内过半数、一年内全部”分阶段达标。由个人、集团或另一公司持有超过50%董事选举投票权的受控公司(Rule 5615(a)(7))可豁免多数独立董事及薪酬/提名委员会要求,但不豁免审计委员会及独立董事执行会议要求;外国私人发行人依Rule 5615(a)(3)遵循母国惯例的,仍须设立符合Rule 10A-3的审计委员会并逐项披露差异。[7]
第五,业务真实性与跨境合规。 对涉及中国经营实体的集团,应检视境外上市备案适用性、中国数据及网络安全规则、资金跨境、关联交易、合同权属与收入确认、审计底稿可获取性和美国证券法信息披露要求。不同架构的适用规则各异,应依实际业务、控制权和数据处理活动展开判断,而非假定所有中资背景公司适用同一审批程序。
其中,中国证监会《监管规则适用指引——境外发行上市类第7号》明确:境内企业在境外场外市场挂牌不属于备案管理范围,但由境外场外市场转至境外证券交易所上市的,应按境外首次公开发行上市的要求,在境外提交转板上市申请文件后3个工作日内向证监会备案(《境内企业境外发行证券和上市管理试行办法》第十六条)。[18]首例案件已有定论:中能粮科于2024年12月提交备案,未待备案完成即于2025年10月1日通过De-SPAC登陆纳斯达克;证监会发现后经跨境监管合作通报美方,该股票上市当日即被停牌。黑龙江证监局已于2026年5月7日作出〔2026〕3号行政处罚决定,对境内运营主体给予警告并罚款300万元、对直接负责的主管人员罚款150万元;还应注意,纳斯达克Rule 5210(l)覆盖香港、澳门企业,而证监会备案仅适用于依《试行办法》第十五条“实质重于形式”标准认定的境内企业,两套规则的适用范围并不重合。此外,掌握超过100万用户个人信息的网络平台运营者赴国外上市,须依《网络安全审查办法》申报网络安全审查;向境外监管机构或审计机构提供底稿等资料,须遵守《关于加强境内企业境外发行证券和上市相关保密和档案管理工作的规定》。美国法层面,SEC公司融资部针对中国背景发行人的系列示范意见函(涉及VIE架构、政府干预风险、现金跨境流转及HFCAA)亦应纳入注册文件审阅清单。[19]
第六,交易后持续义务与资金需求。 转板成功不是终点。公司仍需维持季度或年度申报、重大事项及时披露、内部控制、关联交易治理、股权融资审批和最低上市标准。纳斯达克2026年有关持续上市最低500万美元上市证券市值的修订(SR-NASDAQ-2026-004:连续30个营业日低于500万美元即直接作出摘牌决定,不给予合规期,且听证申请不中止停牌)已于2026年7月22日由SEC交易与市场部依授权批准,但因复审申请于7月29日依SEC《业务规则》(Rules of Practice)第431(e)条自动中止;SEC已于9月11日决定复审并维持中止,纳斯达克随后以SR-NASDAQ-2026-081明确合规天数自中止解除后的次一营业日起算;因此,不能把该争议规则不加说明地当成2026年10月14日已全面生效的现行要求。[2][9][15]
已生效的从严规则同样应纳入上市后合规规划:收盘买价连续10个营业日不高于0.10美元的,将被直接作出摘牌决定并立即停牌,不享有合规期(SR-NASDAQ-2025-065,2026年1月起适用);公司在此前一年内实施过反向拆股,或在此前两年内实施的一次或多次反向拆股累计比例达到250:1或以上的,若发生Rule 5810(c)(3)(A)认定的最低买价持续上市不合规,不享有该条通常规定的合规期;该后果并非由单个交易日买价跌破1美元即自动触发。反向拆股还须遵守Rule 5250(e)(7):不迟于拟定市场生效日前10个日历日的美国东部时间中午12时,提交完整的Company Event Notification Form及规定材料,并履行相关公开披露义务。[3][16];IM-5101-4则允许纳斯达克在SEC暂停交易后启动摘牌。自2026年3月18日起,拥有依《证券交易法》第12条注册的股权证券类别的外国私人发行人,其董事及适用定义下的高级管理人员原则上须依第16(a)条提交Form 3、4、5,但适用SEC豁免的除外。仅因实益持股超过10%而不兼任董事或高级管理人员的人士,不因本次修法被纳入上述新增申报义务;外国私人发行人证券的第16(b)条短线交易利润归入豁免仍然保留。[21]
六、项目时间和预算:交易所审批只是全部工作的一部分
纳斯达克2026年《Initial Listing Guide》说明,上市申请审查一般需要约4至6周(如申请无重大问题且公司及时回复问询,可明显缩短);但审计、SEC登记审查、历史股权清理、公众流通盘建设、股东批准和同步发行可能需要额外数月,不能用“4至6周”作为整个转板项目的承诺交割期。[8]
按照2026年适用的Nasdaq Capital Market费用表,普通股首次挂牌费依已发行股份数量以1,500万股为界分别为5万美元或7.5万美元(其中包括5,000美元申请费),全包式年费(all-inclusive annual fee)按已发行股份总数分为5.6万美元(不超过1,000万股)、7.25万美元(1,000万至5,000万股)和8.65万美元(超过5,000万股)三档,上市首年按月折算。这些只是交易所费用,不包括PCAOB审计、美国证券律师、其他属地律师、承销、投资者关系、转让代理和DTC等成本。[8][11]
有效的项目管理应先进行上市资格差距评估(eligibility gap analysis),再决定是否需要融资或重组。一个商业上可行的分阶段方案通常是:先完成公司及股本核查,继而落实审计与治理整改;必要时与纳斯达克Listing Qualifications团队开展资格预沟通;之后协调证券登记、交易所申请及发行文件,最终完成上市与交割。纳斯达克保有基于投资者保护及公共利益拒绝或附条件批准上市的裁量权(Rule 5101及IM-5101-3),符合数字标准亦不保证获批。依Rule 5205(i)(2),收到书面拒绝决定的公司须在4个营业日内公开披露,这使事先的资格预沟通更具价值。[3][8][12]
结语:真正的转板能力,取决于透明度、流通性与可持续合规
对于OTCID发行人,登陆纳斯达克并非把交易代码从一个系统搬到另一个系统,而是从场外信息披露和报价机制,进入美国全国性证券交易所的全面监管框架。尤其在2026年中国背景公司特别规则生效、资本市场最低价格标准即将统一为4美元,以及纳斯达克取得基于操纵风险拒绝上市和摘牌的明确裁量权之后,单纯依靠反向拆股、少量私募或短期拉升市场价格的“技术性转板”越来越难以成立。
对于拟启动项目的董事会,最需要优先回答的问题是:公司是否已有合法、真实且足量的非受限公众流通股份?能否证明持续交易历史和审计质量?是否满足中国背景企业特别规则?是否已将中国证监会转板备案及数据、保密合规纳入时间表?中介机构团队与股东结构能否经受纳斯达克基于操纵风险的裁量审查?在不依赖不合理交易量或股价假设的情况下,公司是否有足够资源维持上市后的持续合规?只有这些问题得到明确答案,融资规模、承销结构与具体申请时间表才有可执行的基础。
此处向下滑动阅览
推荐阅读:
OTCQB挂牌实务导读
OTCQB 挂牌实务全指引:路径、门槛、治理与持续合规
OTC Markets 三个层级讲清楚:OTCID、OTCQB、OTCQX 怎么升板?
美国OTC“骷髅”标记(Caveat Emptor):成因与摘除
借壳上市避坑指南:如何判断一个壳值不值得买
中国企业赴美上市:IPO、SPAC 还是借壳?
OTCQB 规则 2026 年主要变化解读
声明:本文基于截至2026年10月14日已公开的美国证券法规、纳斯达克上市规则及监管文件撰写,仅供一般信息交流,不构成针对任何特定发行人或交易的法律意见。拟进行上市、发行或重组的企业应结合自身事实及最新规则取得专项专业意见。