大数跨境

拟1元卖掉“中国业务”,快狗打车居然走到了这一步

拟1元卖掉“中国业务”,快狗打车居然走到了这一步 AI物流之都
2026-10-21
6
导读:一家准备通过更名来避免公众混淆的公司,先在公告里把自己的经营地域写糊涂了。

一家准备通过更名来避免公众混淆的公司,先在公告里把自己的经营地域写糊涂了。措辞之外,这笔一元交易还有更具体的问题:持续亏损的业务交给谁,内部往来款怎样处理,以及卖掉内地业务之后,上市公司剩下的生意能否撑起新的名字。

全文共:3300字    图4张

预计阅读时间8分钟
我不明白快狗打车这个公告是什么意思。
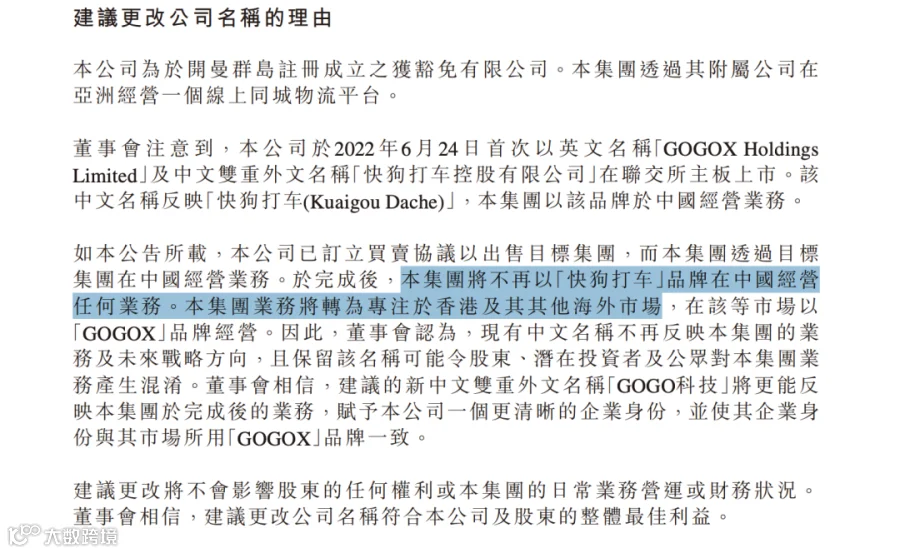
前一句说,出售完成后,集团将不再以“快狗打车”品牌“在中国经营任何业务”;后一句又说,业务将转为专注于“香港及其其他海外市场”。
图片
香港被放进了哪一类?
翻到后面的释义,公告又明确写着,香港指“中国香港特别行政区”,中国指“中华人民共和国”。既然出售的是内地业务,把“中国内地”“中国香港”和“海外市场”写清楚,似乎不需要多复杂的技术。
这处表述值得公司澄清。尤其是,公司恰好在同一份公告里解释,更名是为了避免股东、潜在投资者及公众对业务产生混淆。名字还没有换,文字先制造了一点混淆。
但这份公告里的另一处安排:人民币一元。
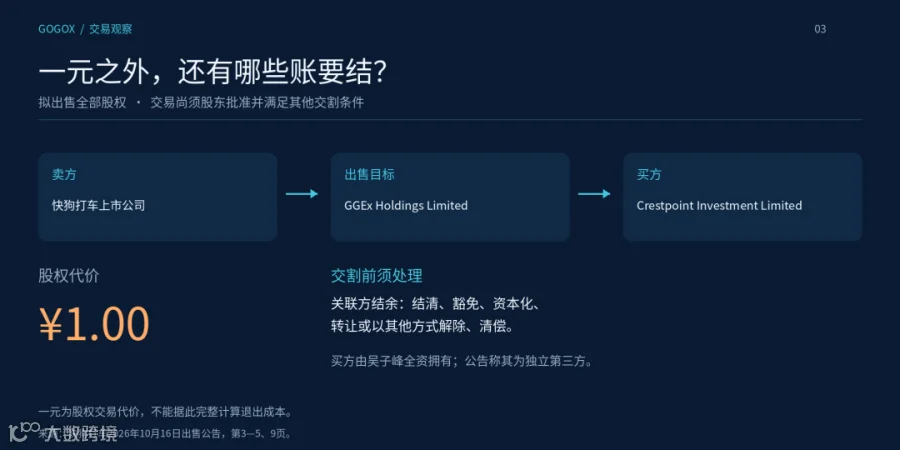
10月16日,快狗打车与Crestpoint Investment Limited订立协议,拟以一元出售GGEx Holdings Limited全部已发行股本,旗下包括集团在中国内地经营业务的相关主体。交易完成后,这部分业务将退出上市公司的合并报表。
公司还建议将中文名称由“快狗打车控股有限公司”改为“GOGO科技”,英文名称维持不变。
出售仍须股东批准,并满足其他交割条件。眼下,这是一项拟议中的退出安排。只是,内地业务此前的收缩,已经让这个决定有迹可循。

1

一元的账

一元很容易让人想到贱卖。
但要理解这笔交易,得先看买方接过去的业务处于什么状态。
公告披露,目标集团2024年收入约1.664亿元,税后亏损约1.520亿元;2025年收入降至约1.322亿元,税后亏损收窄至7966.8万元。到了2026年上半年,收入只剩4401.6万元,同期税后亏损4925.9万元。
图片
这些均为未经审核数据。半年亏损已经超过收入,足以说明这部分业务的经营压力,但也不能把净亏损直接等同于现金消耗。具体有多少来自日常经营,有多少受到其他会计项目影响,还需要进一步拆开。
对现有股东而言,问题已经变得很具体:继续持有,接下来还需要投入多少资源,才能让收入稳定下来?
截至2026年6月底,目标集团负债净额约247.6万元。公告称,一元代价的确定,参考了这项负净资产状况及上半年的净亏损。
这也带来一个颇有反差的结果:公司预计,出售可能形成约247.6万元收益。
卖掉一元的东西,还能确认一笔收益,看上去像是会计师的小把戏。其背后有清楚的账务逻辑:一家负净资产的子公司退出合并范围,可能形成处置收益。它并不代表上市公司将收到247.6万元现金,最终金额也仍待确认。
一元无法为公司带来有意义的资金补充。公告甚至写明,预计不会从出售中获得扣除相关开支后的所得款项净额。
所以,这笔交易的经济意义,需要放到未来看:上市公司准备停止持有一项持续亏损、仍需要管理和资源投入的业务。
至于能减少多少现金支出,还不能拿过去半年的亏损简单乘以二。

2

逐步退场

只看出售公告,快狗打车似乎突然决定离开内地,但收入其实已经先走了一段下坡路。目标集团2025年收入比2024年减少约20.6%;2026年上半年,内地市场收入又同比减少35.7%。
集团的收入重心也早已发生变化。
2026年上半年,中国香港及海外市场收入约2.486亿元,占集团总收入85%。内地收入约4402万元,占比降至15%。
图片
对熟悉“快狗打车”这个名字的内地读者来说,这个结构可能有些意外。品牌的知名度还在,支撑上市公司收入的主要业务,却已经分布在其他市场。
同城货运平台的收入,依赖具体城市里的订单、司机和履约能力。注册过多少用户、覆盖过多少城市,都不能代替眼下仍然发生的交易。
订单减少后,平台会面临一串相互牵连的问题。司机能否获得足够收入,用户叫车是否方便,企业客户是否愿意继续下单,都影响网络能否维持。公司可以压缩推广和管理开支,但收入持续下降时,削减费用的同时也要顾及服务能力。
集团层面的收缩已经相当明显。2026年上半年,公司员工总数由上年同期的579人减至320人,销售及营销费用下降10.2%,一般及行政费用下降10.6%。
这些是整个集团的数据,不能全部算在内地业务头上。它们仍然提供了一个背景:出售发生时,公司已经在持续控制成本。
过去,投资者讨论平台时,习惯问它还能进入多少城市。现在,快狗打车需要解释的是,保留哪些业务,才能让有限的资源更有效地运转。
一元交易,给这段收缩过程画出了一条拟议中的股权边界。

3

谁来接手

上市公司想退出,买方为什么愿意接?
公告披露,Crestpoint Investment Limited在香港注册,主要从事投资控股,由吴子峰全资拥有。对这位最终实益拥有人的介绍,只有一名在香港居住的商人。公司称,买方及吴子峰均为独立第三方。
他的物流经营经历、资金安排,以及接手后的业务计划,公告没有进一步展开。
图片
一项持续亏损的业务,仍可能拥有客户合同、运营团队、司机资源和技术系统。新股东也可能采用不同的成本结构,或拥有能够导入订单的其他业务。不过,这些目前都只能作为需要核实的可能性,不能替买方写成现成的接盘理由。
公告给出的解释是,新股东可能更能投入针对性资源及灵活性,有利于目标集团未来增长。
“可能”留下了很大空间。买方愿意支付一元,距离愿意持续投入经营资金,还有一段需要交代的距离。
而且,一元只交代了股份的转让价格。
买卖协议要求,目标集团与上市公司保留集团之间的关联方结余,须在交割前结清、豁免、资本化、转让或以其他方式处理,完成时不能留有未偿付余额。
这项条款比一元价格更值得追问。
内部往来款规模有多大?如果需要豁免,由谁承担相应影响?如果通过资本化处理,交割前的资产负债状况又会怎样变化?公告尚未给出足以完整计算退出成本的明细。
业务边界也需要继续厘清。品牌如何安排,技术系统如何衔接,企业合同由谁承接,司机结算和客户服务如何延续,都会影响交割后的经营。
这里尤其不能把“上市公司出售内地业务”写成“快狗打车明天停止接单”。公告明确提到,目标集团可以在新股东旗下经营。至于以什么方式经营,还要等待进一步说明。
对于司机和客户,股东是谁可能并非最迫切的问题。他们更关心订单能否继续履约、款项能否正常结算。这些细节,才是退出安排最终落到地面时的样子。

4

剩下什么

出售完成后,上市公司准备把资源集中到中国香港及海外市场,并继续使用GOGOX品牌。
这项安排有现成的收入基础。毕竟,这些市场已经贡献了集团85%的收入。但占比提高,也需要连同绝对金额一起看。
2026年上半年,中国香港及海外市场收入同比下降4.3%。内地收入下降得更快,推高了其他市场的收入占比。85%说明集团靠什么支撑经营,却不足以证明留下来的业务正在快速增长。
图片
出售能够改变合并报表的范围,也有机会减少管理负担。它无法自动为保留业务增加订单。
接下来,公司仍须回答:现有企业客户能否带来更多业务,平台服务能否保持竞争力,成本压缩之后还剩多少改善空间。股东最终会在新的报表里看到答案。
更名同样需要放在这个范围内理解。
公告称,“GOGO科技”能够更好地反映出售后的业务,并与GOGOX品牌保持一致。仅凭一个“科技”后缀,尚不能推断公司已经找到新的增长模式。
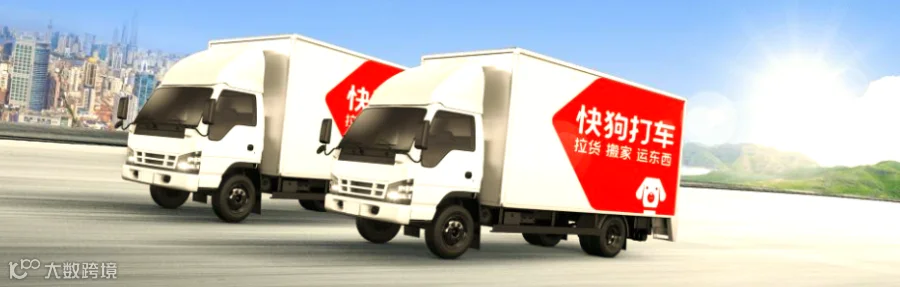
此前布局的无人货运项目,则让这场退出留下了一个额外问题。公开报道显示,快狗打车曾与九识智能、徐州交通控股集团合作推进无人货运车业务,提出在徐州分批投入1000台车辆的计划。这是规划目标,不能当作实际投放规模。
出售内地业务后,相关合作由谁承接,资源和合同是否随目标集团转移,仍有待核实。对一家准备叫“科技”的公司来说,这部分业务未来归谁,值得在后续披露中说清楚。
公告预计,包含交易进一步详情及股东特别大会通知的通函,将于11月6日或之前寄发。
到那时,比一元更值得找的,是内部往来款的处理、新股东的经营安排,以及上市公司交割后究竟还需承担什么。
卖方已经表示不想继续持有。买方准备怎样把这门生意做下去,目前还只写到了一个名字。


作者:潘跃东,嘴毒逻辑怪——用程序员的冷思维,吐槽物流行业的热故事。
图片

【声明】内容源于网络
0
0
AI物流之都
关于公路物流的点点滴滴,希望您来投稿,您的想法观点是我们最好的素材
内容 5497
粉丝 0
AI物流之都 关于公路物流的点点滴滴,希望您来投稿,您的想法观点是我们最好的素材
总阅读11.2k
粉丝0
内容5.5k