


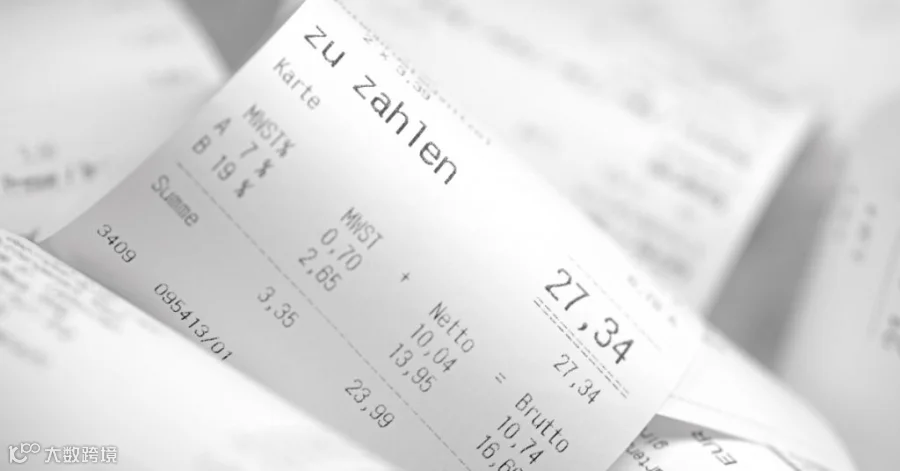
自2020年德国引入小票义务(Bonpflicht)以来,公众对小费的关注度显著提升。面对毛收入、净收入以及7%和19%等不同税率,许多人感到困惑。尽管德国税法素以复杂著称,但增值税的计算逻辑其实十分清晰。本文将为您解析如何轻松计算增值税。
引言
民间常称的“增值税”在法律上通常指销售税(Umsatzsteuer)。无论是购买电视还是享用午餐,消费者都需支付此税,它是国家财政的重要支柱。
增值税本质上是一种消费税,由最终消费者承担。德国实行“全阶段净额销售税加进项税抵扣”原则。简而言之,该制度旨在避免企业重复纳税:企业在采购时支付的税款(进项税)可用于抵扣其销售时应缴纳的税款。
例如,您在超市购买一瓶啤酒支付1.19欧元,其中1.00欧元为净价,0.19欧元为税款。超市收取这0.19欧元并上缴税务局,自身保留1.00欧元作为净销售额。对您而言,支付的1.19欧元即为含税总价。
当企业主采购商品时同样需支付销售税。假设超市进货价为0.60欧元,批发商保留0.50欧元净价,将0.10欧元税款上缴。此时,企业与消费者的区别显现:超市已支付0.10欧元进项税,并向消费者收取了0.19欧元销项税。通过抵扣机制,超市只需向税务局缴纳差额0.09欧元。这种机制确保了产品仅在最终消费环节被征税一次。
总结来说,企业主按净额结算,而最终消费者支付含税总额。
谁必须计算增值税?
计算增值税主要是企业主的义务。所谓企业主,是指独立从事商业或职业活动并以获取收入为目的的人,如税务顾问、理发师或超市经营者。
企业之所以需要计算增值税,是因为其产品或服务可能被其他企业购买并用于抵扣税款(流转项目)。而当消费者购买商品时,则需承担增值税。因此,企业家在核算时必须明确区分客户身份:若买家是最终消费者,企业家实际上是在代收代缴税款,这部分金额需在增值税预申报时上缴。
计算19%和7%的增值税(MwSt.)
德国增值税分为两档:标准税率19%和优惠税率7%。除特定税收优惠外,一般适用19%的标准税率。
以理发服务为例,若理发师期望获得15.00欧元净报酬,加上19%增值税后,顾客需支付17.85欧元(即净价的119%)。理发师保留15.00欧元,将2.85欧元缴纳税务局。
19%增值税计算公式:
含税价 = 净价 × 1.19
内含税额 = 含税价 ÷ 1.19 × 0.19
对于基本食品等特定商品,适用7%的优惠税率。
需注意例外情况,如鱼子酱、龙虾或大虾仍适用19%税率。若超市促销香蕉和苹果售价1.00欧元(含税),则适用7%税率。计算如下:
净价 = 1.00欧元 ÷ 1.07 ≈ 0.93欧元
内含税额 = 0.93欧元 × 0.07 ≈ 0.07欧元
超市需上缴0.07欧元税款,保留0.93欧元净收入。
我何时需要计算增值税?
了解税率及企业主定义后,还需明确纳税义务的适用范围。如果您仅是偶尔在eBay等平台出售个人闲置物品(如旧唱片),不属于企业主范畴,无需计算增值税。
此外,符合“小型企业主”(Kleinunternehmer)条件的经营者虽属于企业主,但在发票上可不显示增值税。因此,只有当您被认定为非小型企业主的经营者时,才需按规定计算并缴纳增值税。
计算增值税的公式
以下为常用增值税计算公式,可直接应用于Excel等工具中:
| 计算包含在内的增值税 19%:含税价格 / 1.19 * 0.19 = 包含在内的增值税 |
| 计算包含在内的增值税 7%:含税价格 / 1.07 * 0.07 = 包含在内的增值税 |
| 计算不含税价格 19%:含税价格 / 1.19 = 净价(不含增值税) |
| 计算不含税价格 7%:含税价格 / 1.07 = 净价(不含增值税) |
| 计算含税价格 19%:净价 * 1.19 = 含税价格(含增值税) |
| 计算含税价格 7%:净价 * 1.07 = 含税价格(含增值税) |
总结
理解上述概念后,收据上的数字将更加清晰:净价是企业实际获得的收入,含税价则是消费者支付的最终金额。通常情况下适用19%税率;仅当涉及基本食品等享受税收减免的商品时,才适用7%税率。