


远东,尤其是中国,对商家而言是一个充满吸引力的市场。许多商家在此地采购产品,而另一些则能接触到庞大的潜在消费群体。因此,了解中国的增值税(VAT)结构,对于与这一亚洲国家开展贸易至关重要。下文将对此进行概述。
中国增值税
首先需明确:中国的税法自千禧年以来已多次修订,未来几年仍有可能出现进一步调整。但总体而言,这些变化是积极的,因为它们正逐步与国际标准接轨,从而使我们更容易理解和适用。
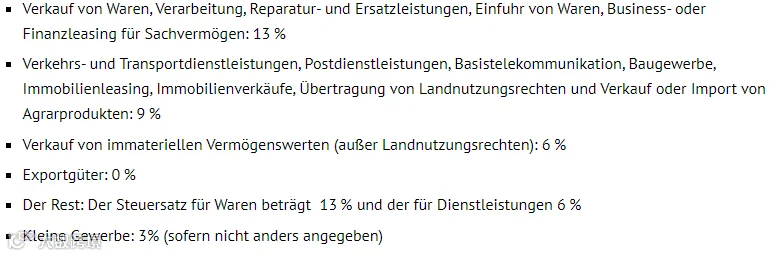
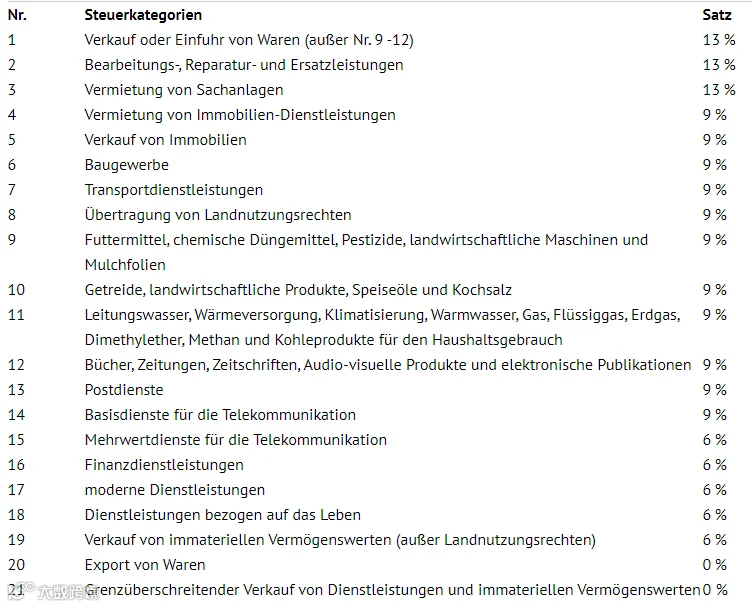
目前在中国适用的税率自2019年4月1日起生效。我们所熟知的增值税在中国被称为增值税(VAT)。目前共有四种不同的税率:
- 13%
- 9%
- 6%
- 0%(根据商品或服务的不同而适用)
虽然传统商品销售按13%的税率征税,但商品出口则按0%的税率征税。
中国不同增值税率的详细解析
奢侈品消费税
除了我们熟知的增值税外,在销售或进口某些商品时,还会征收一种所谓的消费税。这主要涉及奢侈品类别的商品。受此规定影响的包括香烟、酒精饮料、珠宝、汽车、摩托车、化妆品等,并根据产品类型额外征收最高可达45%(如香烟)的税款。
企业所得税
在中国,国内外企业除需缴纳增值税和消费税外,还需缴纳所谓的“企业所得税”(CIT)。统一税率为25%。高新技术企业可享受15%的优惠税率,小型微利企业则适用5%或10%的税率(具体取决于其营业收入)。从事环保或能源领域的企业也有机会享受税收减免。所有国内外企业的分支机构或营业场所均需缴纳此项税款。
环境保护税
2018年,中国实施了新的环境保护税。该税旨在促进绿色和可持续的税收体系,对允许向环境排放有害物质的企业征税。为此,企业需按季度向主管税务机关提交环境保护税申报表,根据排放量计算应纳税额。
德国进口商从中国进口商品的成本
虽然中国企业在出口货物时适用0%的增值税税率,但这并不意味着将货物进口到德国时不会产生任何费用。
从中国进口时的进口增值税
首先,在货物进口时必须缴纳进口增值税。其税率与我们通常适用的增值税相同,为19%(2020年下半年为16%)。这19%将加到进口货物的价值上。然而,进口增值税可以在德国主管税务机关作为进项税抵扣,因此不构成实际的税收负担。由于该税款像增值税一样作为流转项目处理,因此在财务上对德国经销商而言并不重要。
从中国进口时的关税
当货物从中国进口到德国时,通常需要缴纳关税。这些关税旨在通过人为提高商品价格以使其与本国经济水平相适应,从而保护本国经济。这样可以防止德国消费者或企业以比本地更低的价格从国外购买商品,从而支持德国经济的发展。
关税计算的基础是电子关税表(EZT)。它使欧盟内部各海关机构能够将各自进口的商品归类到不同国家,并找到并应用相应的关税税率。关税的高低主要取决于发票价格,此外还包括佣金、包装费、许可费、运输或保险费用等项目。为此需要填写一份报关单。
根据发票、所列项目以及报关单,并结合当前汇率,最终得出相应的关税金额,该金额将加到商品的实际价格上。
外国投资的税收减免
上述税费原则上需由中国境内的外国子公司缴纳。然而,为了吸引外国投资,企业可能享受税收减免或优惠。但这些政策差异很大——根据不同行业或地区,可能有不同的优惠政策,且这些政策经常变化。
前提条件涉及投资规模、运营期限或资本等方面的不同指标。过去,外国投资往往更容易获得简化手续和税收优惠,但现在税收优惠主要仅限于:
- 环保行业
- 可再生能源
- 高科技领域的企业
中国增值税的历史
中国目前的增值税现状相对简单。在过去十年的重大税制改革之前,除了消费税之外,还存在另一种特殊的增值税形式。
营业税(Business Tax)
截至2013年,中国的服务业不属于传统增值税范畴,而是适用营业税。营业税税率在3%至20%之间,适用于所有服务行业,但医疗和教育等少数例外情况除外。与增值税不同,营业税不能作为进项税额抵扣,因此被视为企业的成本。自2013年起,所有服务业均纳入增值税(Value Added Tax)体系,重新回归传统增值税管理。
结论
中国的增值税目前正处于持续变革之中,预计未来还将出现更多调整。总体而言,中国的税法正逐步与国际标准接轨,如今已相对易于理解和应用。对于德国商家而言,关税问题尤为关键且需重点关注。若德国企业计划在中国设立分支机构或营业场所,还应深入研究其他相关税收法规。