

QUOTE
核心城区的稀缺价值稳固,岛外新城的开发建设依托本土国企稳步推进,整体市场始终保持“稳地价”的运行基调。
2026年10月21日,厦门2026年度第四轮土地集中出让正式落槌,本次共推出5宗涉宅地块及1宗捆绑商业用地,分布于思明滨北、湖里东渡、同安美峰三大片区,最终总成交金额达108.7亿元,所有地块均以底价成交,延续了2025年下半年以来厦门宅地土拍全程零溢价的运行态势。
本次5宗涉宅地块均于9月30日挂牌,正处在9月下旬北京、上海先后落地全国现房销售新政地方细则的时间节点之后。截至目前,厦门尚未出台全域性的现房销售执行方案,但从本次地块的预售规则设置来看,已呈现分建筑形态、分板块差异化推进的导向——同安美峰TP03地块采取“高层部分允许封顶预售、多层建筑要求现房销售”的同地双规则模式,正是地方层面落实新政的初步探索。
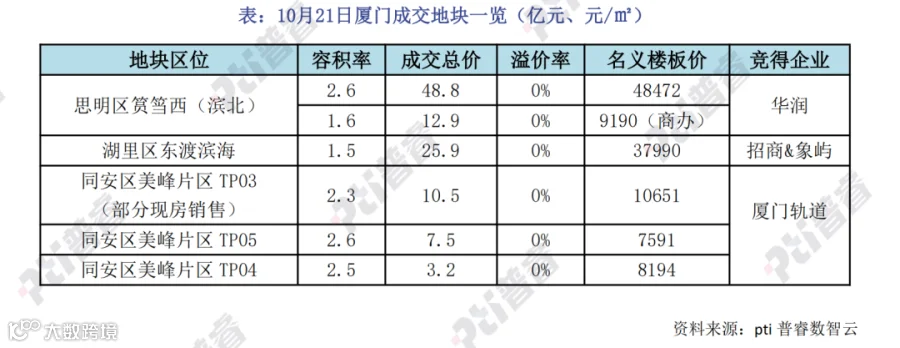
本次同安美峰片区推出的2026TP03、2026TP04、2026TP05三宗涉宅地块,最终均由厦门轨道交通集团以底价竞得。三宗地总成交金额21.2亿元,总住宅计容建筑面积约15.8万平方米,合计最高可供应住宅1995套。其中体量最大的TP03地块成交总价10.5亿元,按纯住宅建筑面积折算楼板价约1.4万元/平方米;TP04地块成交总价3.2亿元,纯住宅楼板价约1.2万元/平方米;TP05地块成交总价7.5亿元,纯住宅楼板价约1.2万元/平方米。三宗地块集体底价成交,是当前岛外新城板块土拍的典型表现,本土国企成为片区开发的核心支撑。
三宗地块所在的同安美峰片区12-21编制单元详细规划修改于2026年9月30日正式获批,是片区规划功能优化后首批入市的住宅用地。此前该片区以产业用地布局为主,规划调整后大幅提升了居住用地比例,同步补充了商业、教育、公共服务等配套设施指标,推动片区向产城融合、职住平衡的滨海居住板块转型。
三宗地块同步挂牌出让,与轨道集团已落地的七星湾TOD项目形成连片开发态势,共同推进片区居住功能的整体成型。从地块指标与销售规则来看,三宗地呈现清晰的产品差异:TP03地块定位改善与高端改善,住宅套数上限600套,套均建筑面积超126平方米,规划采用“前排多层、后排高层”的高低配布局,对应销售政策也有所区别——高层部分允许封顶预售,多层建筑则要求现房销售,这也是厦门落实现房销售新政“分建筑形态差异化执行”的体现;TP04、TP05两宗地块则主打刚需定位,住宅套数上限分别为425套、970套,均执行封顶预售政策。此外,三宗地块均配置了较高比例的地上停车库,适配“抬板式住宅”的建设标准,未来社区的人车分流与空间品质将更有保障。
三宗地块均地处同安美峰片区核心区域,紧邻滨海西大道城市主干道,通过BRT美峰站、蔡店站可快速衔接厦门本岛与同安老城区,待未来地铁6号线集同段建成通车后,跨区域通勤效率将进一步提升。片区配套正处于集中兑现阶段,教育端拥有厦门市教科院附属学校等优质公办资源,商业端依托七星湾TOD在建的自持商业综合体,可覆盖日常消费、休闲娱乐等多元需求;生态景观方面,片区毗邻厦门东部滨海浪漫线,其中TP03地块坐拥一线海景资源,景观优势在岛外刚需板块中较为突出。整体而言,美峰片区是同安新城近年来重点打造的宜居板块,随着产业、交通、教育配套的持续落地,对本地地缘客群与岛内外溢刚需人口的吸引力正在稳步提升。
当前美峰片区的新房市场以七星湾TOD项目为绝对主力,其中三期产品未网签余量仅30%左右,整体去化节奏平稳。价格体系上,片区刚需房源总价可控制在150万元以内,符合厦门市刚需购房贴息政策的适用条件,对首次置业客群具备较强吸引力;改善类房源则依托海景资源与产品品质形成价格梯度。

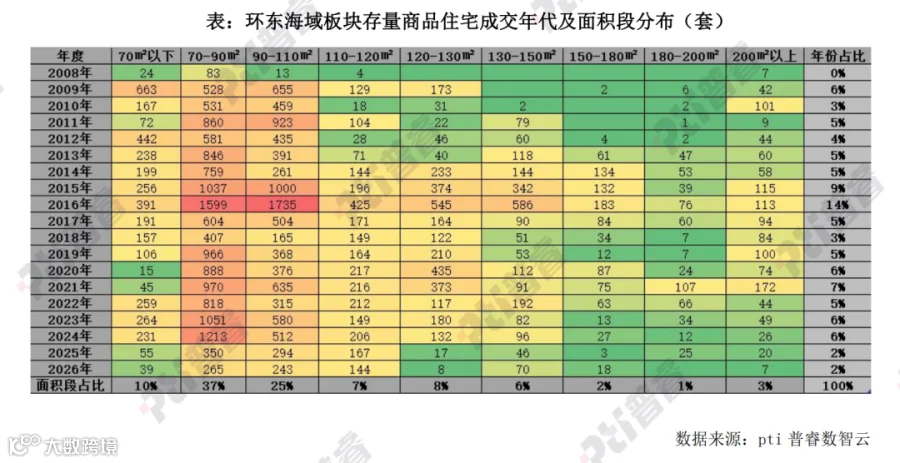
从三宗同安地块所属大板块(环东海域)的存量住房的面积段分布来看,刚需户型占据绝对主导:70-90平方米面积段占比最高,达到37%;90-110平方米面积段占比25%,两类刚需户型合计占比超过六成。相比之下,改善型户型占比明显偏低,且存量房源多为近年刚需大盘,产品同质化程度较高,缺乏高品质的低密改善产品。本次三宗地块入市后,TP04、TP05的小户型产品将进一步补充刚需市场供应,承接片区产业导入带来的新增居住需求;TP03的改善型产品则将填补板块内中大户型、低密住宅的市场空白,完善板块产品梯队,与存量房源形成差异化竞争。
整体来看,同安三宗地块由厦门轨道交通集团底价包揽,既是国企持续深耕同安新城、推进TOD连片开发的既定动作,也符合当前厦门土地市场“岛内核心地块市场化竞争、岛外新城板块国企托底”的整体格局。规划调整带来的片区功能升级,叠加差异化的产品定位与销售政策,将有效丰富板块住房供给层次,提升美峰片区的居住人口承载力,对同安新城加快产城融合、完善城市功能具有积极作用。
筼筜西地块如期由华润以61.64亿元的底价竞得,住宅部分成交楼板价4.86万元/平方米,预计将于建发合作开发,由华润负责商业部分,建发负责住宅部分,预计将以超大户型产品为主。
该地块是本次5宗出让地块中岛内核心属性最强的一宗,隶属于滨南—仙岳板块,也是该板块近五年来首次推出的涉宅用地,采用住宅用地捆绑相邻商业商务用地的方式整体出让。地块所在的03-01筼筜西编制单元在2026年8月启动规划修改公示,9月正式获市政府批复,是片区功能转型后落地的首宗商住项目。此前该片区以商务办公功能为主,整体开发进度偏慢,规划调整后转向职住融合的中央活力区定位,本次出让的商住地块既是片区居住功能的核心载体,也承担着完善片区商业配套、服务产业人口的作用。地块住宅部分用地面积3.87万平方米,地上计容住宅建筑面积约10.04万平方米,容积率约3.1;捆绑的商业商务用地需配建产业办公与配套商业,整体开发对房企的商住综合运营能力有一定要求,也意味着项目未来将自带社区级商业与产业配套,居住便利性与片区粘合度更高。
从区位与板块成熟度来看,地块位于体育路与七星路交叉口西南侧,地处滨南—仙岳板块的核心圈层,北接仙岳山,南临筼筜湖,紧邻筼筜创新港与滨北政务片区,是厦门本岛传统的行政、商务、文化融合地带。板块内城市界面成熟,配套资源密度高,教育端覆盖多所优质中小学与公办幼儿园,医疗端临近三甲医院,商业端既有滨北、筼筜湖周边的成熟商业集群,也有项目自身捆绑的商业配套补充;生态休闲方面,步行可达筼筜湖环湖步道与仙岳山公园入口,宜居属性与核心区位价值叠加,是厦门本岛公认的成熟改善型居住板块。
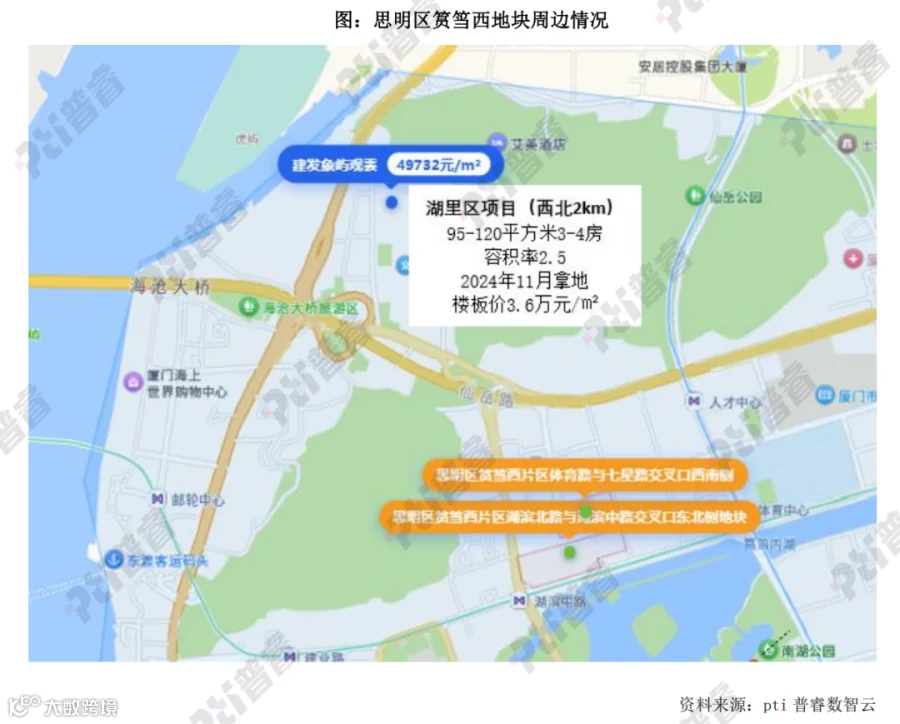
周边新房市场长期处于供应稀缺状态,同板块内近年只有建发象屿观雲上市,售价5万元/平方米,不过该地块处于湖里区,位于西北2公里左右,价格参考意义不大。地块周边无可比新增纯商品住宅项目入市,二手房市场则以房龄10-20年的改善型社区为主,主力成交户型集中在130-180平方米,成交均价约7.2-8.3万元/平方米,核心地段优质次新房价格突破8.5万元/平方米。今日出让地块预计主力户型将为超大户型,售价有望达到10万元/平方米以上。
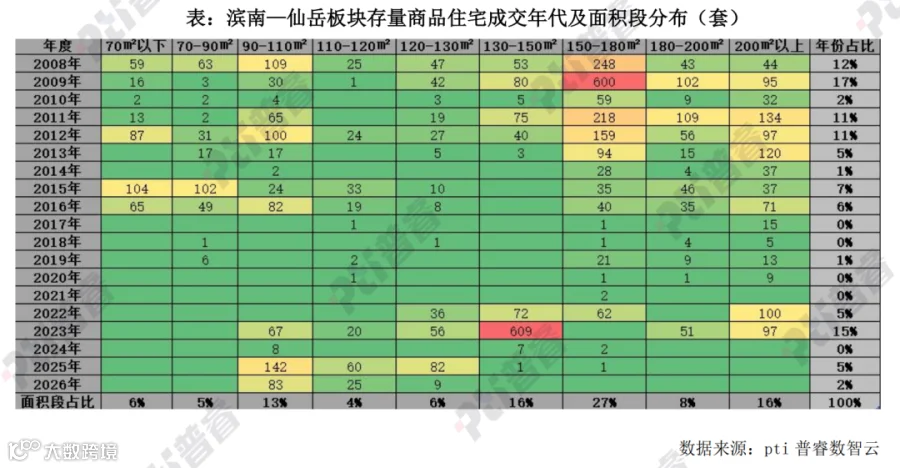
从滨南—仙岳板块的存量住房结构来看,结合历年供应累计的存量套数面积段分布,板块内150-180平方米面积段占比最高,达到27%;其次是130-150平方米与200平方米以上面积段,分别占16%;90-110平方米刚需面积段占比13%,180-200平方米占8%,120-130平方米占6%,70平方米以下小户型占6%,70-90平方米占5%,110-120平方米占4%。整体存量结构明显偏向中大户型改善产品,刚需与刚改户型占比偏低,且多数大户型房源房龄偏老,产品设计、社区配套与物业服务已难以匹配当前改善客群的品质需求。本次地块住宅部分以超大户型为主力定位,填补了板块内优质高端改善新品的供应空白,与存量房源形成的代际差,具备较强的产品竞争力。
整体而言,该地块的核心价值不仅在于岛内核心区位的稀缺性,更在于规划调整后职住融合的片区发展红利。商业用地也为项目赋予了更强的片区服务属性与长期价值,是商业地产开发企业布局岛内核心高端市场的优质标的,也将为滨南—仙岳板块注入新的居住活力。
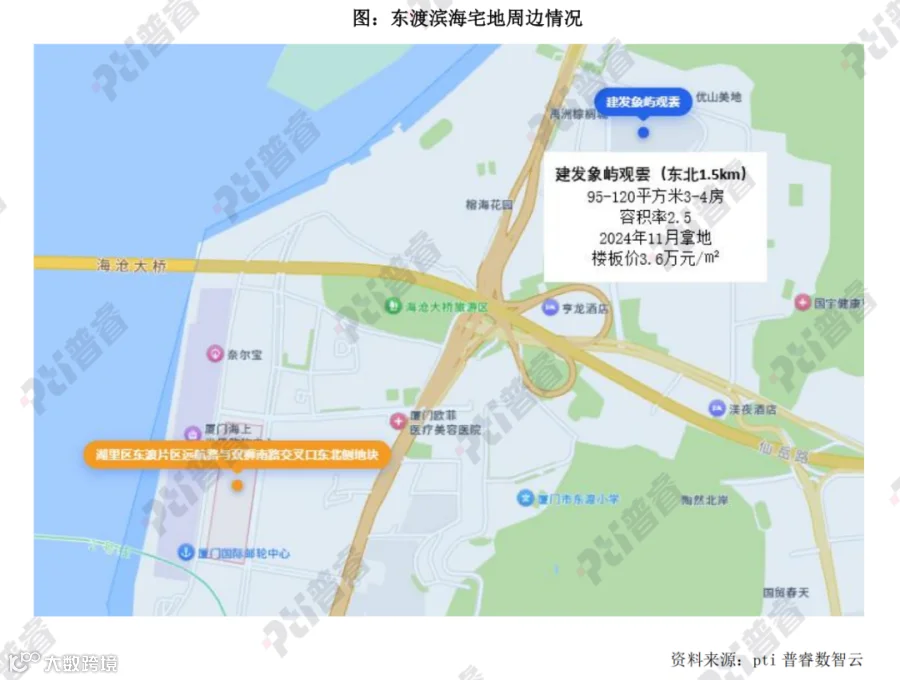
东渡滨海宅地由招商&象屿以25.86亿元的底价竞得,成交楼板价3.8万元/平方米。地块容积率约2.8,建筑高度需符合厦门西海域滨海天际线管控要求,社区需按规定配建养老服务站、社区管理用房及幼儿活动场地等公共配套。从指标条件来看,地块属于典型的滨海低密改善住区定位,相比岛内核心区多数高密度住宅项目,在居住舒适度上具备天然优势,也更适配当前改善客群对社区空间、环境品质的诉求。
地块紧临厦门海上世界大型商业综合体,西向直面厦门西海湾,中高楼层可获得无遮挡一线海景视野,是本次出让地块中景观资源最突出的一宗。东渡片区是厦门本岛发展较早的成熟居住板块,生活氛围浓厚,周边覆盖东渡第二小学、厦门六中等优质教育资源,步行可达山海健康步道东渡入口、牛头山公园与狐尾山公园,生态休闲配套十分丰富。交通方面,地块紧邻东渡路城市主干道,可快速接入仙岳路、成功大道等本岛快速路网,距离地铁2号线邮轮中心站步行距离适中,日常通勤与跨区域出行均较为便利。
周边新房市场整体以改善型产品为主,临近的建发象屿观雲住宅项目主打三至四房户型,非一线海景项目,售价约5万元/平方米。而岛内一线海景房源,预计单价可突破8万元/平方米。对比该地块楼板价测算,住宅部分的利润空间更为直观,同时也可通过海景资源利用、产品户型优化、社区品质升级进一步打造产品溢价。
整体而言,东渡滨海宅地是岛内核心板块为数不多的纯住宅滨海地块,开发门槛适中、产品定位清晰,叠加成熟的生活配套与稀缺海景资源加持,对主打改善产品线的房企具备较强吸引力,也将为滨南—仙岳板块补充新一代滨海改善住宅供应。
结语:本场土拍是2026年以来厦门总价规模最大的一次集中供地,最终以全底价、零溢价平稳收官,既是2025年下半年以来市场预期持续趋稳背景下的惯性延续,也清晰勾勒出当前厦门土地市场的基本格局:核心城区的稀缺价值稳固,岛外新城的开发建设依托本土国企稳步推进,整体市场始终保持“稳地价”的运行基调。
回到现房销售新政的宏观背景,厦门没有采取全域一刀切的执行方式,而是通过差异化的预售规则设置,本轮仅对多层住宅强制要求现房销售。这种审慎的政策导向,叠加零溢价的地价水平,既为房企预留了合理的利润空间,也从供给端稳定了市场预期,避免了政策调整带来的大幅波动。
规划调整与供地节奏的变化,同样传递出明确的行业信号。本次出让的多数地块都伴随着片区功能的整体优化,说明供地逻辑正在进一步转向片区职住平衡、产城融合的整体打造。
短期来看,厦门土拍零溢价的态势仍将延续,房企投资会继续向确定性更高的核心区域、成熟板块集中,产品端也会更偏向适配刚需与改善的主流需求。中长期来看,随着这批规划调整后的地块陆续入市,叠加现房销售制度的稳步落地,厦门住房市场将迎来产品品质升级与供应结构优化的新一轮调整。整体而言,“稳地价、稳预期、提品质”依然是贯穿后续市场的主线,而本场土拍正是这一主线之下,厦门楼市平稳过渡的一个具象缩影。
普睿数智研究中心聚焦房地产行业,围绕市场、企业、产品、运营、战略等八大核心研究方向,深入覆盖房地产市场发展趋势、房企运营模式、产品力构建、多元化布局及代建业务等关键课题。通过日报、周报、月报等常态化成果持续输出市场洞察,并每年发布上百份深度专题报告,致力于提供扎实、前瞻的研究支持,助力决策,推动行业正向发展。